李宁、安踏、特步主品牌集体下滑,运动品牌怎么了?
- 更新时间 2026-11-19 13:45:16
10月18日,北京马拉松鸣枪开跑。在这场汇聚众多跑步爱好者的赛事中,特步依然是跑者脚下最常见的品牌之一。据悦跑圈统计,特步以34.2%的全局穿着率连续第四年位居榜首,在3小时内完赛的“破三”跑者中,穿着率更达到37.7%。
但5天后特步披露的第三季度经营数据,却呈现了另一番景象:主品牌零售流水同比中单位数下降,已经连续两个季度出现下滑。
类似的反差也发生在李宁和安踏身上。
今年三季度,李宁主品牌整体零售流水同比低单位数下降,其中跑步品类销量基本持平,销售额却出现下滑;安踏主品牌零售金额中单位数下降,旗下FILA也录得低单位数负增长。但另一边,安踏旗下包括迪桑特、可隆在内的其他品牌,仍然保持25%—30%的零售增长,特步旗下索康尼也实现了中单位数增长。
进一步把时间拉长到2026年前三个季度,这种变化更加明显:李宁、安踏、特步的主品牌从年初普遍增长,到三季度相继下滑。
马拉松赛事依然热闹,专业跑步、户外等运动场景也不缺关注,但这些热度似乎越来越难转化为主品牌整体销售的增长。对于已经拥有庞大门店网络的李宁、安踏和特步来说,如何让主力生意继续向前,正在成为一道更难的经营题。
01
年初还在长
三季度却一起慢了
三家主品牌的变化,并非发生在同一个时间点。
今年一季度,安踏主品牌零售金额同比仍实现高单位数增长,李宁主品牌零售流水中单位数增长,特步主品牌也保持低单位数增长。虽然增速存在差异,但三家公司仍然延续了正增长的势头。
进入二季度,情况开始发生变化。
李宁和特步主品牌率先出现下滑,前者零售流水低单位数下降,后者下降中单位数。安踏主品牌虽然继续增长,但增速已经放缓至低单位数。
到了三季度,安踏也加入了下滑行列。至此,三家主品牌的零售表现同时转负。
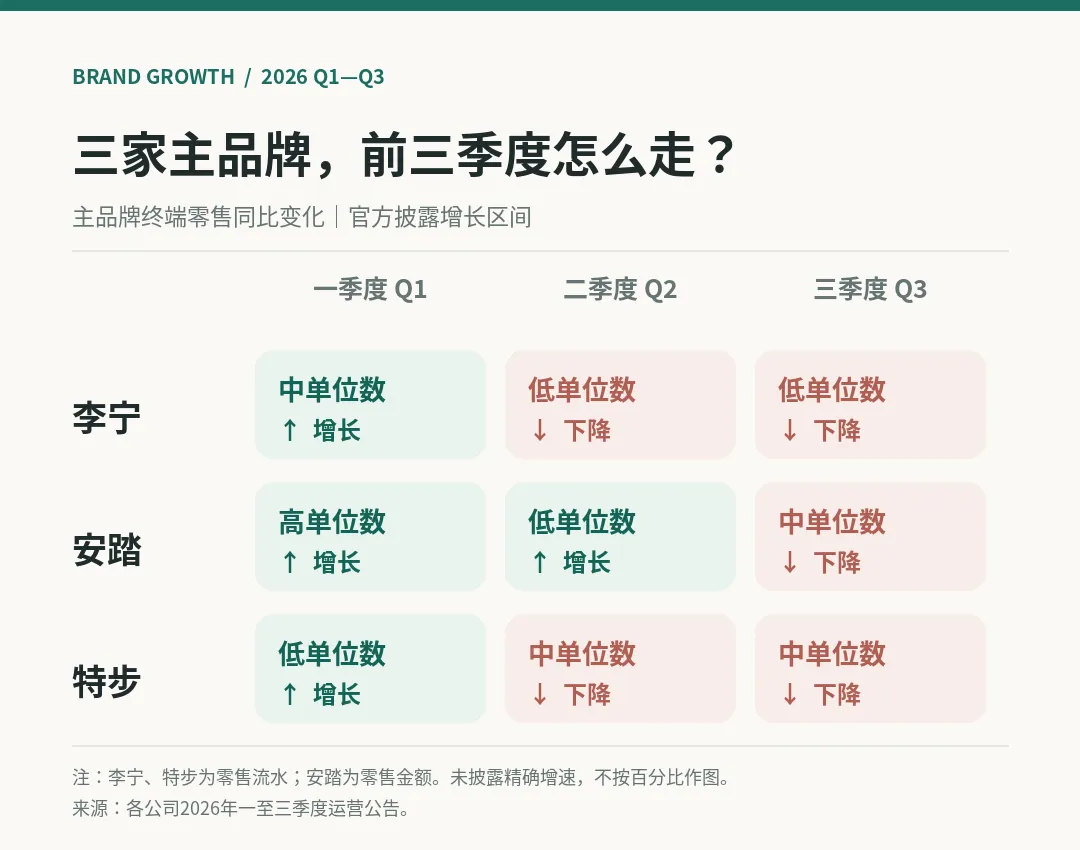
虽然李宁和特步披露的是零售流水,安踏披露的是按零售价值计算的零售金额,三者均为终端经营指标,并不直接等同于财报营业收入,但连续几个季度的变化,已经能够反映各自主品牌销售增长的放缓。
一部分压力来自消费环境。
今年7月、8月,限额以上单位服装、鞋帽、针纺织品类零售额分别同比下降1.0%、0.5%,直到9月才恢复1.2%的正增长。天气变化也影响了部分品牌秋冬商品的销售节奏。
但将三家主品牌的下滑完全归因于市场环境,显然不够。同样在三季度,361度主品牌线下零售额仍实现中单位数增长。即使在安踏集团内部,安踏、FILA与其他品牌的表现也并不一致。
当同一个市场中,有的品牌销售下滑,有的仍然保持增长,就有必要进一步看看,品牌究竟把产品卖给了谁,又通过什么渠道把产品卖出去。
尤其对于李宁、安踏和特步这样的头部品牌,经过多年扩张,主品牌早已拥有庞大的零售网络。一家公司的增长,既取决于消费者是否认可某款专业跑鞋,也取决于分布在不同城市、不同商圈的几千家门店,能否持续创造销售。
而三季度的经营数据,恰好暴露了专业运动热度与日常零售之间的距离。
02
跑鞋有人买
门店的生意却更难做了
事实上,李宁三季度的跑步业务,有一个细节值得关注。根据公司经营交流信息,李宁跑步品类的零售流水同比出现个位数下降,但销量与去年同期基本持平。也就是说,卖出的跑鞋数量没有明显减少,销售额却下降了。
其中一个重要原因,是终端折扣加深,拉低了产品平均售价。
近年来,李宁持续强化专业跑步布局,从飞电系列竞速跑鞋到马拉松赛事合作,再到今年9月开出的李宁龙雀跑步旗舰店,品牌一直在加强与专业跑者的联系。但在跑鞋选择越来越丰富的市场中,专业认知能否转化为稳定的成交价格,仍需要接受零售市场的检验。
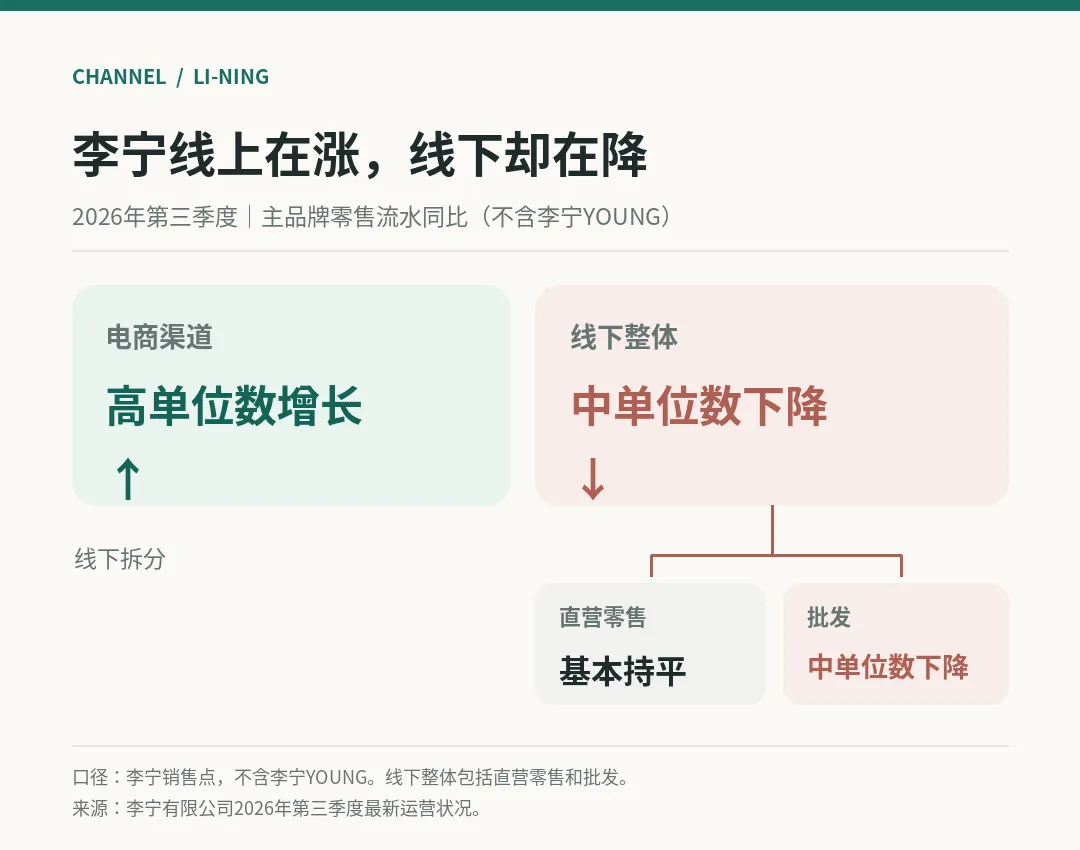
与此同时,李宁还面临渠道分化。三季度,其电商业务保持高单位数增长,线下渠道却录得中单位数下降,其中直营渠道基本持平,批发渠道中单位数下滑。
特步的情况也与之有相似之处。
尽管在马拉松赛场上拥有较高的品牌存在感,跑步品类整体表现也相对稳定,但专业跑步的优势尚不足以抵消主品牌其他业务的压力。
其中,线下渠道是重要影响因素。特步长期依靠数量庞大的传统街边店覆盖大众运动消费市场,但随着部分街边店客流承压,品牌也在增加购物中心、奥莱等渠道的布局,并推动部分门店直营化。
安踏同样在调整自己的零售网络。今年上半年,安踏主品牌电商收入同比增长13.3%,传统批发及其他业务收入却下降5.2%。进入三季度,传统街铺、商场百货渠道继续承压,购物中心和奥莱等渠道表现相对健康。
三家公司的问题各有不同,但都指向了一个更加具体的经营现实:专业运动领域的品牌影响力,可以帮助产品获得消费者的认可,而要将这种认可转化为稳定销售,还需要合适的成交价格和更有效率的零售渠道。
过去,覆盖更多城市、开设更多门店,是运动品牌扩大规模的重要方式。如今,随着消费者选择更加丰富,庞大的零售网络也需要面对客流、折扣和经营效率的考验。
03
结语
当主品牌增长放缓,三家公司各自能够依靠什么继续增长,也开始呈现出明显差异。
在这一点上,安踏自然会比李宁和特步拥有更多选择。
2026年上半年,安踏集团实现收入435.1亿元,同比增长12.9%。其中,安踏主品牌收入177.7亿元,同比增长4.8%;FILA收入150.5亿元,同比增长6.1%;包括迪桑特、可隆等在内的其他品牌收入达到106.9亿元,同比增长44.2%。
按照收入变化测算,安踏集团上半年新增收入约49.6亿元,其中其他品牌贡献约32.8亿元,接近新增收入的三分之二。
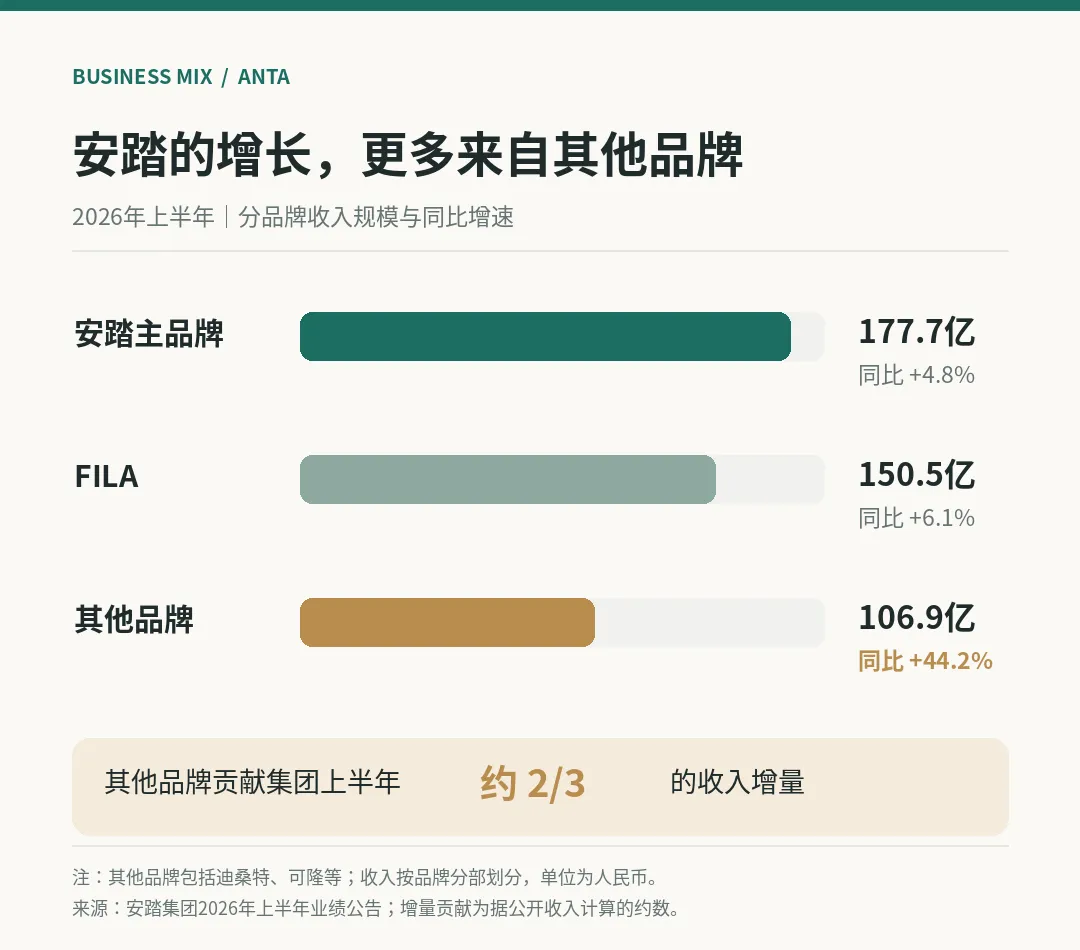
到了三季度,安踏主品牌和FILA双双下滑,其他品牌仍保持25%—30%的零售额增长。虽然两大主力品牌仍贡献着集团大部分收入,但多品牌布局已经让安踏拥有了不同的增长来源。
特步在培育新的增长业务,但目前体量还相对有限。
2026年上半年,特步专业运动分部收入8.75亿元,同比增长11.4%,约占集团总收入的12.9%。其中,索康尼是重要的增长来源,前三个季度零售流水持续保持正增长。
但相比之下,特步上半年主品牌收入达到59.20亿元,专业运动分部的规模仍然较小。即使新品牌保持双位数增长,短期内也难以完全抵消主品牌的经营波动。
李宁则更多依靠主品牌内部寻找新机会。三季度,李宁YOUNG童装业务实现双位数增长,综训、户外等品类也有不同程度的增长。如果将童装计入,李宁全渠道整体零售流水同比基本持平。
不过,包括户外在内的部分新兴业务目前占比仍然有限。如何通过专业产品、渠道调整和新品类拓展,带动主品牌整体表现改善,仍然是李宁需要解决的问题。
显然,安踏早就形成了规模可观的多品牌增长来源,特步正在扩大专业运动业务的贡献,李宁则仍在主品牌内部培育新的增长机会。
这也是为什么同样面对主品牌销售放缓,三家公司的增长前景与经营压力并不完全相同。
马拉松赛场上的穿着率,或许可以说明品牌在专业跑者中的认可度。但对于拥有几千家门店的运动品牌而言,如何将这些认可转化为日常的销售,让原有渠道重新焕发活力,并让新业务成长为足够大的生意,才是接下来更长的一程。