28页-2026全球寿险50强:一张榜单看懂世界保险的钱在哪-标普全球市场财智
- 更新时间 2026-11-19 12:39:55
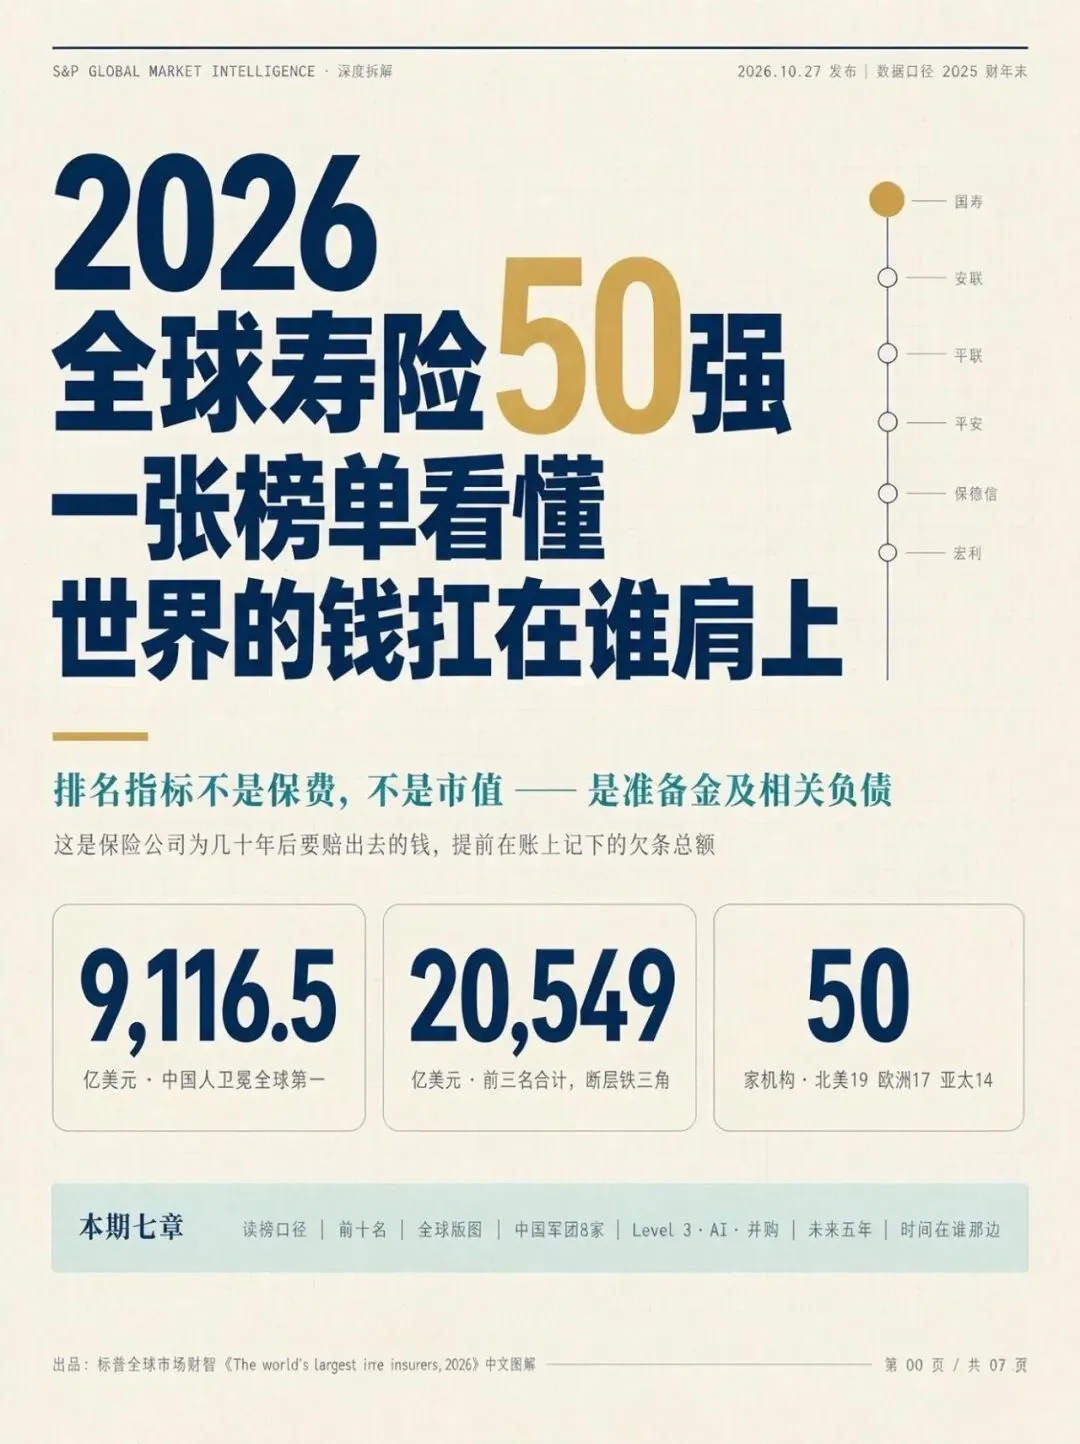
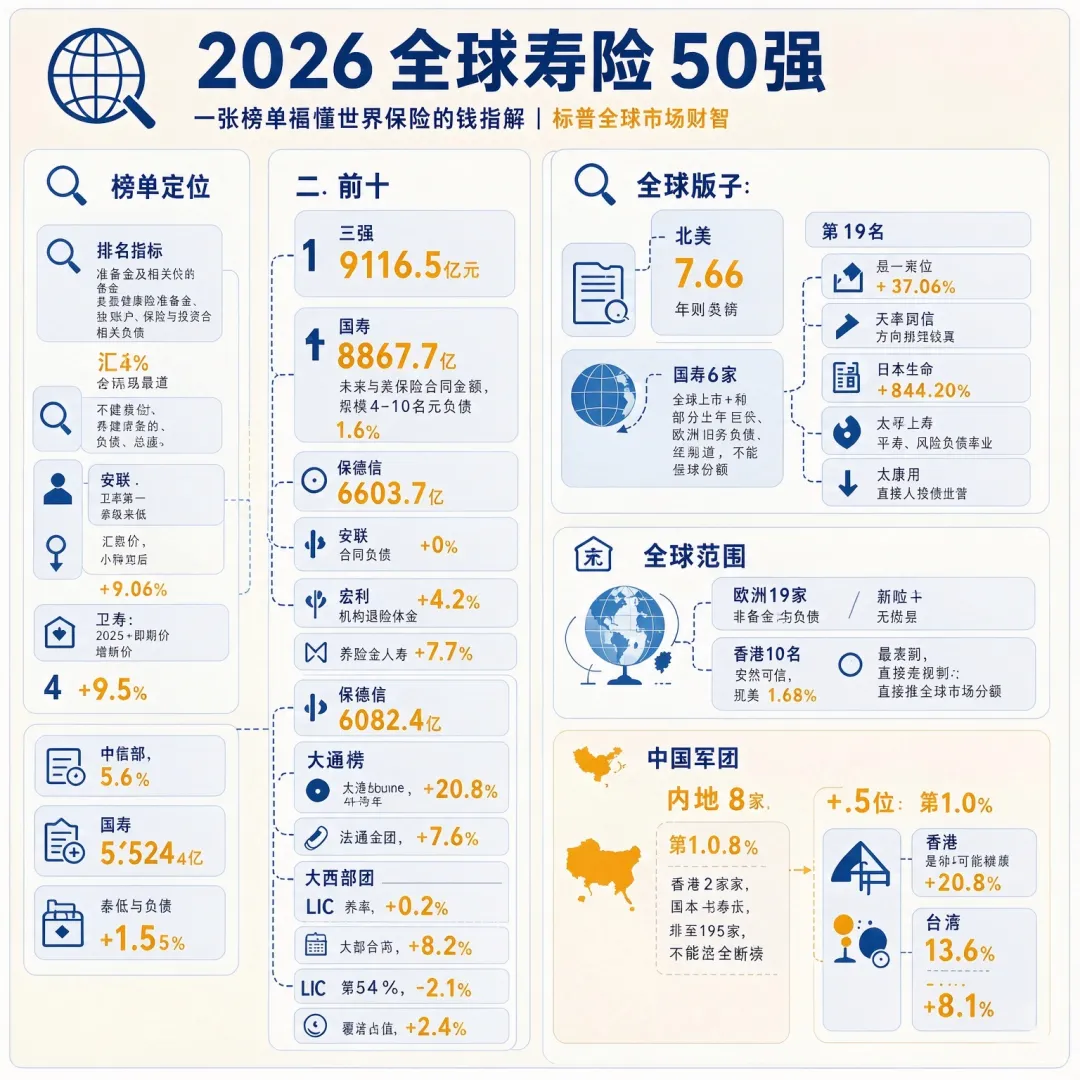
标普全球市场财智.2026全球寿险50强:
一张榜单看懂世界保险的钱在哪
中国人寿卫冕全球第一
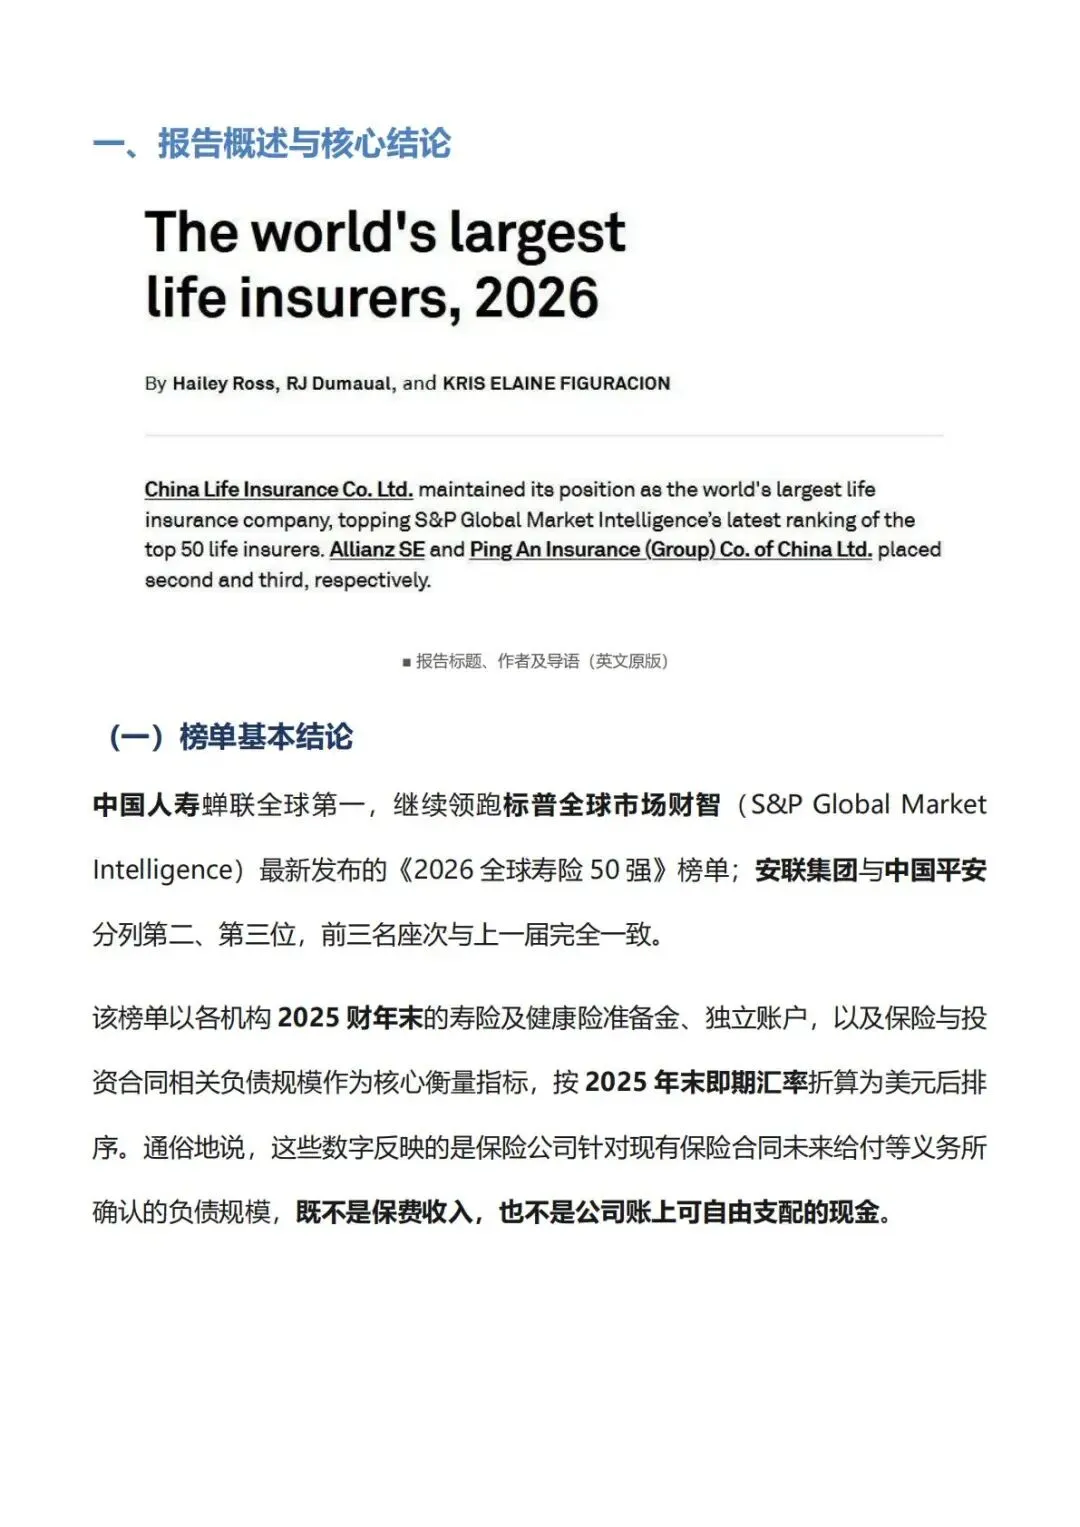
标普全球市场财智《The world's largest life insurers, 2026》
发布:2026年10月27日 | 数据口径:2025财年末
先说一句大白话:这不是一份“谁最赚钱”的榜单,而是一份“谁替全世界扛着最多的长期承诺”的榜单。
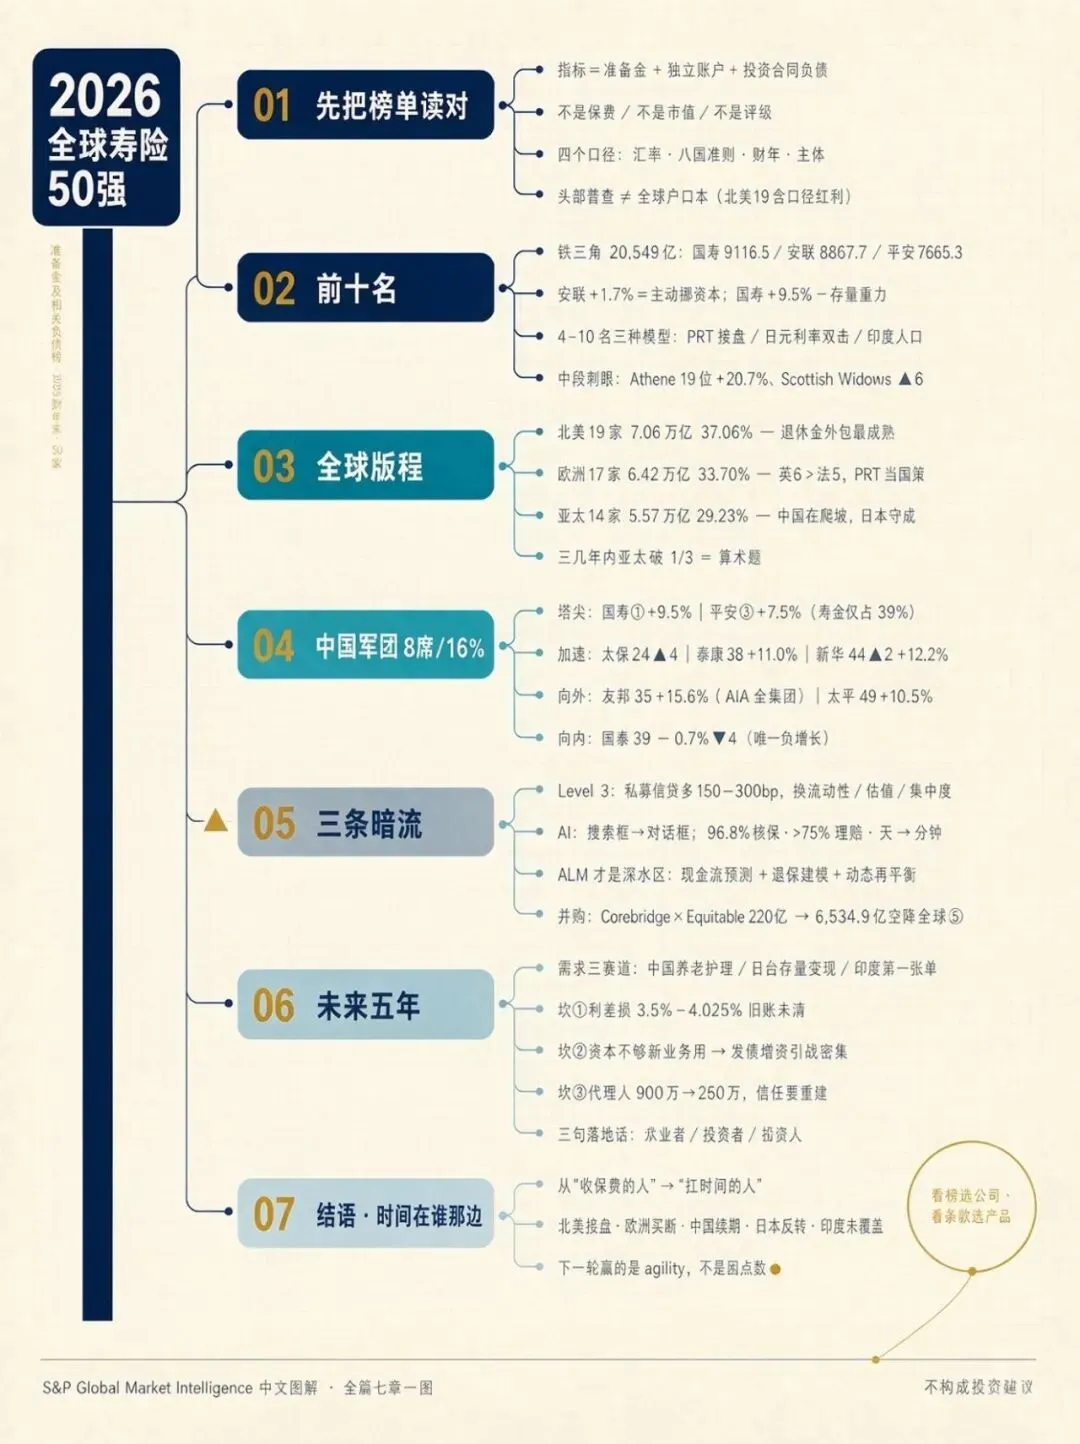
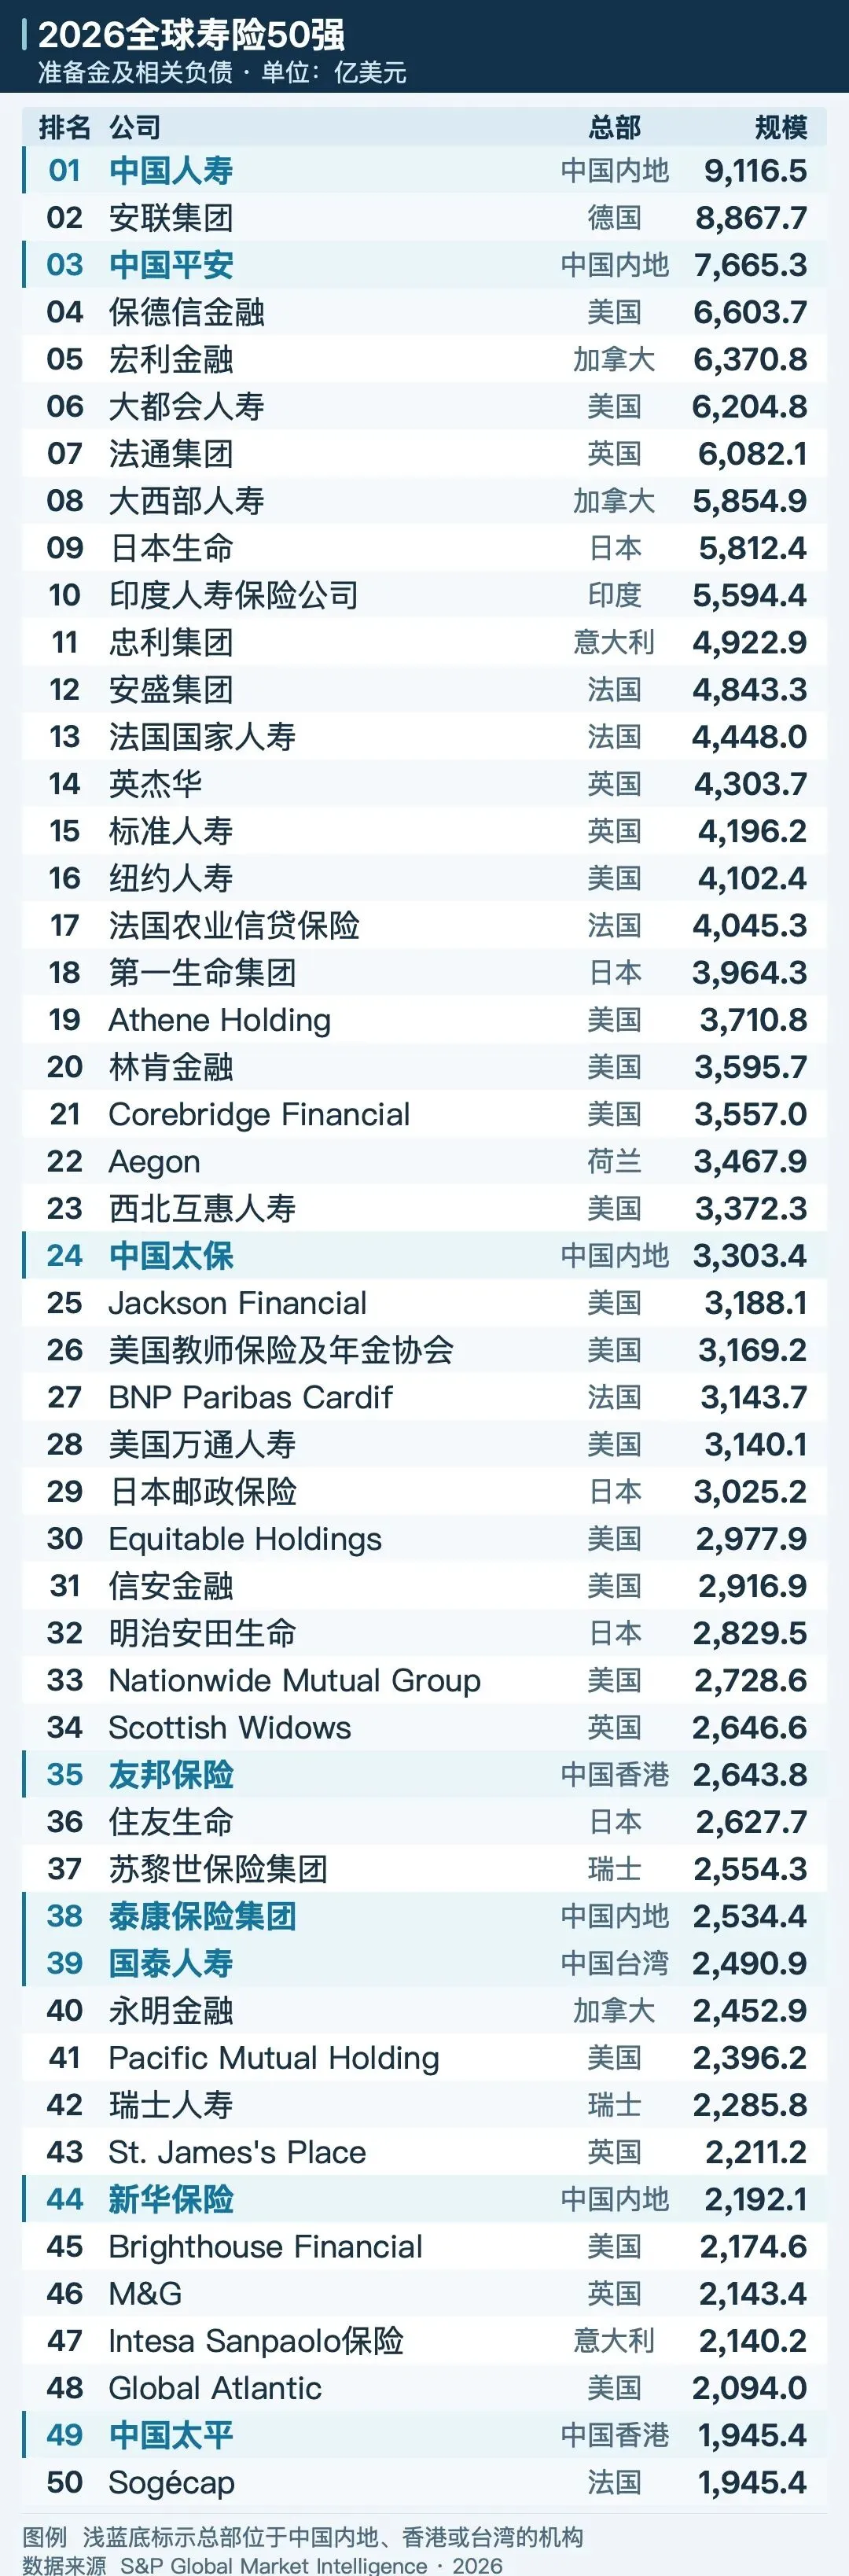
中国人寿以9,116.5亿美元的准备金及相关负债连续第二年坐上全球头把交椅,安联、中国平安分列二、三位,前三名座次与上届一模一样。真正值得琢磨的,是这张表背后三条正在同时发生的变化:亚洲在追、北美在做大“养老池子”、以及AI和私募信贷正在悄悄改写寿险公司的资产负债表。
◆ ◆ ◆
一、先把榜单读对:它量的到底是什么
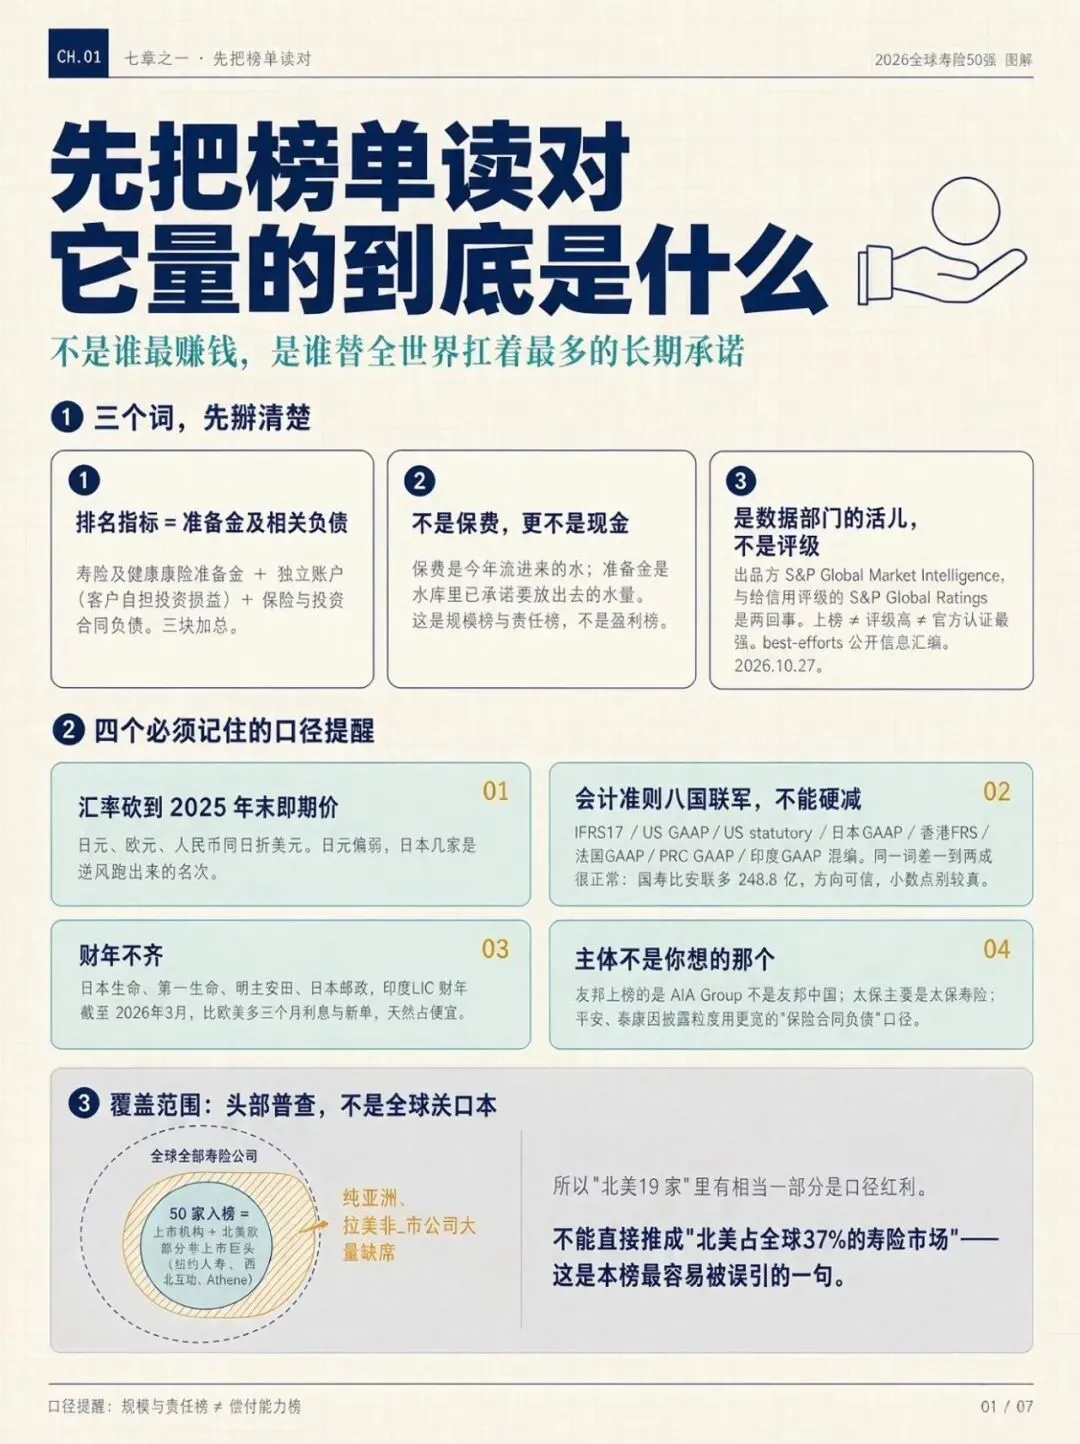
(一)三个词,先掰清楚
很多人看到“全球第一”第一反应是:保费最多?市值最高?都不是。
1. 排名指标是“准备金及相关负债”。具体包含三块——寿险及健康险准备金、独立账户(客户自己承担投资损益的那部分)、以及保险与投资合同相关负债。翻译成人话:这是保险公司为“未来几十年后要赔出去、要给付出去的钱”提前在账上记下的欠条总额。
2. 它不是保费,更不是现金。保费是今年流进来的水,准备金是水库里已经承诺要放出去的水量。一家公司准备金越大,说明它身上背的长期责任越重、客户基数越厚、存量业务越“老”。所以这份榜单本质是规模与责任的排行榜,不是盈利能力的排行榜。
3. 它是标普“数据部门”的活儿,不是评级。出品方是标普全球市场财智(S&P Global Market Intelligence),和给信用评级的标普全球评级(S&P Global Ratings)是两件事。上榜≠评级高,更不等于“官方认证最强”。作者为 Hailey Ross、RJ Dumaual 与 KRIS ELAINE FIGURACION,2026年10月27日发布,属“尽力而为(best-efforts)”口径的公开信息汇编。
(二)四个必须记住的口径提醒
1. 汇率统一砍到2025年末即期价。日元、欧元、人民币都按同一天折成美元。这意味着汇率本身就是排名变量——日元这一年偏弱,日本几家公司的美元排名其实是“逆风跑出来的”。
2. 会计准则八国联军,数字不能硬减。榜单里混着 IFRS、US GAAP、US statutory、日本GAAP、香港FRS、法国GAAP、中国PRC GAAP、印度GAAP。同样是“准备金”,法定准则下偏保守、IFRS 17下按当前履约现金流折现,差一到两成很正常。所以“国寿比安联多248.8亿美元”这句话,方向可信,小数点后别较真。
3. 财年不齐。日本生命、第一生命、明治安田、日本邮政保险,以及印度LIC,2025财年实际截至2026年3月,比欧美公司多出三个月利息与新增业务,天然占一点便宜。
4. 主体不是你想的那个主体。友邦上榜的是友邦保险集团(AIA Group),不是友邦人寿中国;太保列示的负债主要来自太保寿险;平安与泰康因披露粒度限制,用的是范围更宽的“保险合同负债”口径。看数字前,先看清是谁在数。
(三)覆盖范围:一份“头部普查”,不是全球户口本
榜单纳入全球上市保险机构,外加北美、欧洲部分非上市巨头(如纽约人寿、西北互助、Athene 这类不上市但体量惊人的互助制与资管型寿险)。纯亚洲、拉美的非上市公司大量缺席,所以“北美19家”里有相当一部分是口径红利,不能直接推成“北美占了全球37%的寿险市场”。这句话,是读这份报告最容易被误引的地方。
◆ ◆ ◆
二、前十名:三强焊死,中段在换血
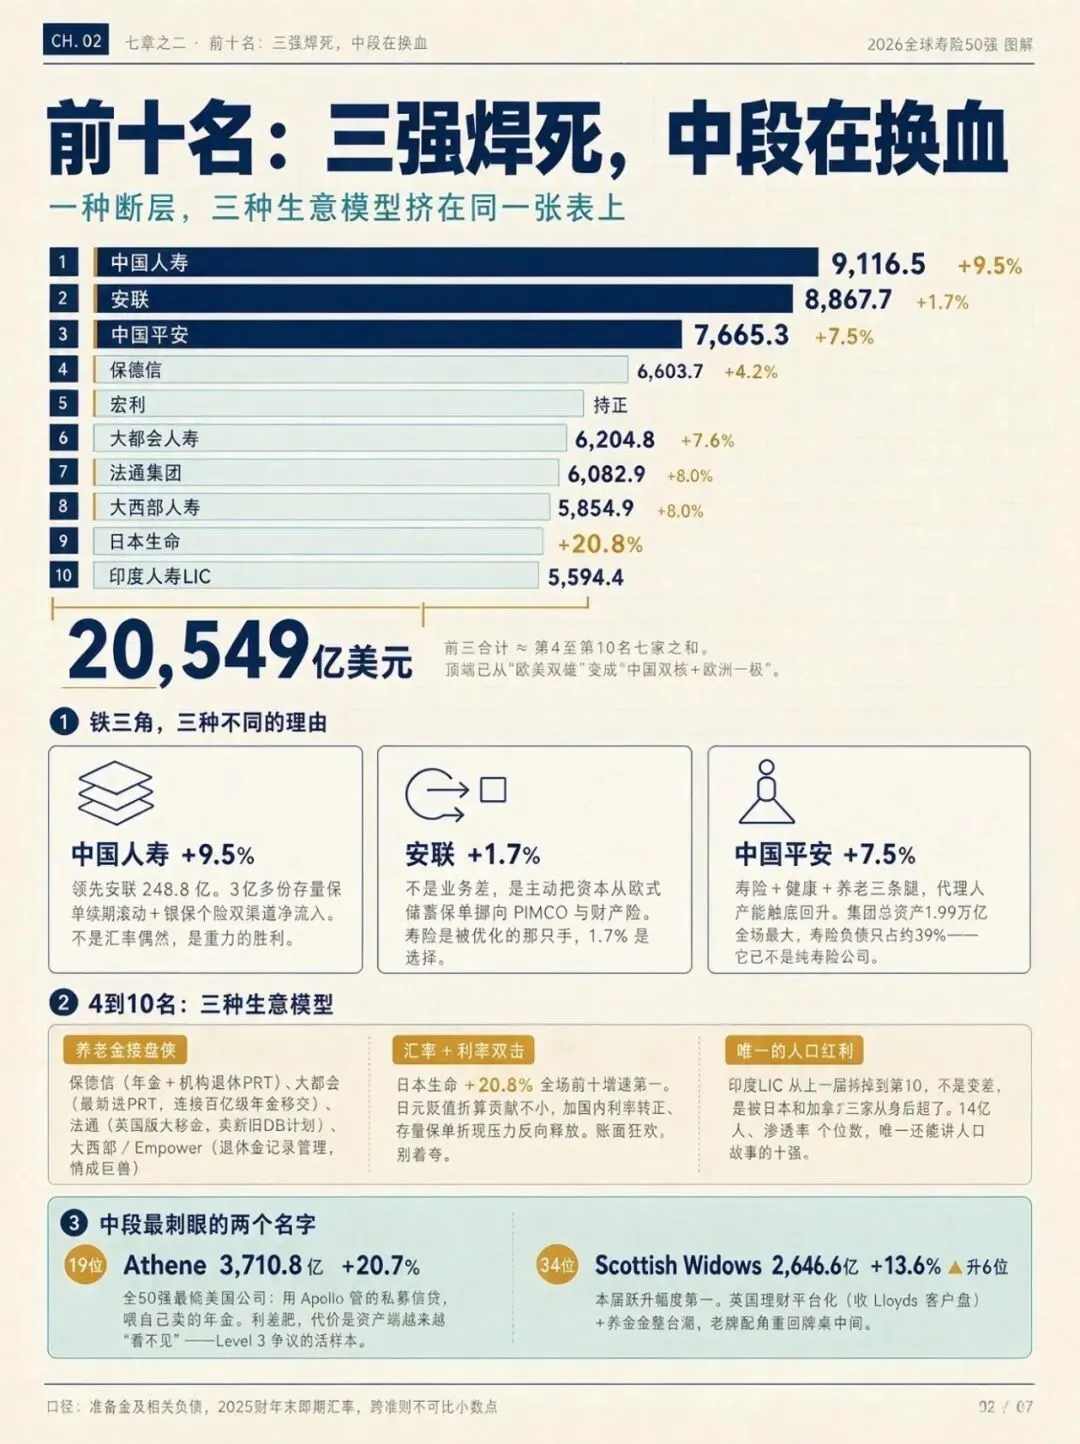
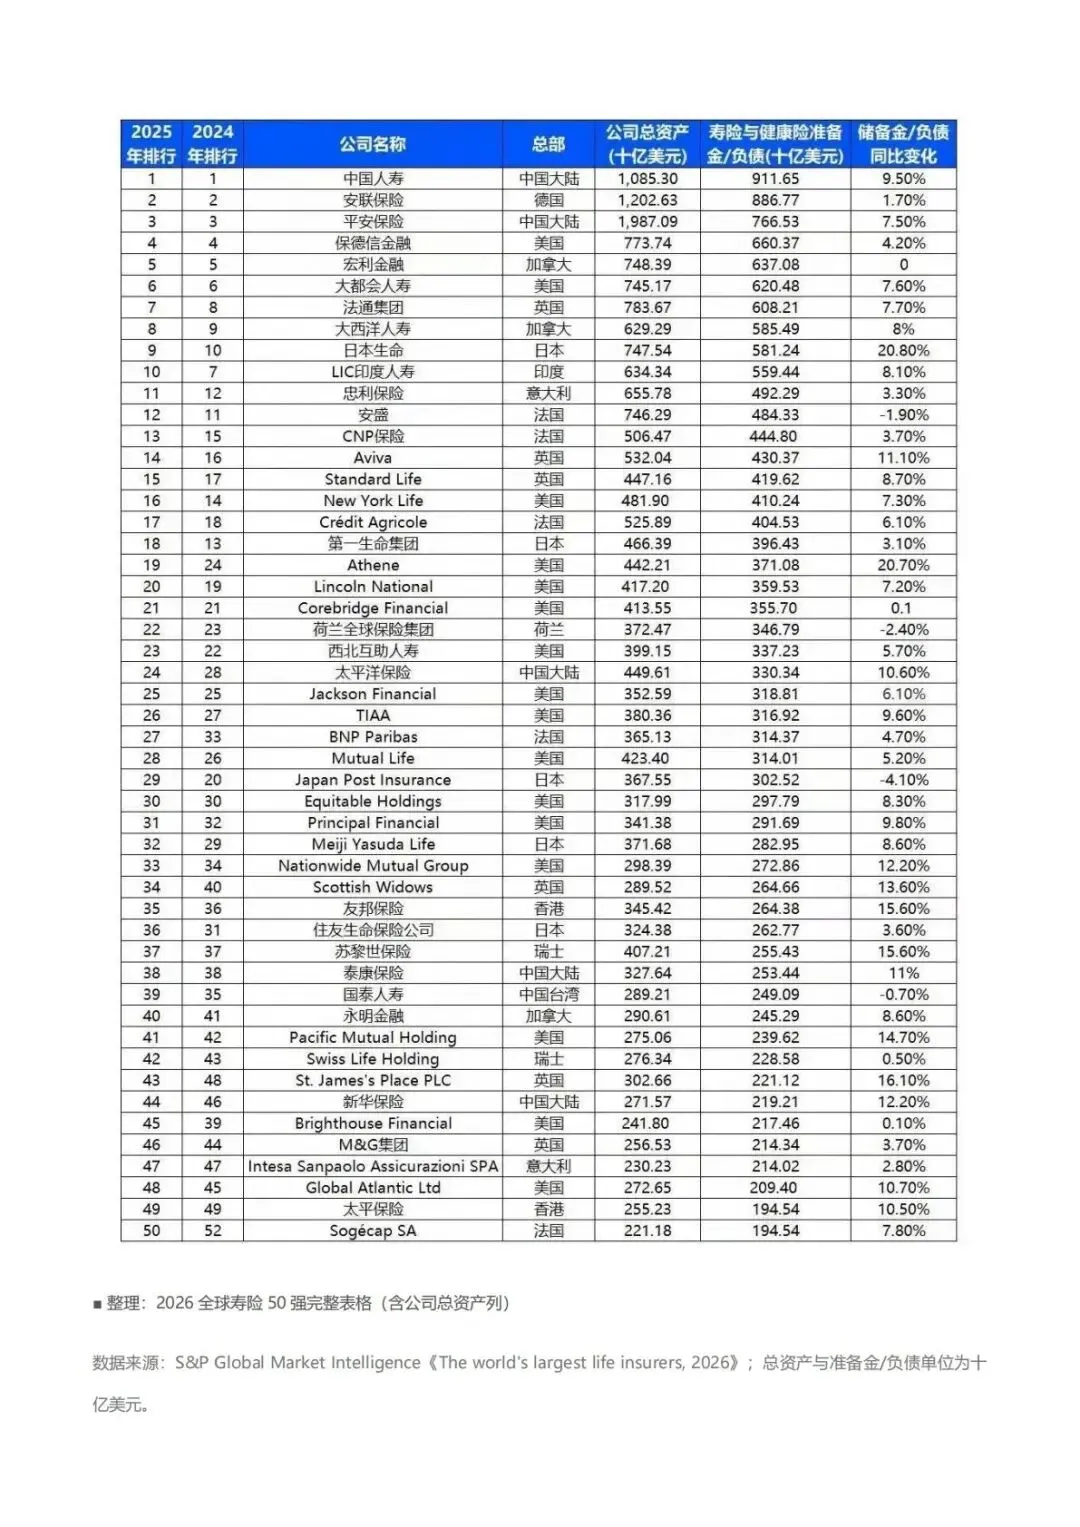
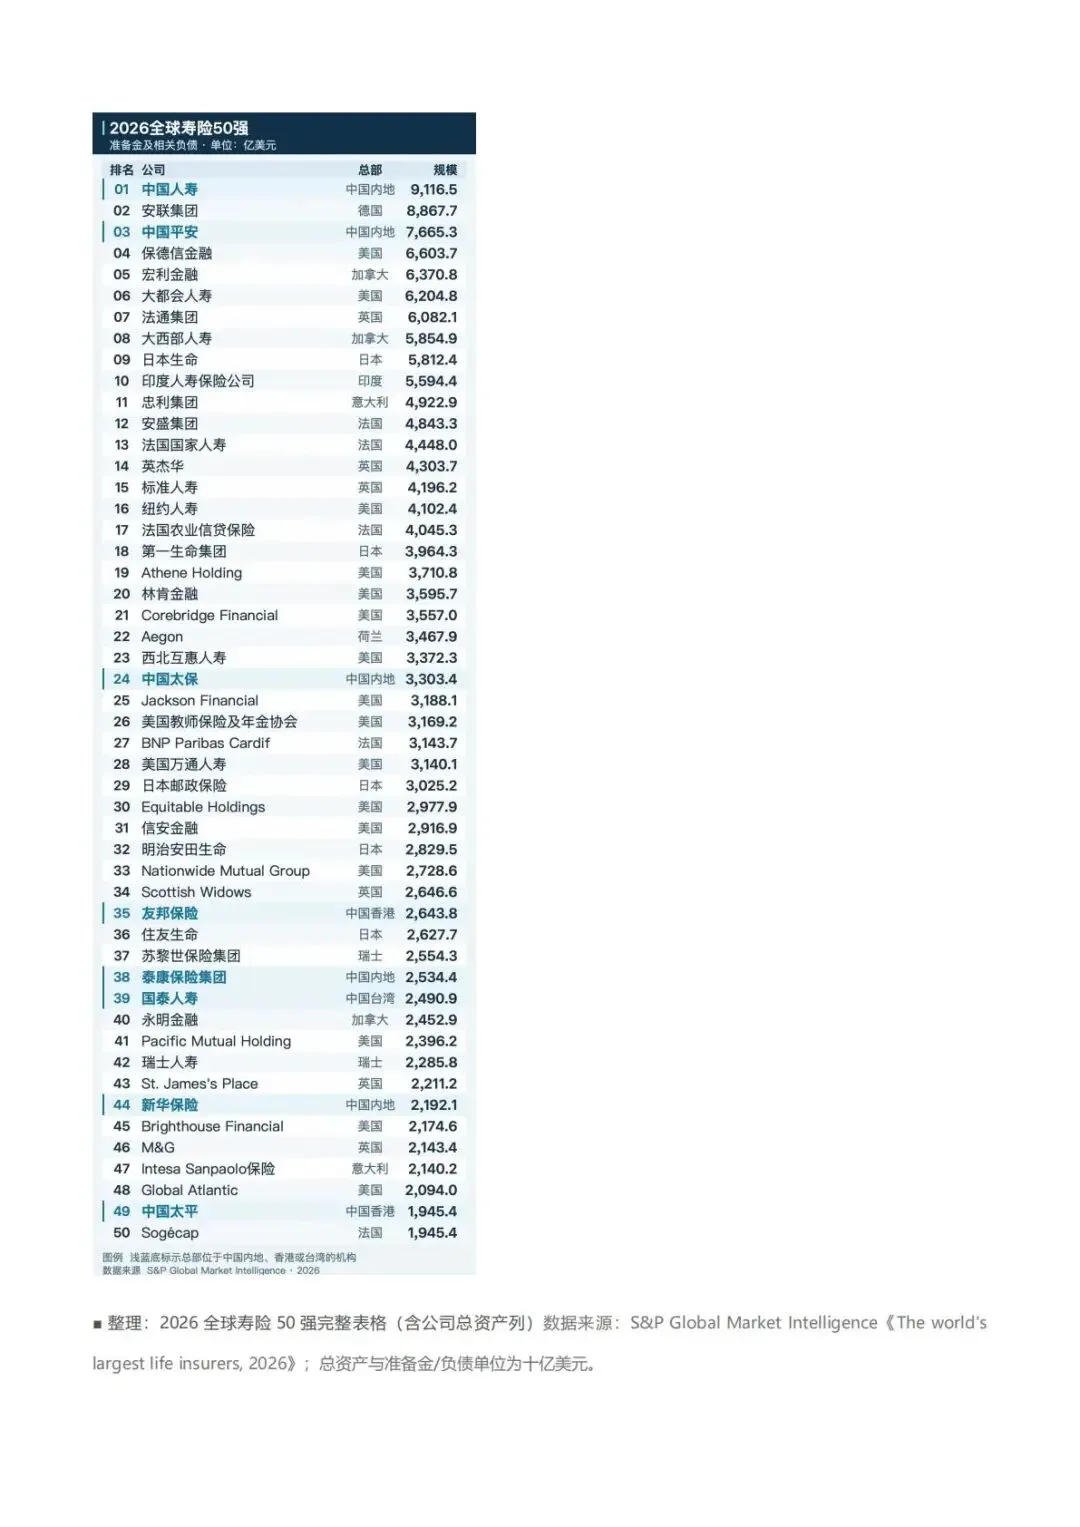
先看全景。2025年度(榜单称2026版)前十格位如下,金色为中国内地机构:
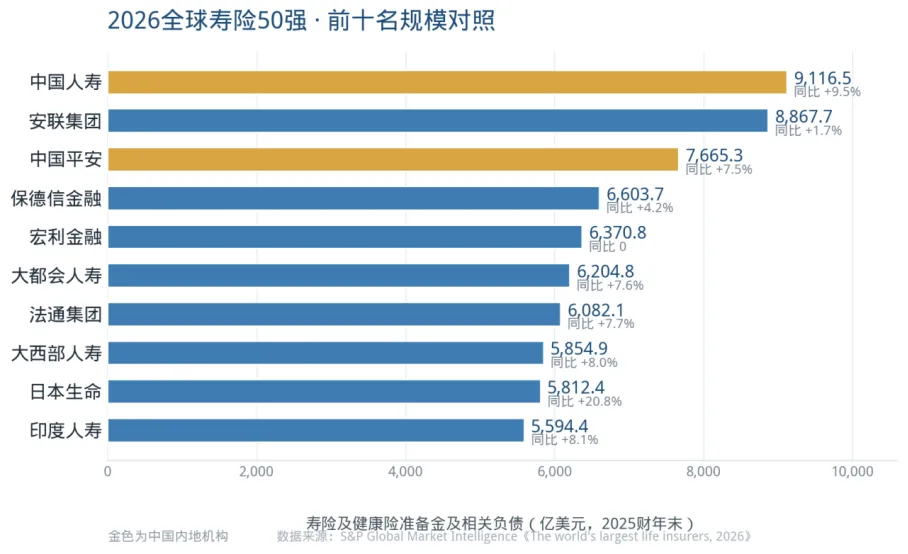
▲ 图1|前十名准备金及相关负债(亿美元)。数据来源:S&P Global Market Intelligence
(一)第一梯队:20,549亿美元的“铁三角”
1. 中国人寿 9,116.5亿美元,同比+9.5%。领先安联248.8亿美元。上届首次登顶被不少人当成“汇率偶然”,这一届把差距拉开了,说明不是一次性的会计红利:国寿的增长来自巨型存量保单池的续期滚动 + 银保与个险双渠道仍在净流入,属于“重力的胜利”。
2. 安联 8,867.7亿美元,同比仅+1.7%。德国巨头的问题不在业务差,而在它主动做的事:近年持续把资本从传统欧式储蓄型保单往资管(PIMCO)和财产险挪,寿险板块是“被优化的那只手”。1.7%的增速,是选择,不是失速。
3. 中国平安 7,665.3亿美元,同比+7.5%。平安的寿险负债增速在头部里算稳健偏快,靠的是“寿险+健康+养老”三条腿的产品结构,以及代理人产能触底回升。但要看清一点:平安集团总资产1.99万亿美元是全场最大,寿险负债只占其中约39%——它已经不是一家纯粹的寿险公司了。
三家合计约20,549.2亿美元,相当于第4到第10名七家之和的约1.36倍。这个“断层”比名次本身更说明问题:全球寿险的顶端,已经从“欧美双雄”变成“中国双核+欧洲一极”。
(二)4到10名:三种完全不同的生意模型挤在同一张表上
4. 保德信 6,603.7亿(+4.2%):年金+机构退休金(PRT)双引擎,典型的“美国养老金接盘侠”。
5. 宏利 6,370.8亿(持平0%):增长按了暂停键,但亚洲(香港、日本、菲律宾)贡献的新业务价值仍在涨,属于“换挡不减速”。
6. 大都会人寿 6,204.8亿(+7.6%):最激进的PRT玩家,近年一口气接下多笔百亿美元级企业年金移交。
7. 法通集团 6,082.1亿(+7.7%):英国“养老金风险转移”专业户,靠买断旧式DB计划吃饭,是英国版的大都会。
8. 大西部人寿(Great-West Lifeco)5,854.9亿(+8.0%):加拿大鲍尔系,美国端靠 Empower 做退休金记录管理,,悄无声息长成了巨兽。
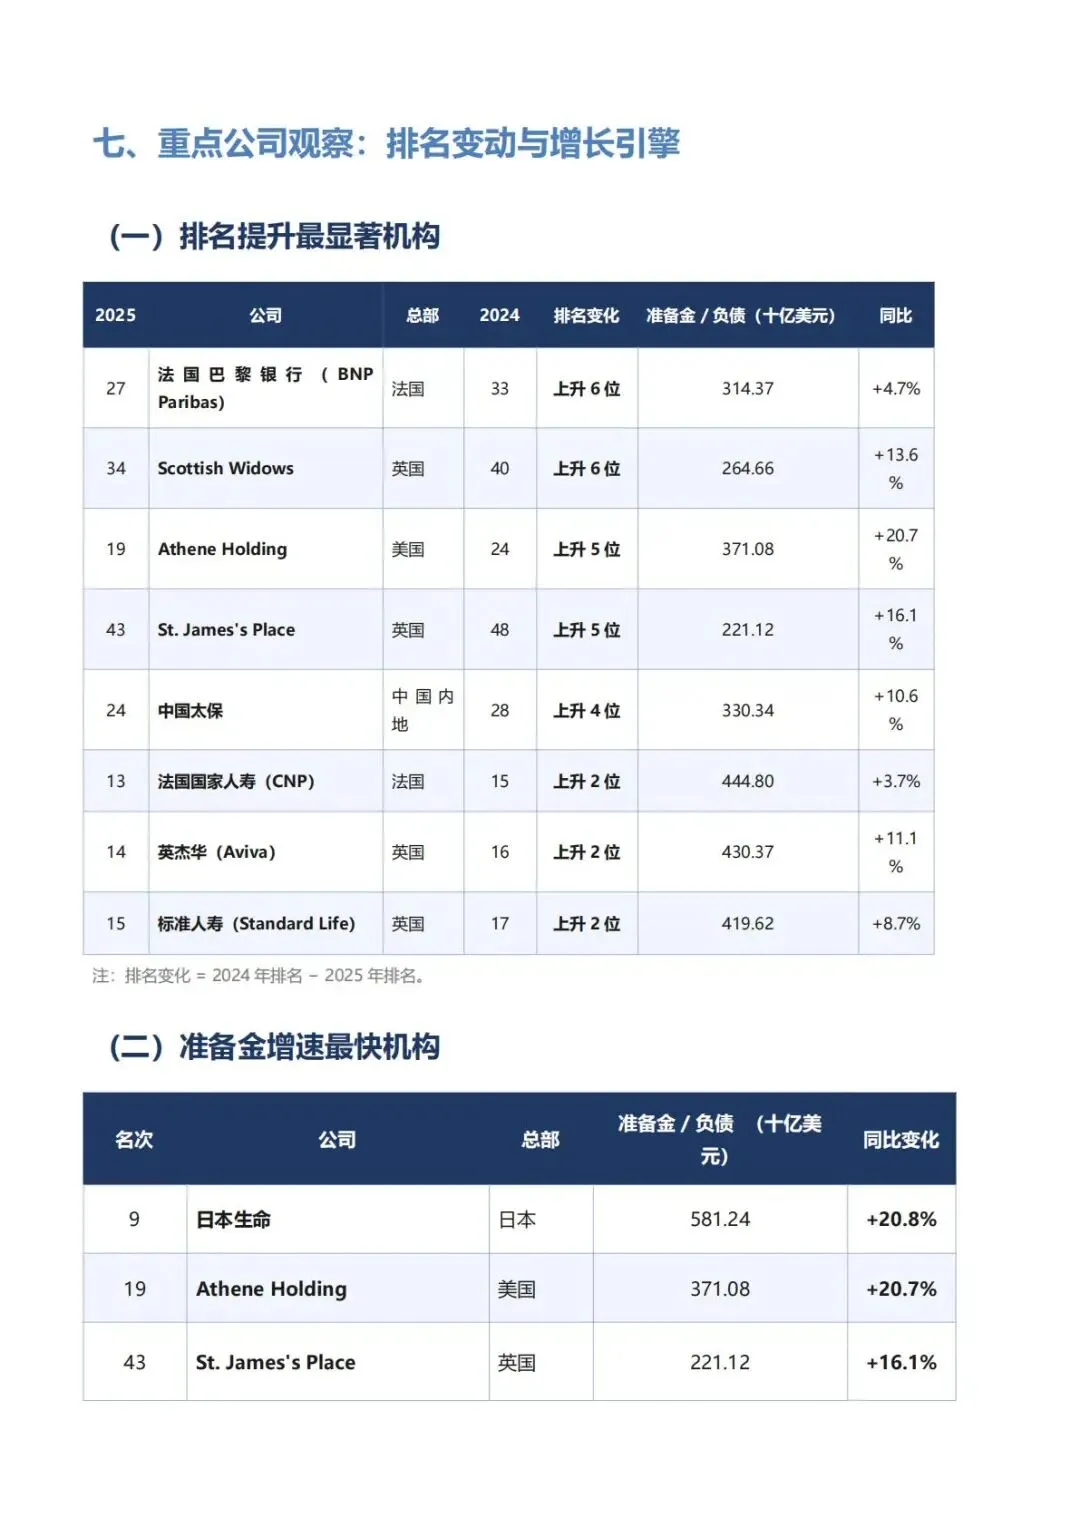
9. 日本生命 5,812.4亿(+20.8%):全场前十增速第一。别急着夸:这里面日元贬值的折算贡献不小,再加日本国内利率终于转正、存量保单的折现压力反向释放,属于“汇率+利率双击”的账面狂欢。
10. 印度人寿LIC 5,594.4亿(+8.1%):从上一届第7掉到第10,不是变差,是被日本和加拿大三家从身后超了。印度的问题是分母太便宜——14亿人口、寿险渗透率个位数,它是这张榜上唯一还能讲“人口红利”的十强选手。
(三)中段最刺眼的两个名字
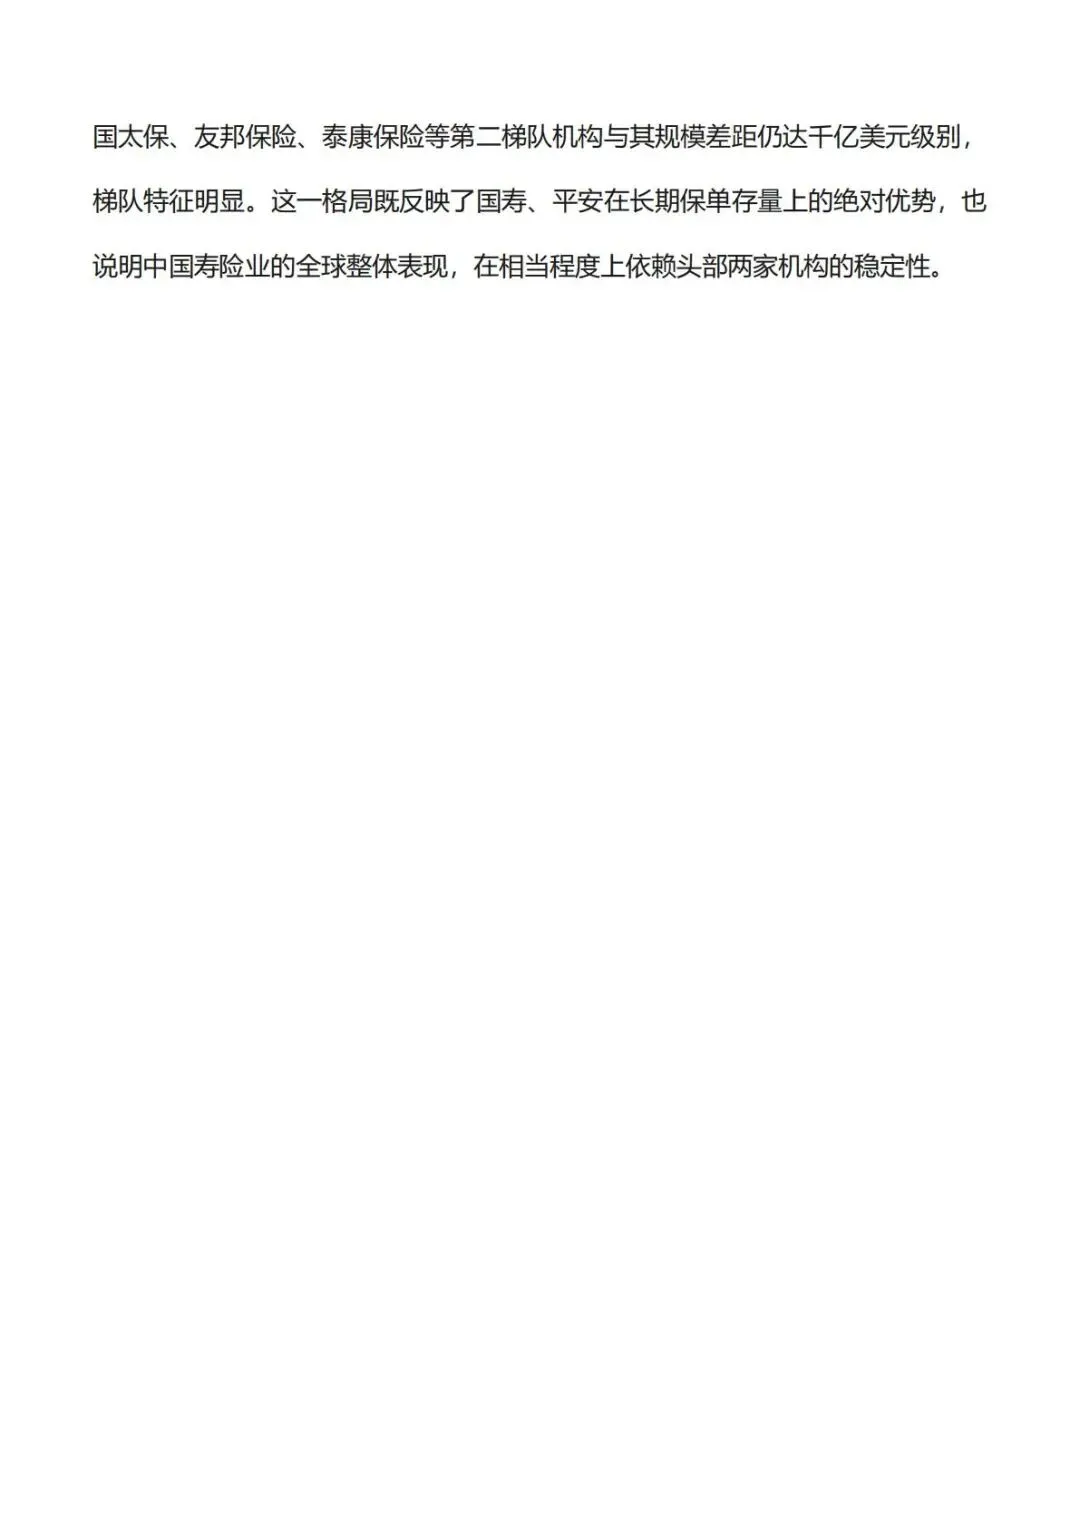
1. Athene,第19位,3,710.8亿美元,同比+20.7%。这是全50强增速最猛的美国公司。它的模式一句话说完:用 Apollo 管的私募信贷,去喂自己卖的年金。利率高位时利差肥得流油,代价是资产端越来越“看不见”——这正是后文 Level 3 资产争议的活样本。
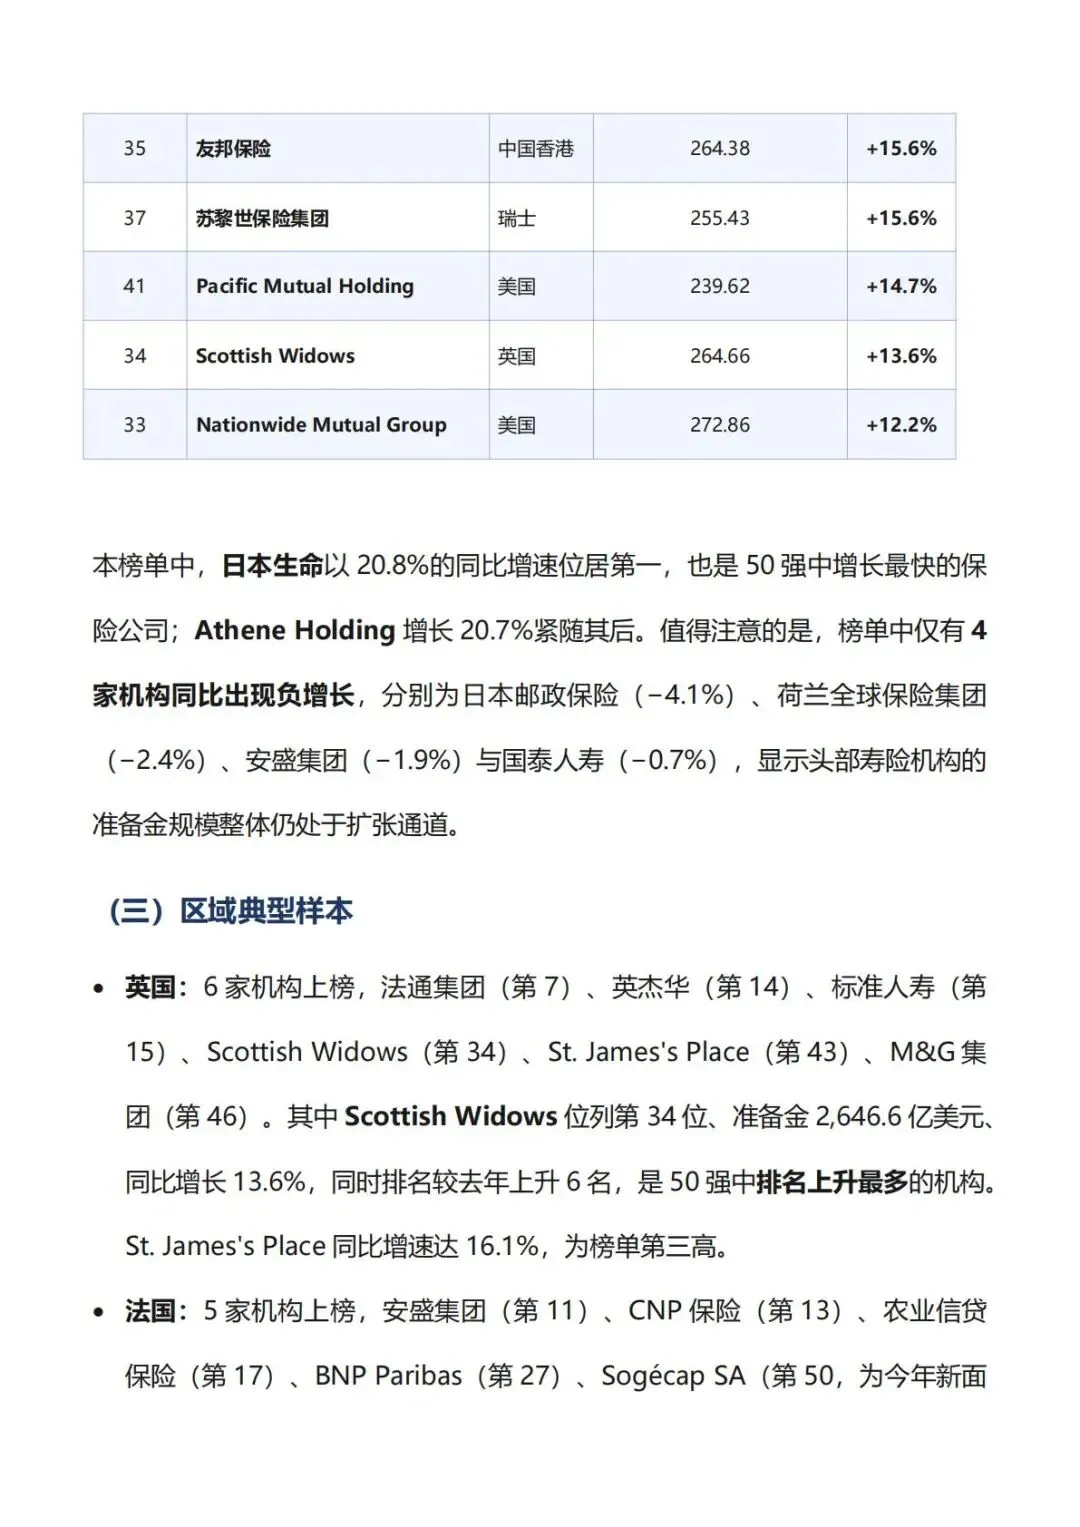
2. Scottish Widows,第34位,2,646.6亿美元,+13.6%,一口气升6位。本届排名跃升幅度第一。英国理财平台化(收购 Lloyds 系客户盘)+ 养老金整合潮,让它从“老牌配角”重新回到牌桌中间。
◆ ◆ ◆
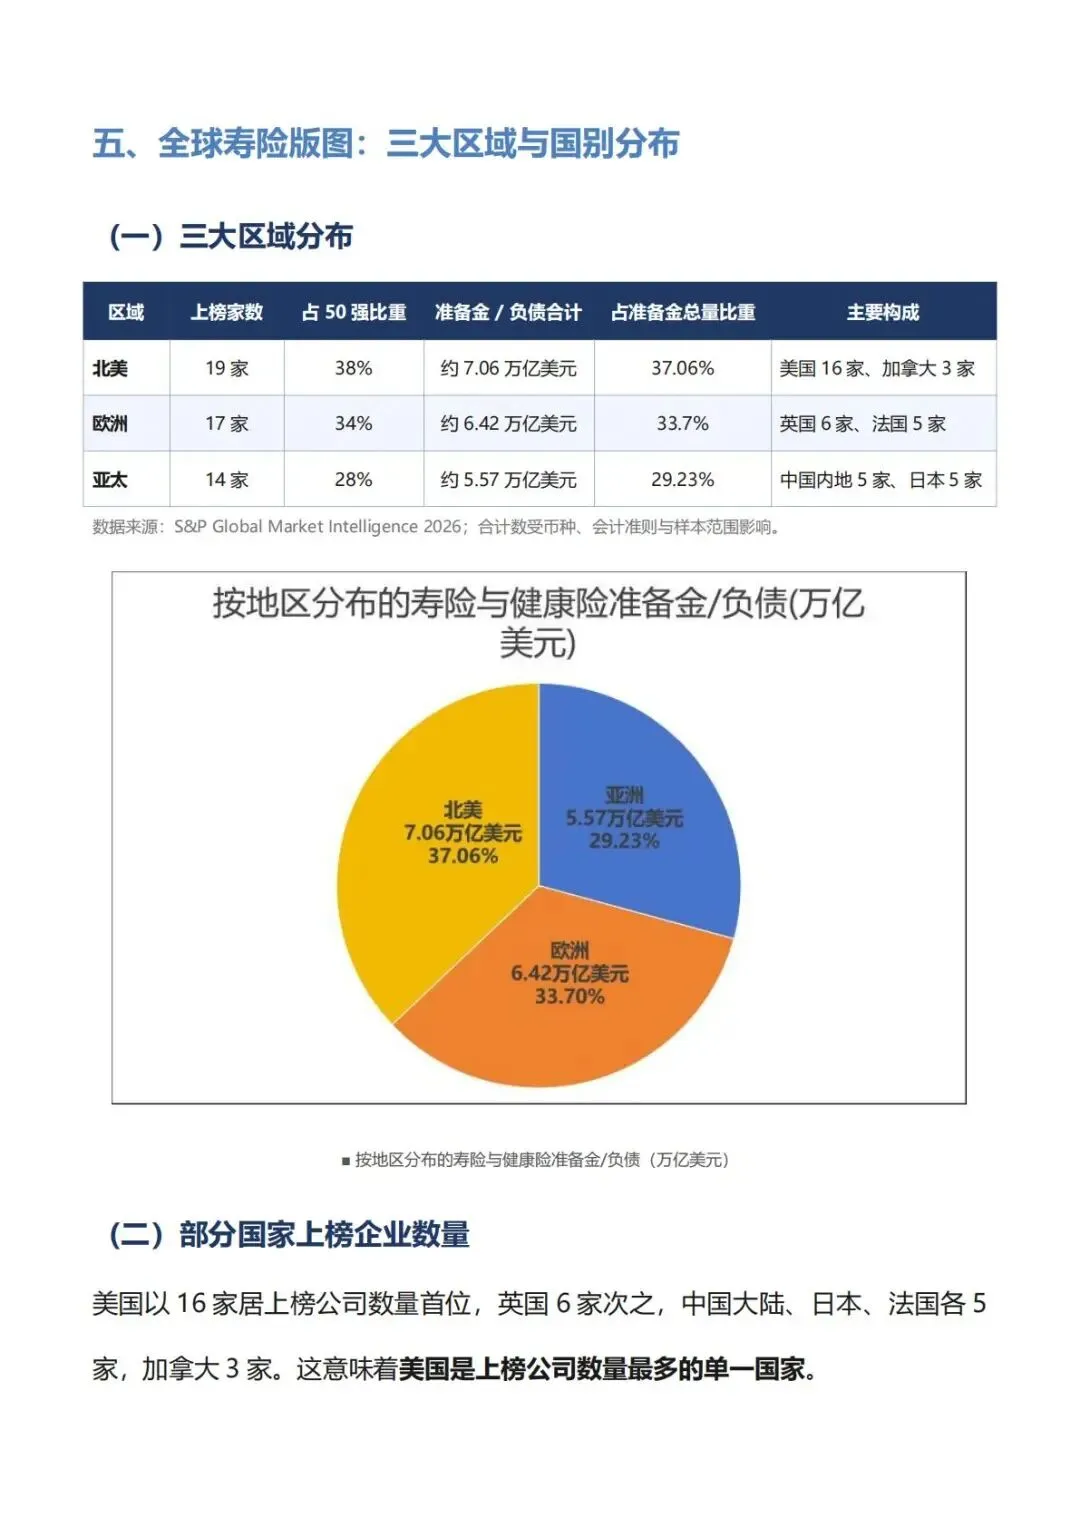
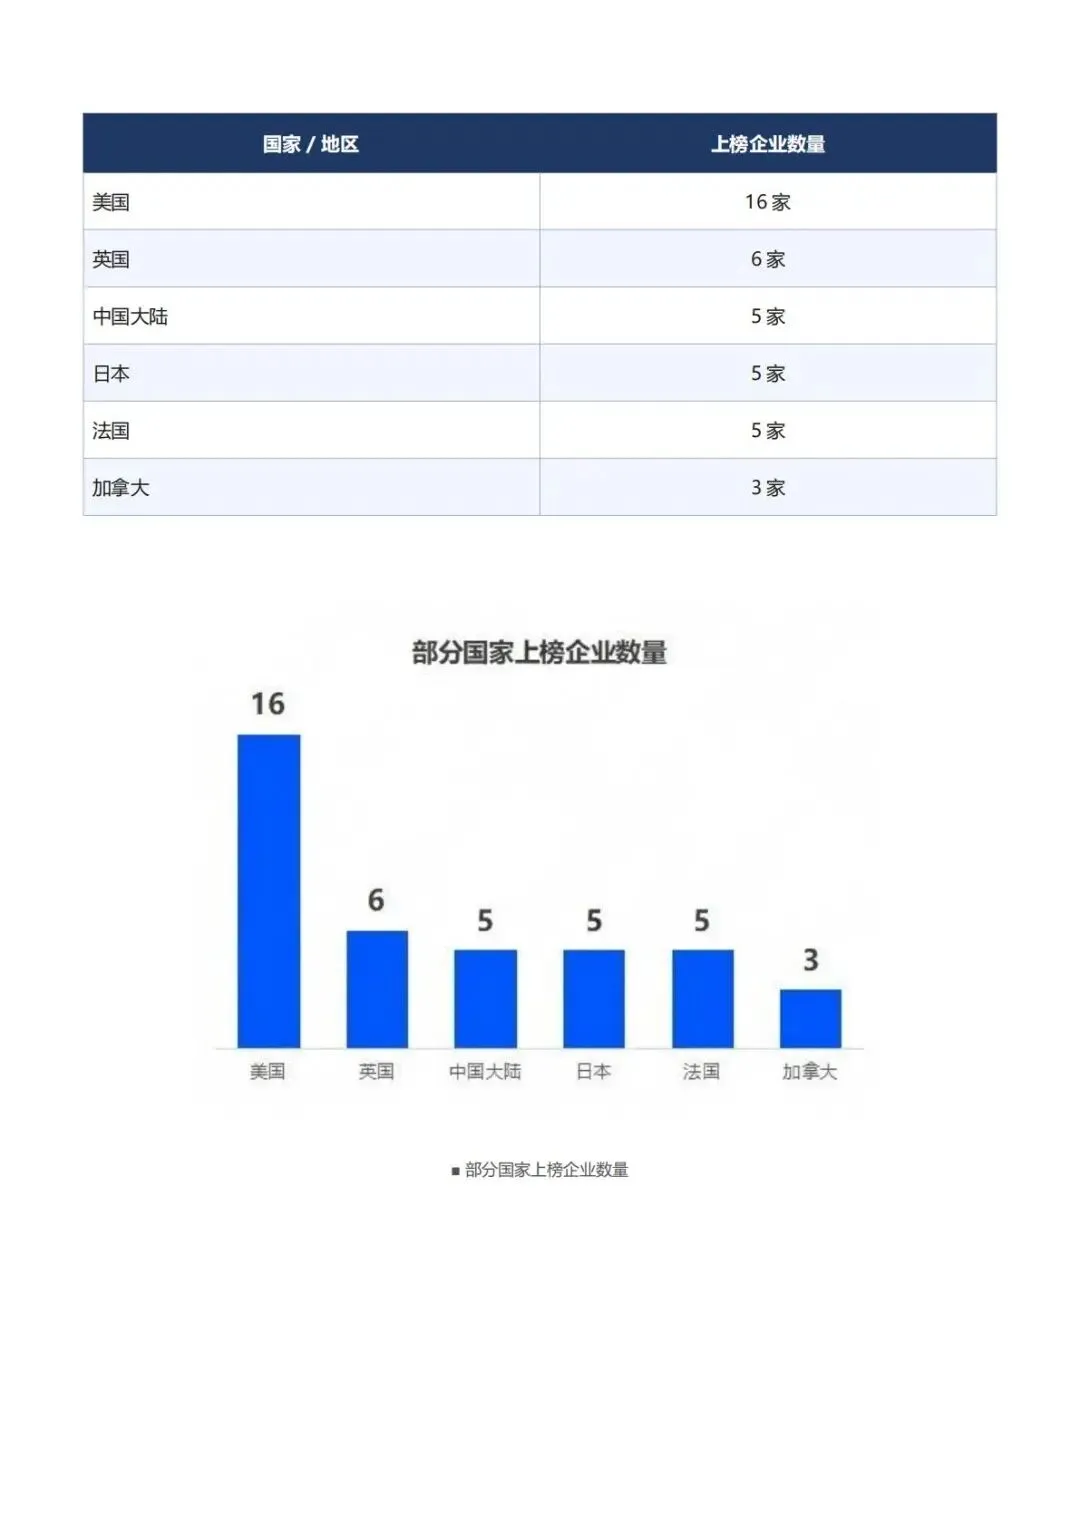
三、全球版图:北美最密,欧洲最厚,亚洲最陡
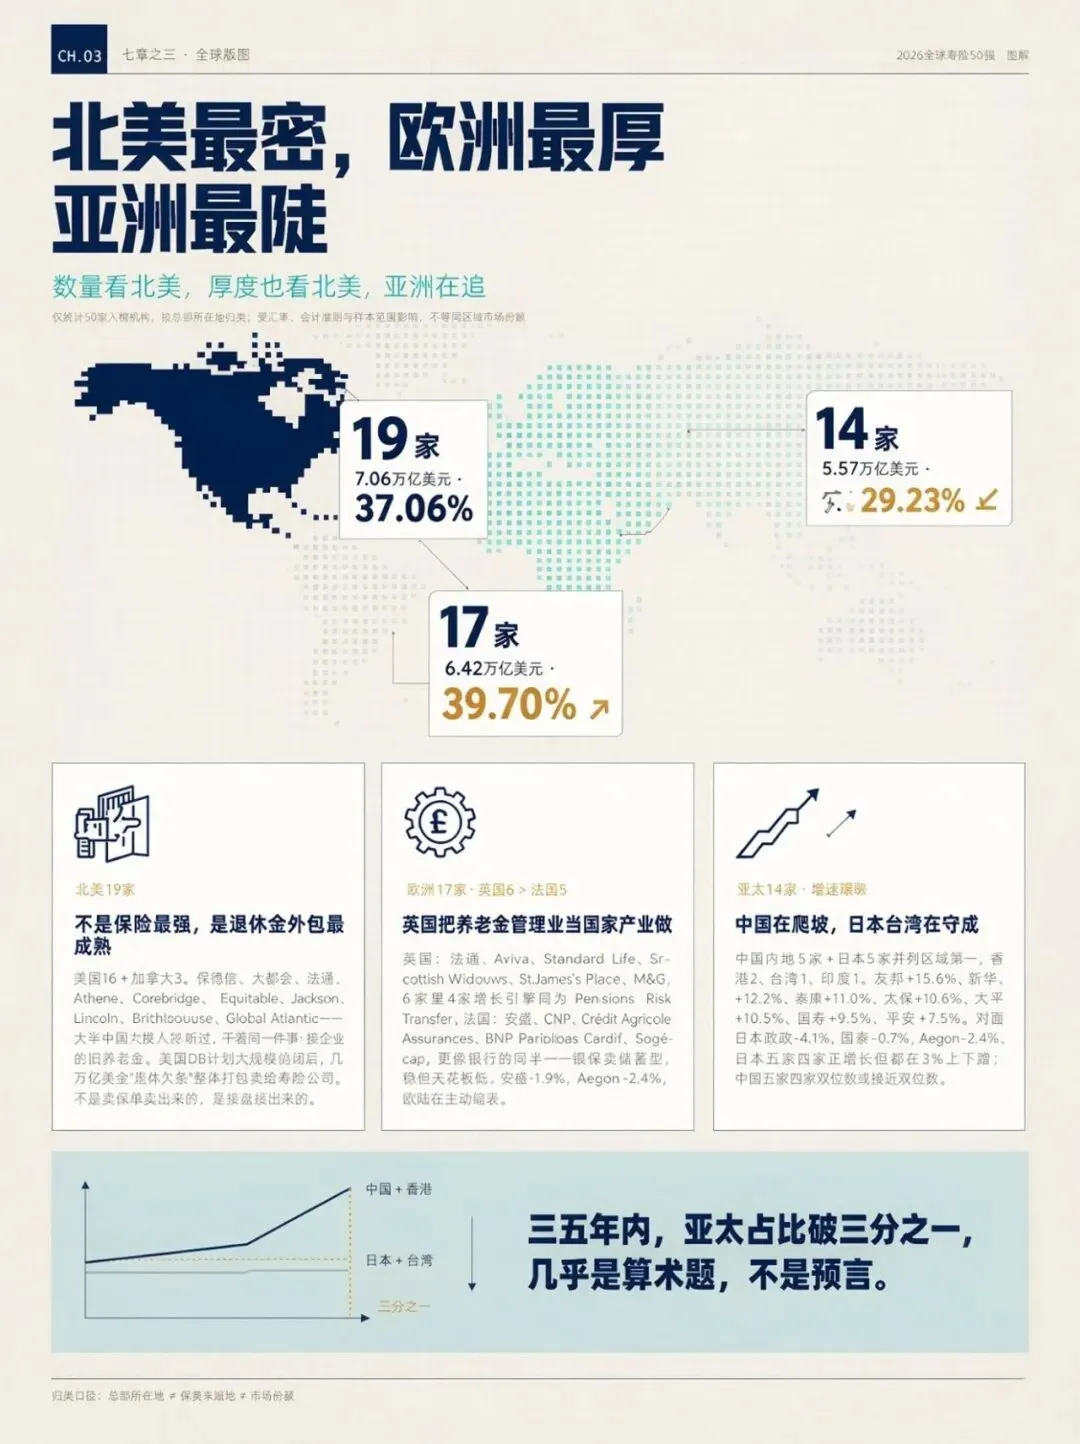
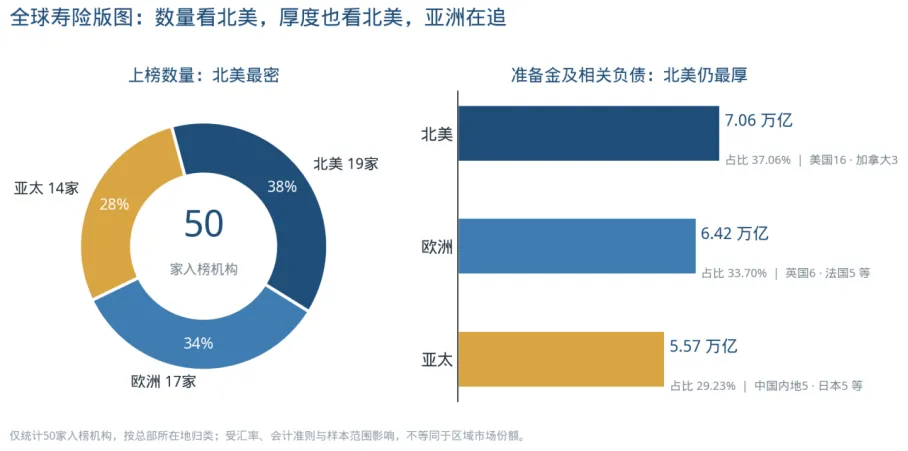
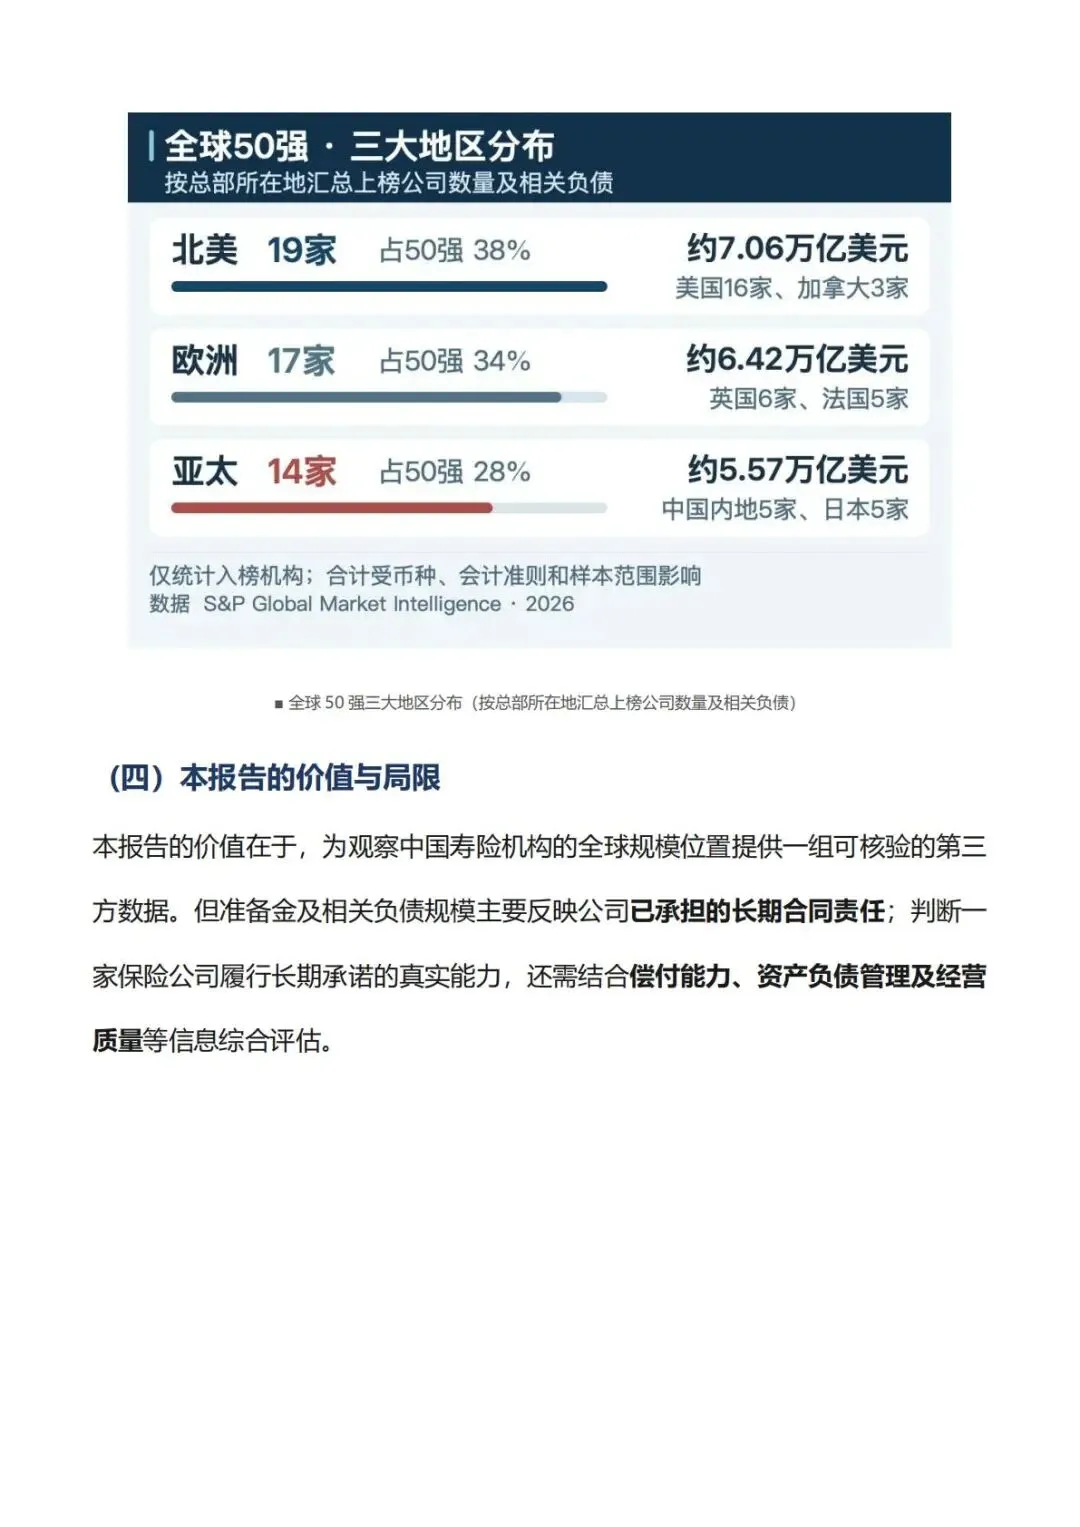
▲ 图2|数量看环图,厚度看条形。仅统计50家入榜机构,按总部归类,不等同区域市场份额。
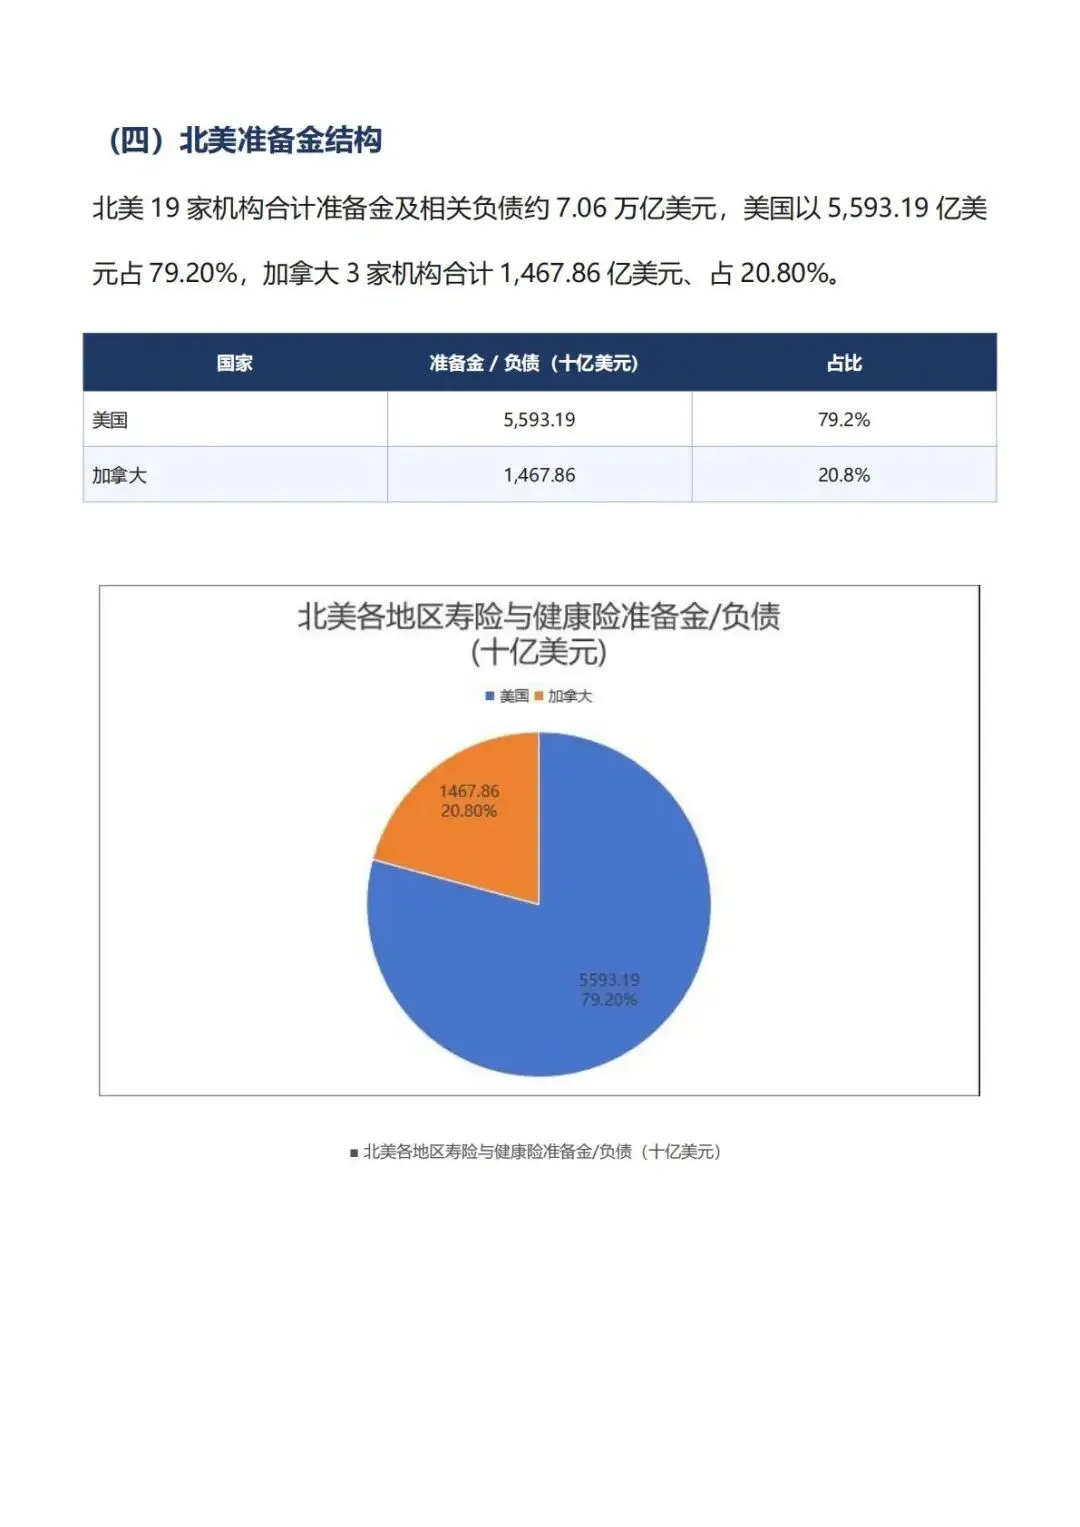
(一)北美19家:不是“保险最强”,是“退休金外包最成熟”
美国16家 + 加拿大3家,合计约7.06万亿美元、占37.06%。但拆开看会发现一个共性:这19家里,保德信、大都会、法通(英籍但主战场在美)、Athene、Corebridge、Equitable、Jackson、Lincoln、Brighthouse、Global Atlantic……大半是中国人几乎没听过的名字,干的却同一件事——接企业的旧养老金。美国DB计划大规模关闭后,几万亿美金的“退休欠条”被整体打包卖给寿险公司,这就是北美负债池这么厚的真正原因。它不是卖保单卖出来的,是接盘接出来的。
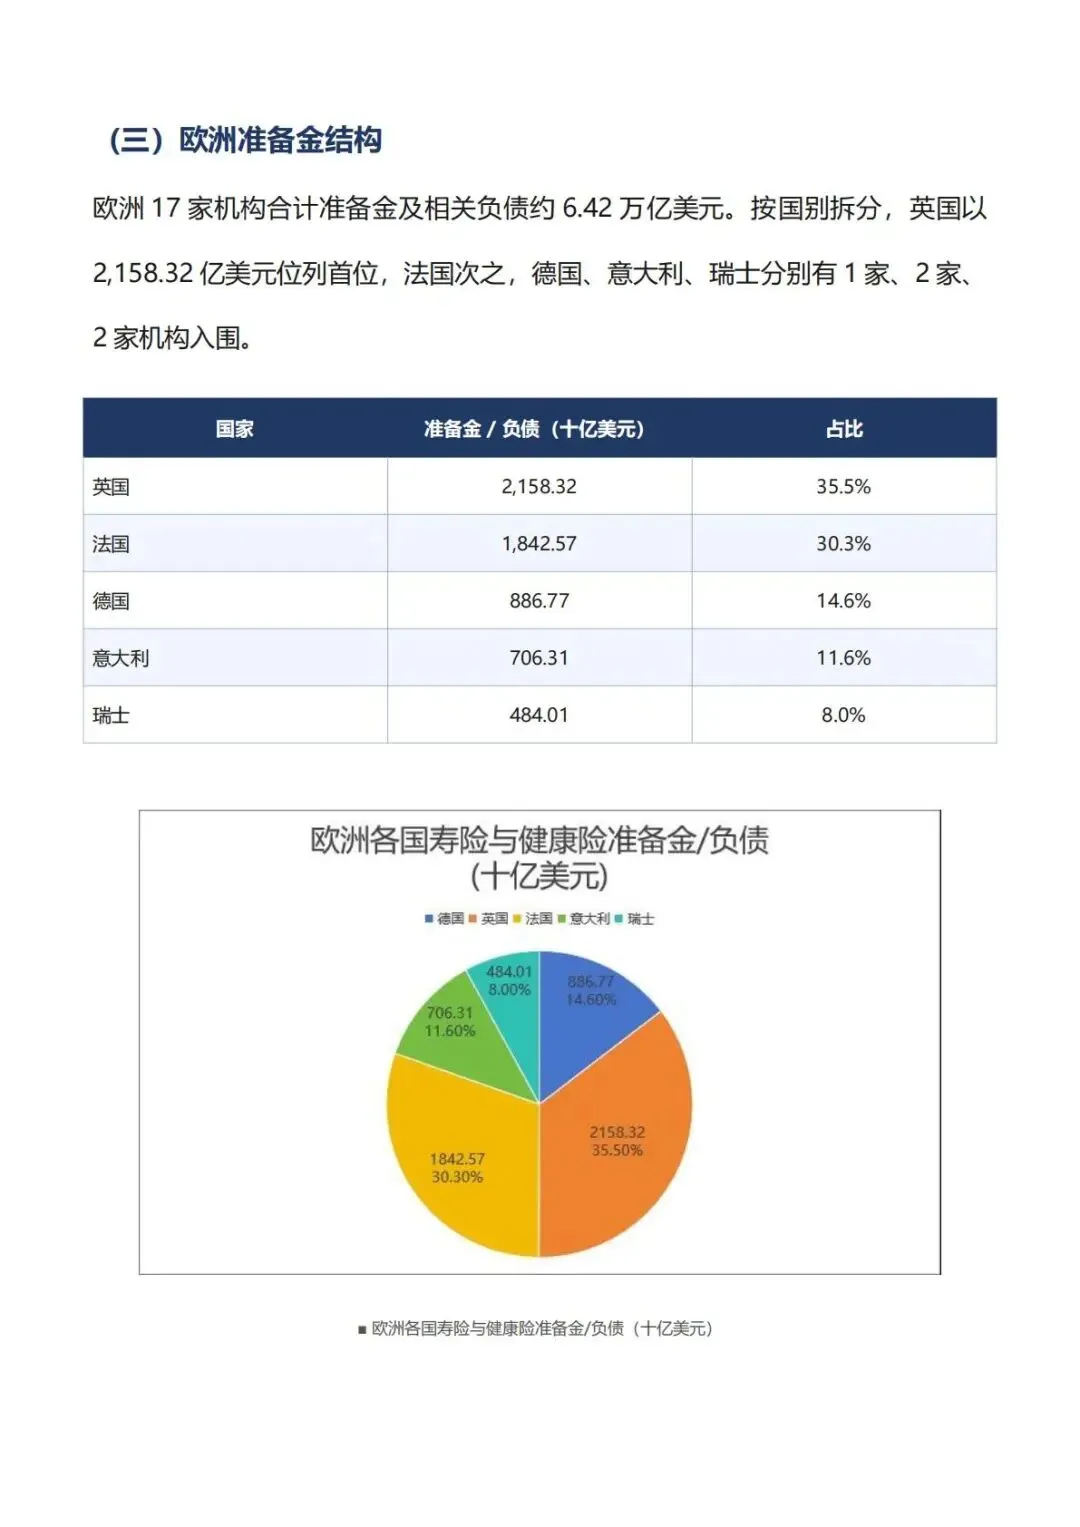
(二)欧洲17家:英国6家反超法国5家,藏着一条暗线
欧洲合计约6.42万亿美元、占33.70%。英国以法通、Aviva、Standard Life、Scottish Widows、St. James's Place、M&G 共6家,压过法国的安盛、CNP、Credit Agricole保险、BNP Paribas保险、Sogécap 5家。
暗线是:英国在把“养老金管理业”当国家产业做。6家里有4家的增长引擎都是同一个词——Pensions Risk Transfer(养老金风险转移)。法国那5家则更像银行的一半:银保渠道卖储蓄型合同,增长稳但天花板低(安盛本届还是−1.9%,荷兰Aegon −2.4%,欧洲大陆在主动缩表)。
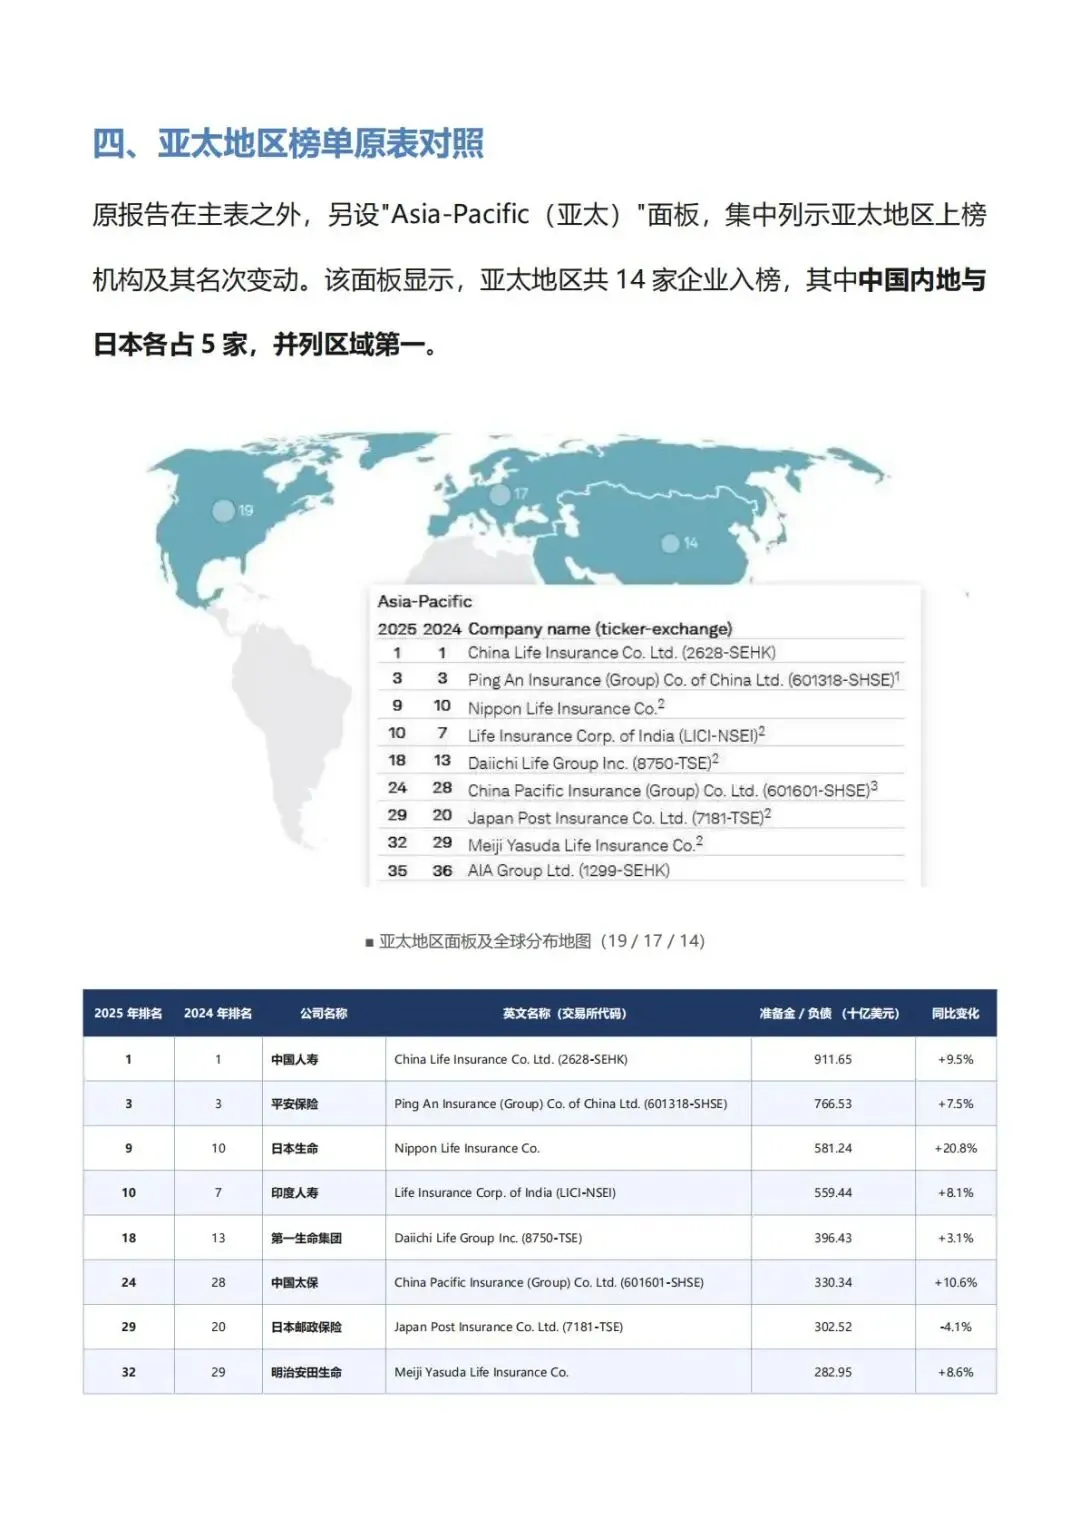
(三)亚太14家:数量追平,增速碾压
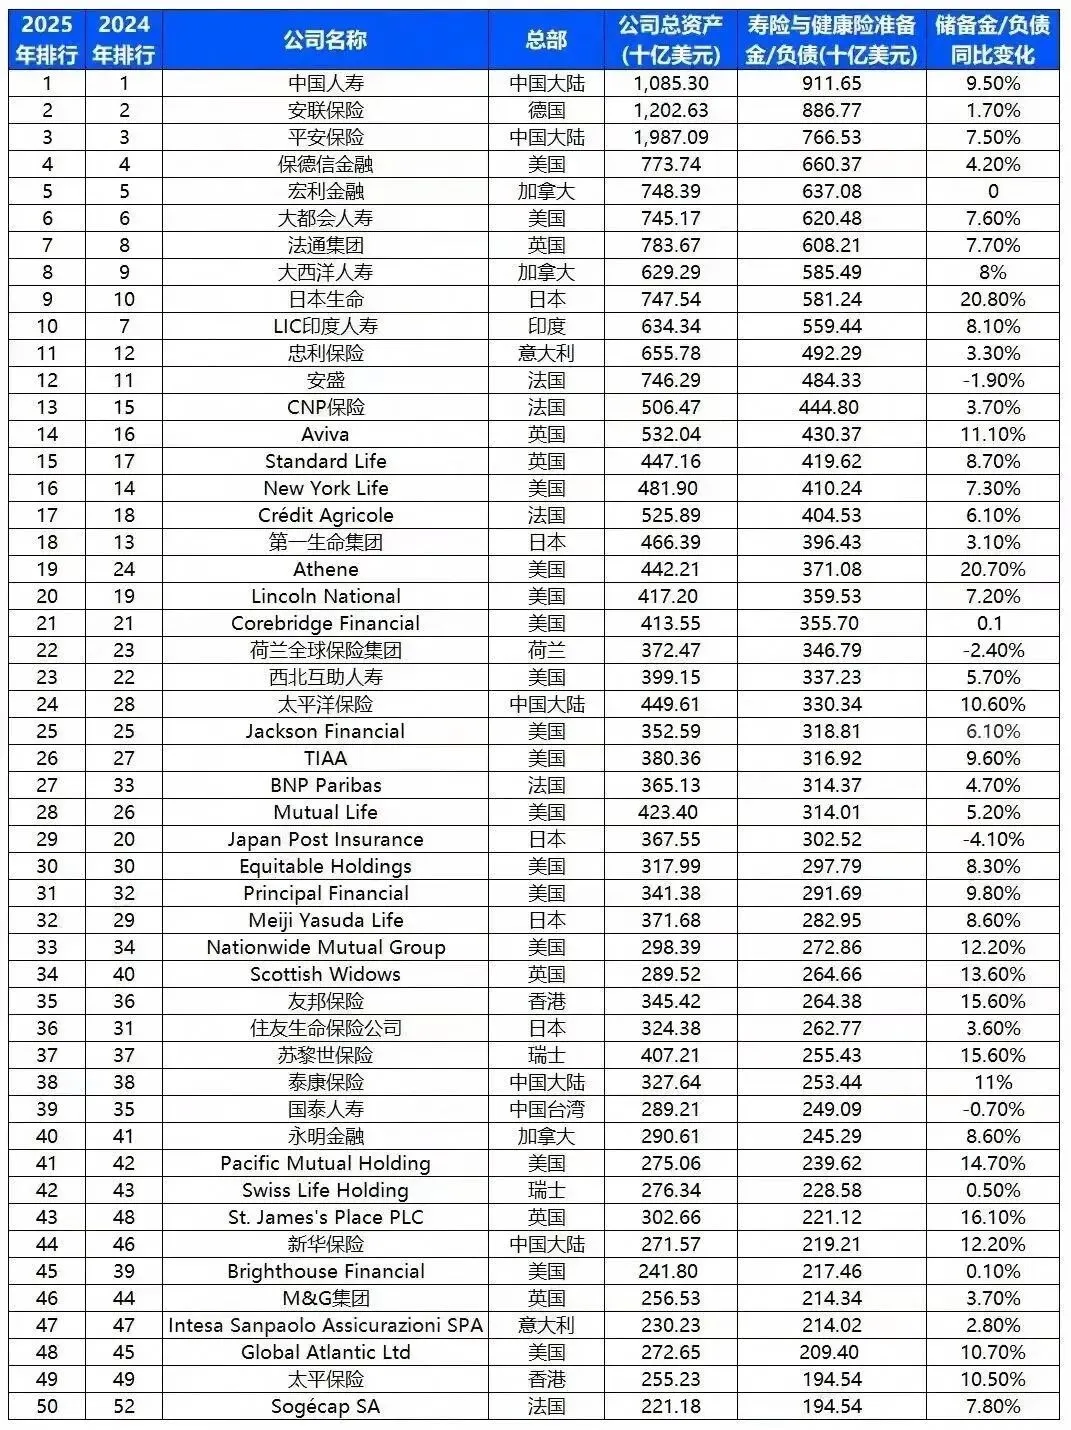
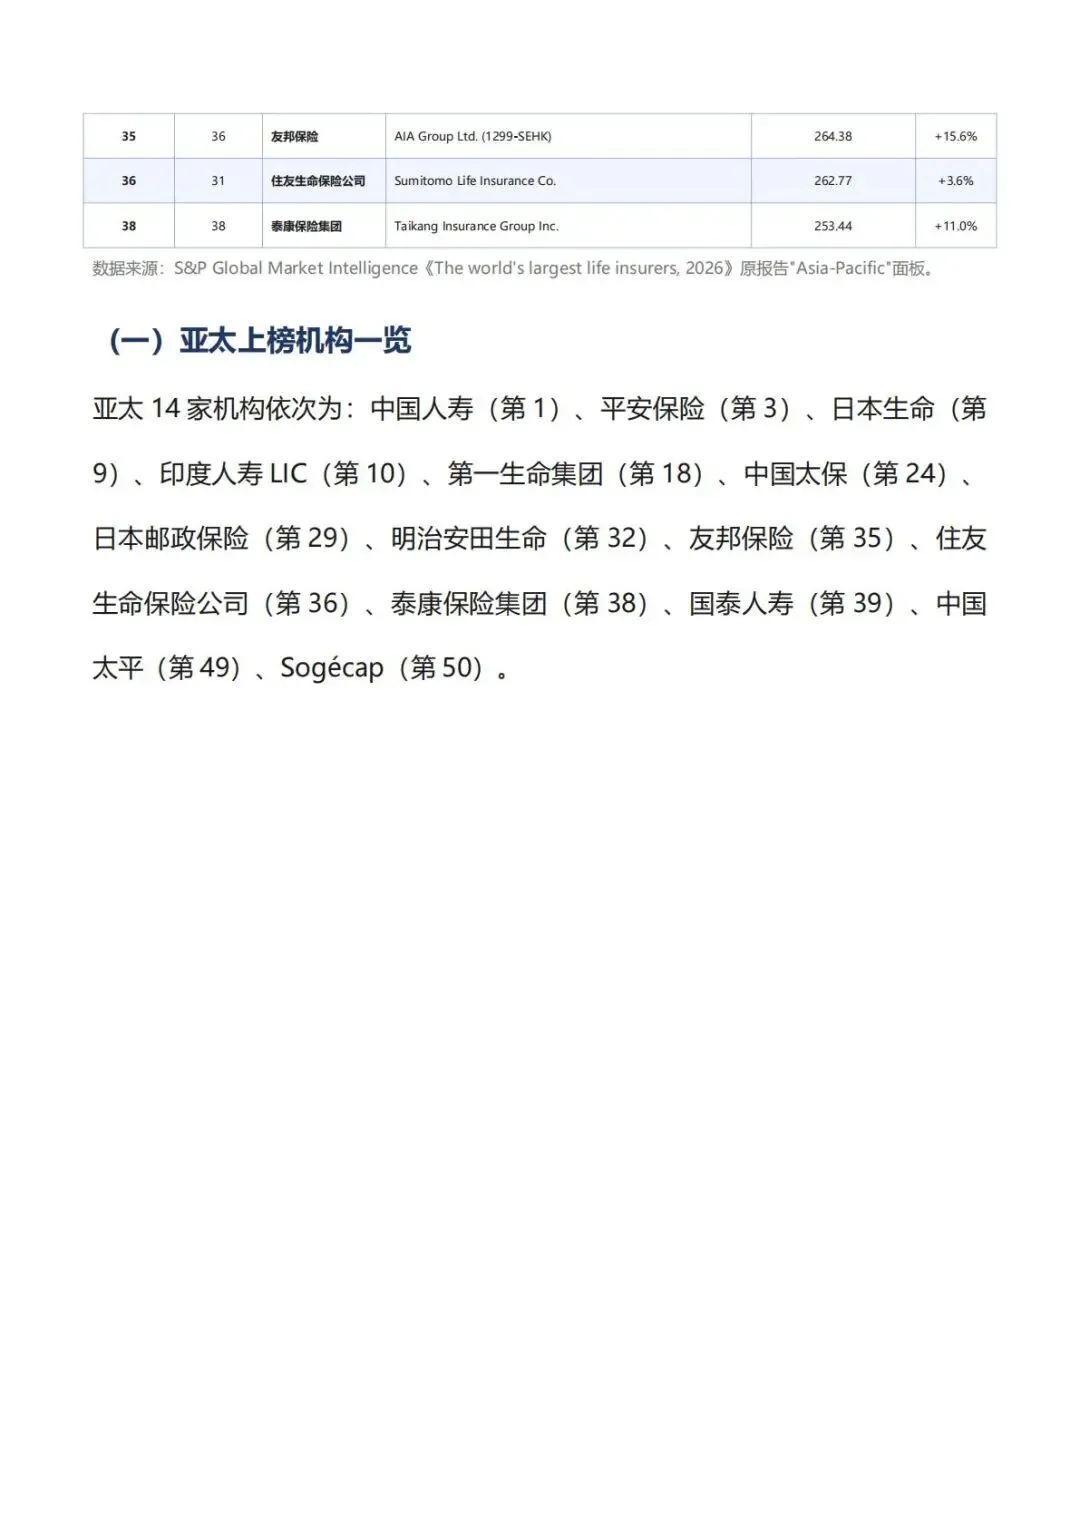
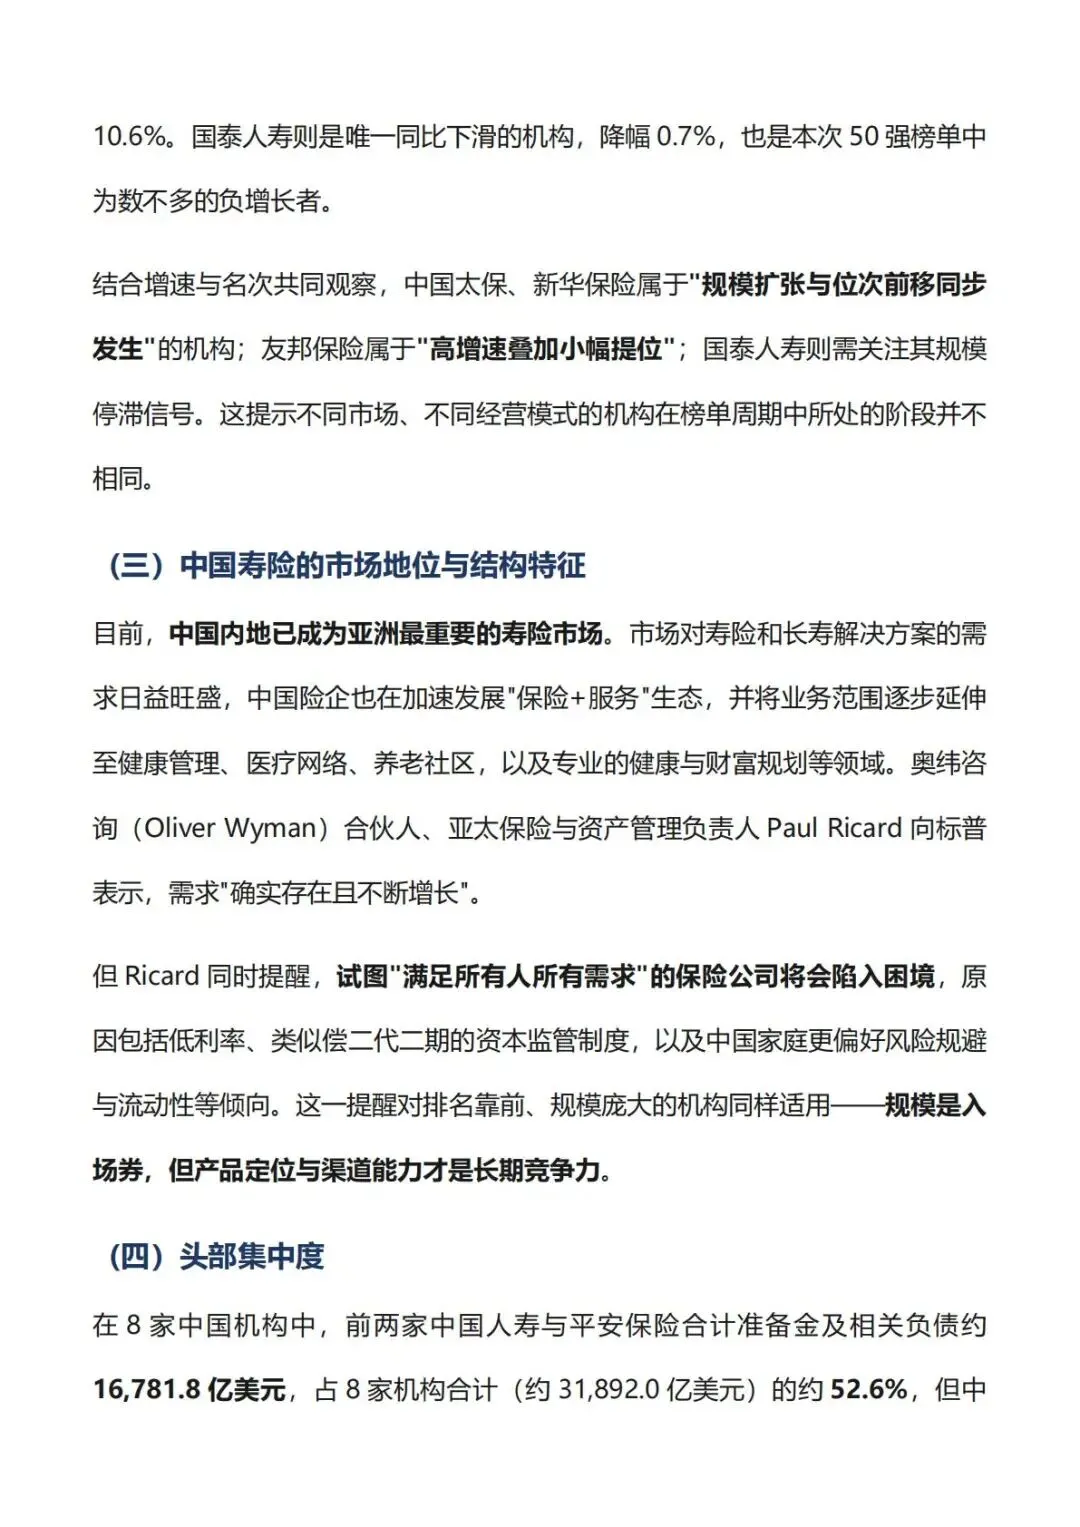
亚太合计约5.57万亿美元、占29.23%,14家里中国内地5家、日本5家并列区域第一,香港2家、台湾1家、印度1家。看增速就知道风向:友邦+15.6%、新华+12.2%、泰康+11.0%、太保+10.6%、太平+10.5%、国寿+9.5%、平安+7.5%;而对面的日本邮政−4.1%、国泰人寿−0.7%、Aegon −2.4%。
一句话:亚太的内部,是“中国+香港在爬坡,日本台湾在守成”的错位赛跑。日本五家里四家正增长,但除日本生命外都在3%上下蹭;中国五家里四家双位数或接近双位数。三五年内,亚太占比破三分之一几乎是算术题,不是预言。
◆ ◆ ◆
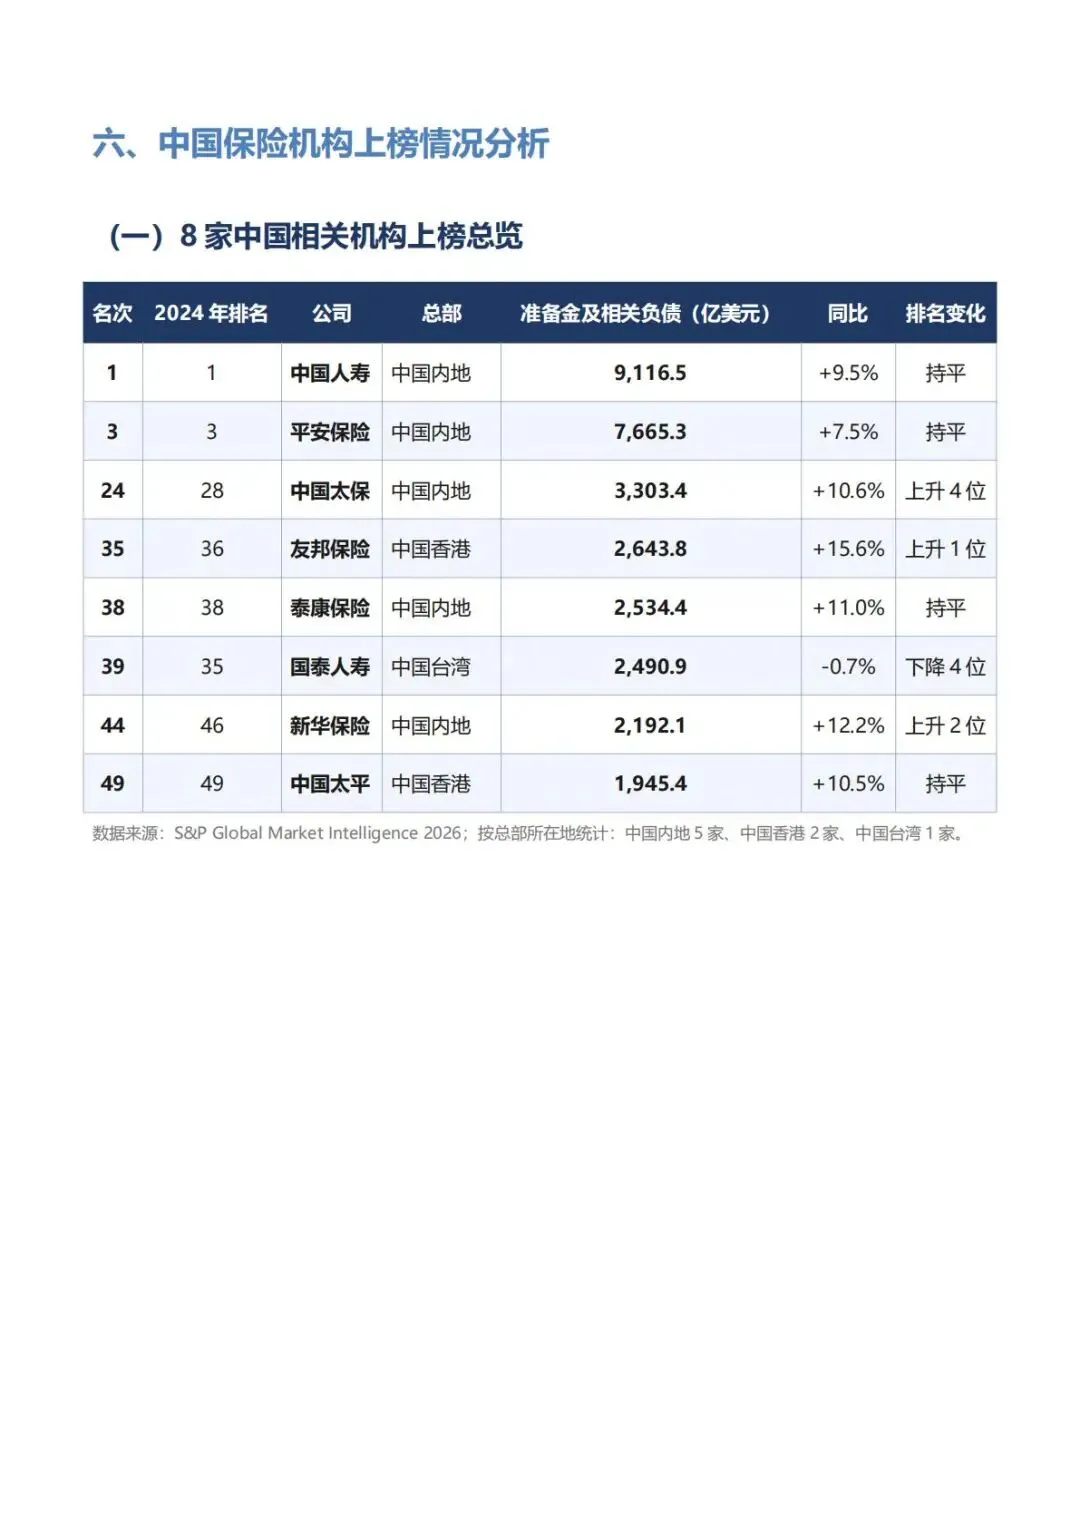
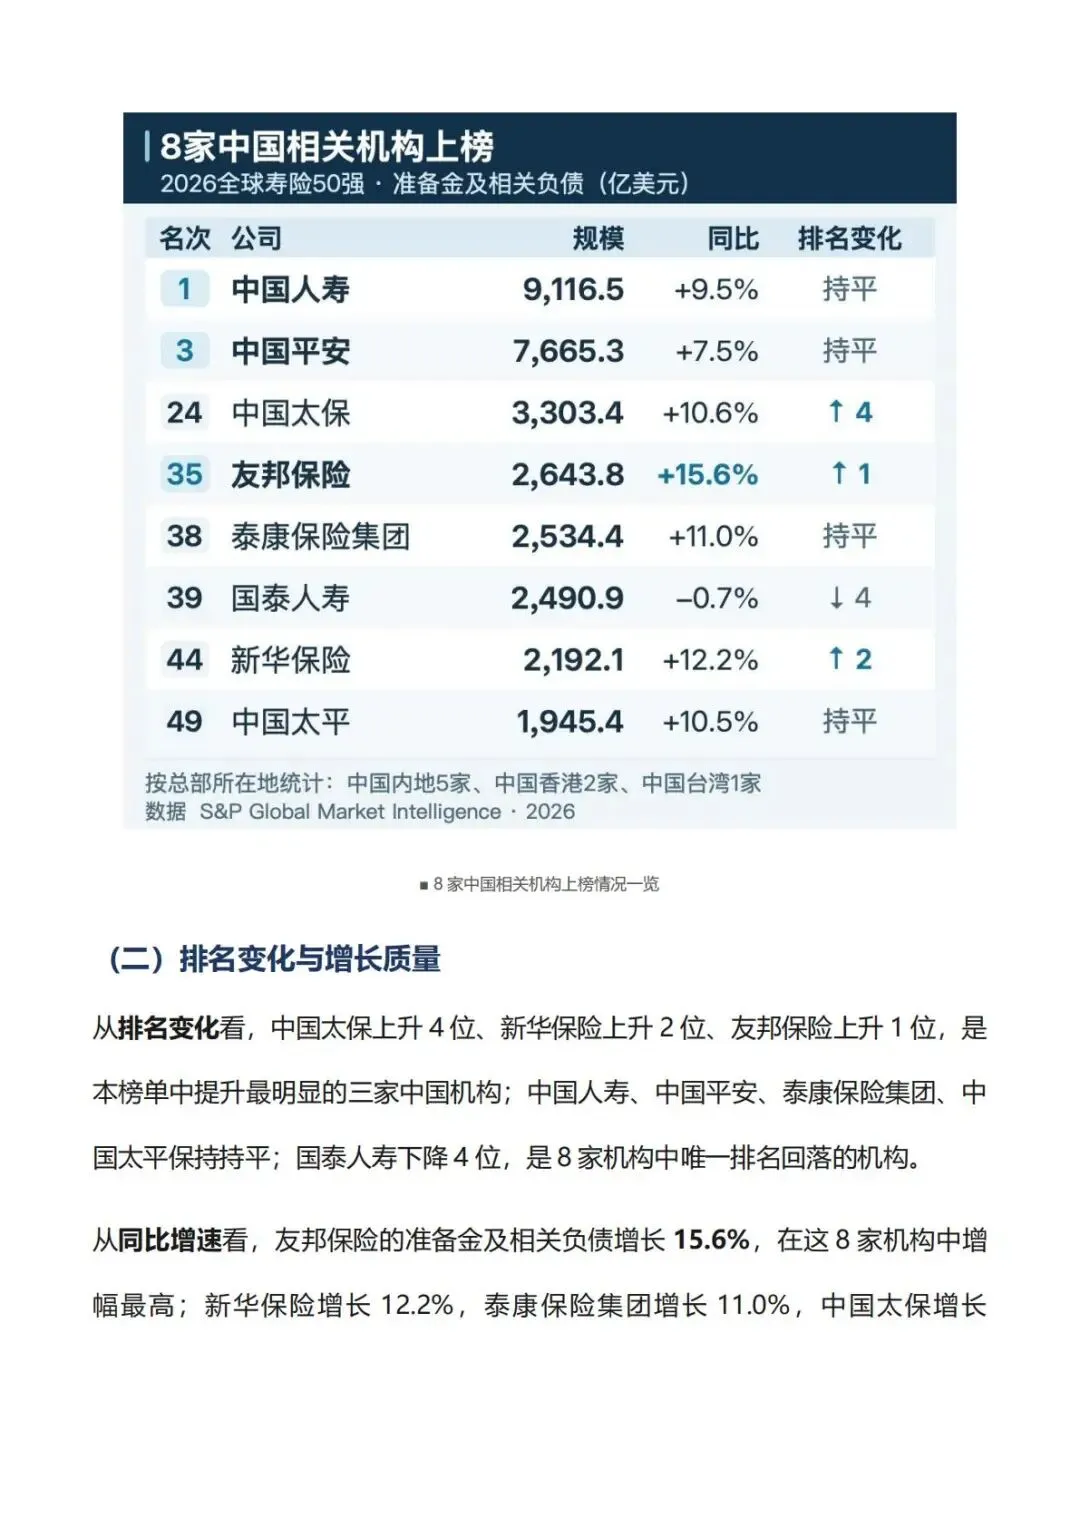
四、中国军团8家:一张“梯度分明”的成绩单
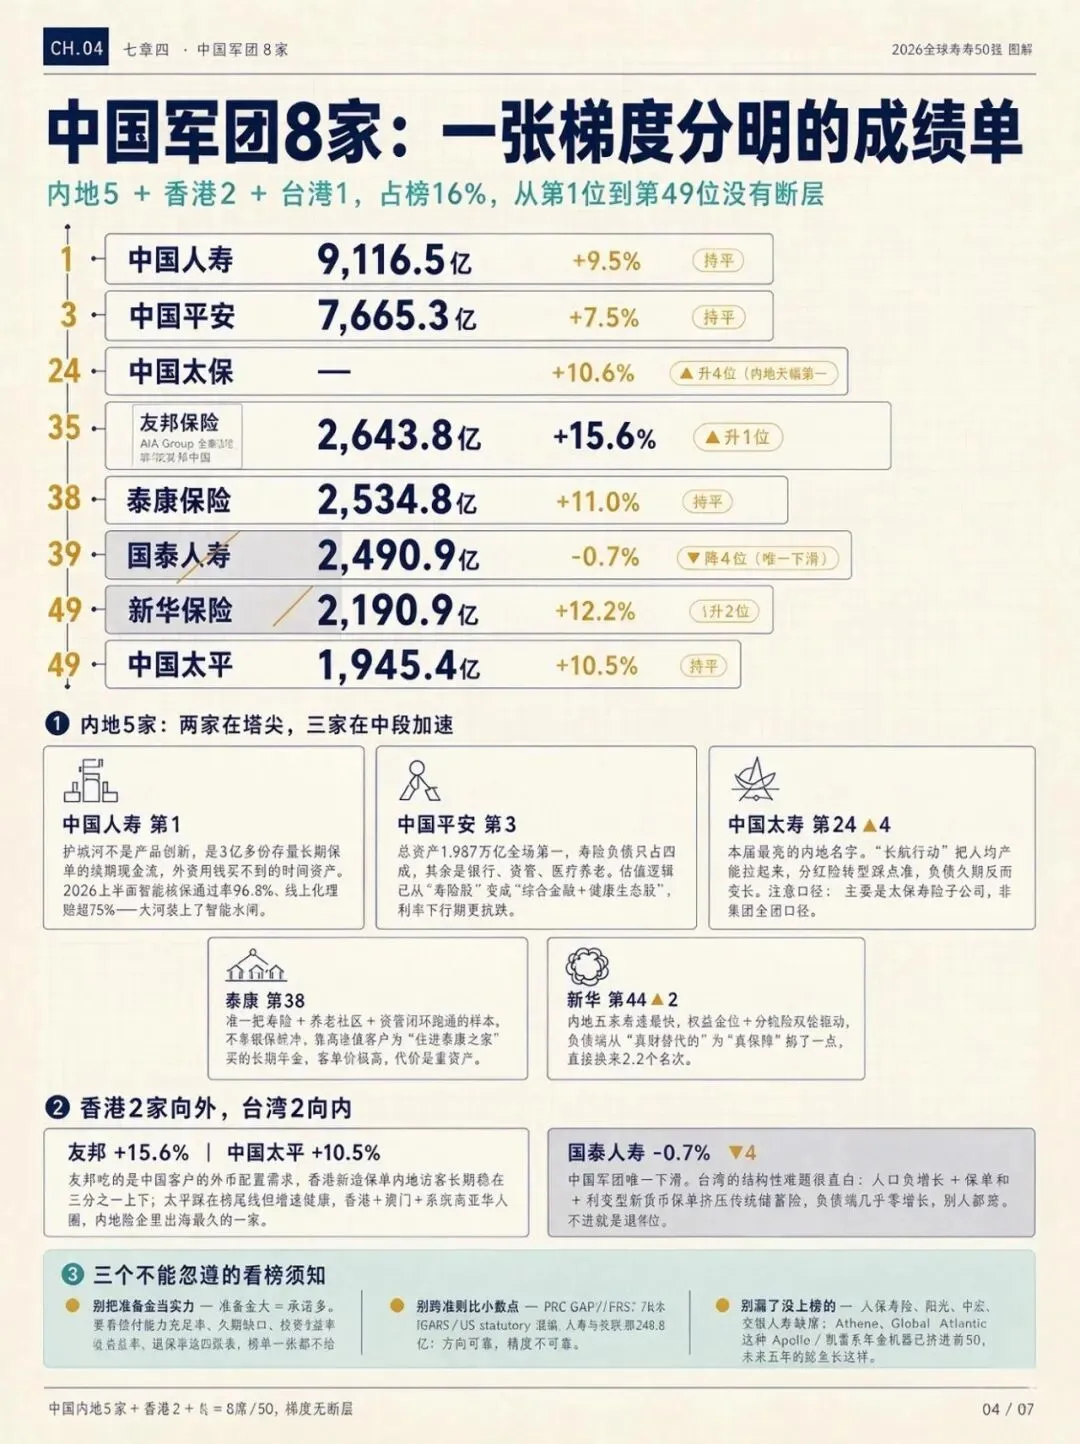
中国内地5家 + 香港2家 + 台湾1家,共8席,占榜单16%。按位次排开,是一条罕见的完整梯队——从全球第1到第49,没有断层。
(一)内地5家:两家在塔尖,三家在中段加速
1. 中国人寿|第1位(持平)|9,116.5亿美元|+9.5%。总资产1.085万亿美元。它的护城河不是产品创新,是3亿多份存量长期保单的续期现金流——这是任何一家外资用钱都买不到的时间资产。2026年上半年智能核保通过率96.8%、线上化理赔占比超75%,说明这条大河开始装上了“智能水闸”。
2. 中国平安|第3位(持平)|7,665.3亿美元|+7.5%。总资产1.987万亿美元,全场第一。看点不在规模,在结构:寿险负债只占集团四成,剩下是银行、资管、医疗养老。它的估值逻辑已经从“寿险股”变成“综合金融+健康生态股”,这也是它在利率下行期比同业更抗跌的原因。
3. 中国太保|第24位(▲升4位,内地升幅第一)|3,303.4亿美元|+10.6%。本届最亮的内地名字。两个抓手:太保寿险的“长航行动”把代理人人均产能拉起来了,加上分红险转型踩点准,负债端久期反而变长了。要注意口径——标普列的主要是太保寿险子公司,不是集团全口径。
4. 泰康保险|第38位(持平)|2,534.4亿美元|+11.0%。中国唯一把“寿险+养老社区+资管”闭环跑通的样本。它的负债增长不靠银保冲量,靠高净值客户为“能住进泰康之家”而买的长期年金,客单价极高。代价是重资产,所以它在榜上是“负债增速快、总资产却不显眼”的那一类。
5. 新华保险|第44位(▲升2位)|2,192.1亿美元|+12.2%。内地五家里增速最快。2025年以来权益仓位与分红险双轮驱动,负债端从“理财替代品”往“真保障”挪了一点,效果直接反映在这2.2个名次上。
(二)香港2家 + 台湾1家:一个向外,一个向内
1. 友邦保险|第35位(▲升1位)|2,643.8亿美元|+15.6%。全50强里增速第三高的亚洲公司。它吃的是“中国客户的外币配置需求”——香港新造保单里内地访客贡献长期稳在三分之一上下。再提醒一次:上榜主体是AIA Group,把泰国、新加坡、马来西亚全算进去了,不能当成“友邦中国”的成绩单。
2. 中国太平|第49位(持平)|1,945.4亿美元|+10.5%。踩在榜尾线上,但增速健康。太平的看点是跨境:香港寿险 + 澳门 + 东南亚华人圈,是内地险企里“出海”最久的一家。
3. 国泰人寿|第39位(▼降4位)|2,490.9亿美元|−0.7%。本届中国军团里唯一下滑的。台湾市场的结构性难题很直白:人口负增长+保单饱和+新货币型保单(利变型)挤压传统储蓄险,导致负债端几乎零增长,而别人都在跑,不进就是退4位。
(三)三个不能忽略的“看榜须知”
1. 别把准备金当实力。准备金大=承诺多,不等于兑付能力强。判断一家寿险公司靠不靠谱,要看的是偿付能力充足率、资产负债久期缺口、投资收益率与退保率这四张表,榜单一个都不提供。
2. 别跨准则比小数点。国寿用PRC GAAP、友邦用IFRS、日本生命用日本GAAP、保德信用US statutory。国寿与安联那248.8亿美元的差距,方向可靠,精度不可靠。
3. 别漏了没上榜的。人保寿险、阳光、中宏、交银人寿等未进前50;反过来,Athene、Global Atlantic 这种“ Apollo / 凯雷系”的美国年金机器,名字陌生却已挤进前50——未来五年真正的鲶鱼,可能长这样。
◆ ◆ ◆
五、三条暗流:Level 3、AI、并购,正在重画这张表
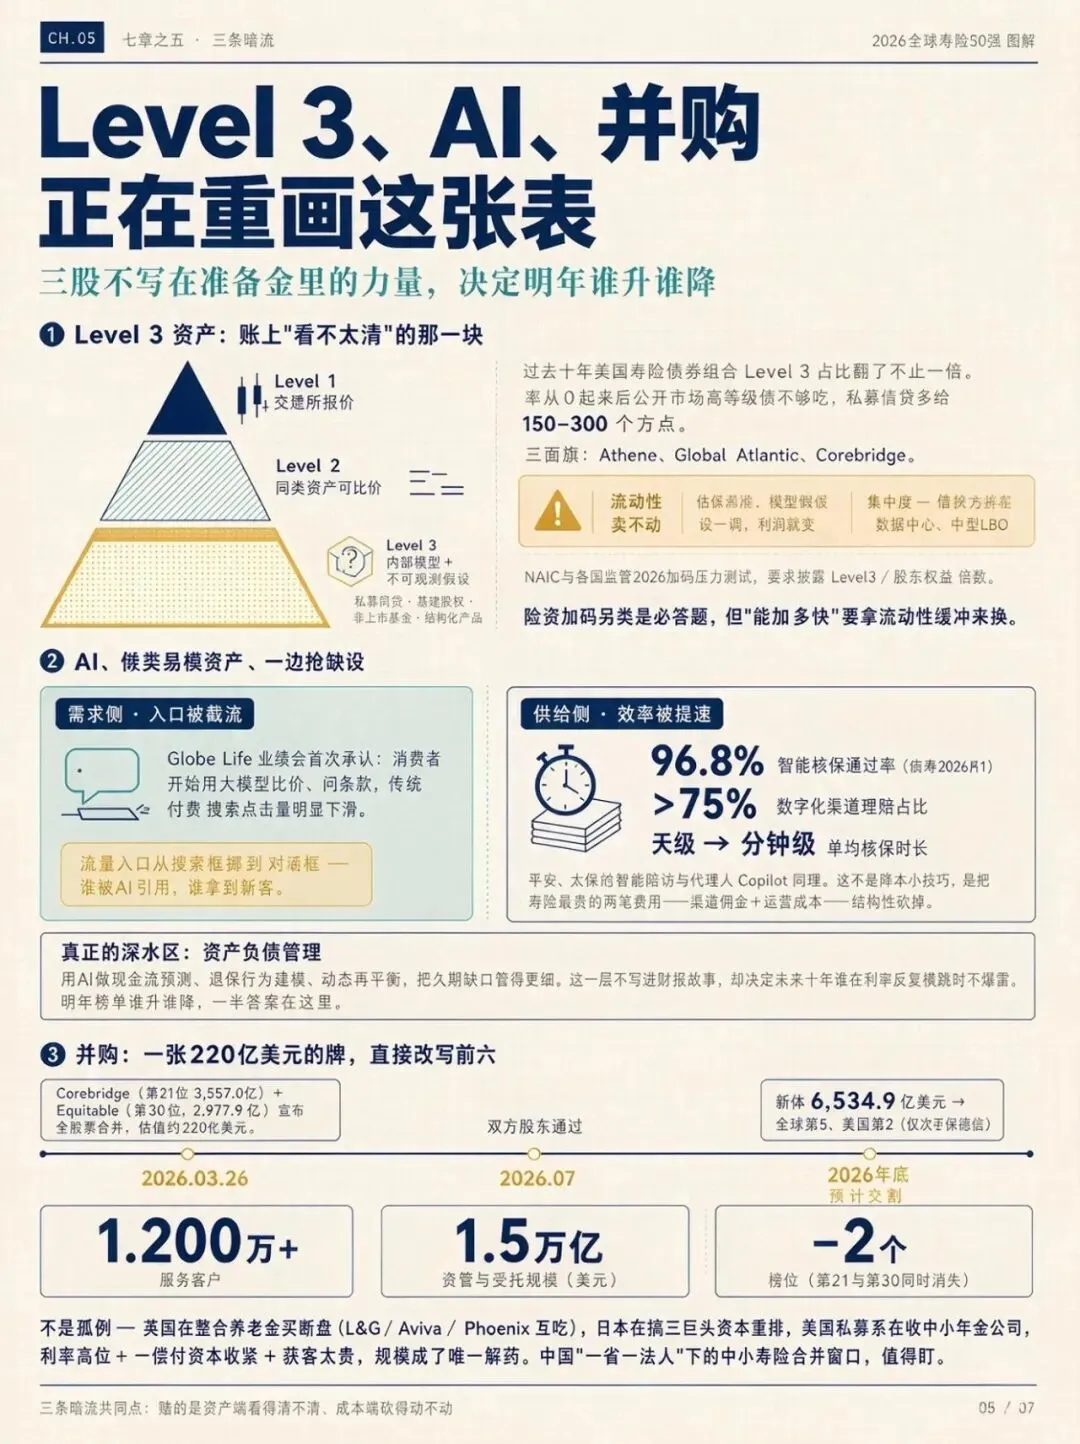
(一)Level 3资产:资产负债表上“看不太清”的那一块
先解释概念。会计准则把金融资产按估值可观察程度分三层:一层是交易所报价,二层是同类资产可比价,三层(Level 3)是没有市场价、只能靠自己内部模型加不可观测假设算出来的——私募信贷、基建股权、非上市基金、部分结构化产品都在这儿。
过去十年,美国寿险公司的债券组合里Level 3占比翻了不止一倍。原因很实在:利率从0起来之后,公开市场的高等级债不够吃,私募信贷能多给150–300个基点。Athene、Global Atlantic、Corebridge 是这条路线的三面旗。
风险在哪?三句话:一是流动性——退保潮来时,卖不动;二是估值弹性——模型里假设一调,利润就变;三是集中度——借款方高度重叠在医疗、数据中心、中型杠杆收购。NAIC 与各国监管2026年都在加码压力测试,要求披露“Level 3 / 股东权益”倍数。对中国的启示很直接:险资加码另类是必答题,但“能加多快”要拿流动性缓冲来换。
(二)AI:一边抢客户,一边抢效率
1. 需求侧被AI截流了。Globe Life 在业绩会上首次承认:消费者开始用大模型比价、问条款,公司传统的付费搜索点击量明显下滑。这意味着“谁在搜索引擎上买关键词谁获客”的老剧本正在作废,流量入口从搜索框挪到了对话框。谁被AI引用,谁就拿到新客。
2. 供给侧被AI提速了。中国人寿2026上半年给出的数字最直观:智能核保通过率96.8%,数字化渠道理赔占比超75%,单均核保时长从天级压到分钟级。平安、太保在智能陪访与代理人Copilot上的投入同理——这不是“降本”小技巧,而是把寿险最贵的两笔费用(渠道佣金+运营成本)结构性砍掉。
3. 真正的深水区是资产负债管理。用AI做现金流预测、退保行为建模、动态再平衡,能把久期缺口管得更细。这一层不写在财报故事里,却决定未来十年谁在利率反复横跳时不爆雷。榜单上明年谁升谁降,一半答案在这里。
(三)并购:一张220亿美元的牌,直接改写前六
2026年3月26日,Corebridge Financial(第21位,3,557.0亿)与 Equitable Holdings(第30位,2,977.9亿)宣布全股票合并,估值约220亿美元,7月获双方股东通过,预计2026年底交割。
合并之后会发生什么,算一下就知道有多狠:负债规模6,534.9亿美元,直接空降到全球第5、美国第2(仅次于保德信),服务客户超1,200万,资管与受托规模约1.5万亿美元。也就是说,明年这张榜的前六,会凭空多出一个新巨头,而第21和第30两个位置同时消失。
这不是孤例。英国在整合养老金买断盘子(L&G、Aviva、Phoenix 互相吃),日本在搞“三巨头+准巨头”的资本重排,美国私募系在收中小年金公司。逻辑完全一致:利率高位 + 偿付资本规则收紧 + 获客成本太贵,规模成了唯一的解药。中国这边,“一省一法人”的老格局下,中小寿险的合并窗口也在被讨论——榜单明年会不会出现“某两家中国名字合成一个”,值得盯。
◆ ◆ ◆
六、往前看五年:亚洲的天花板,不在需求在这三件事
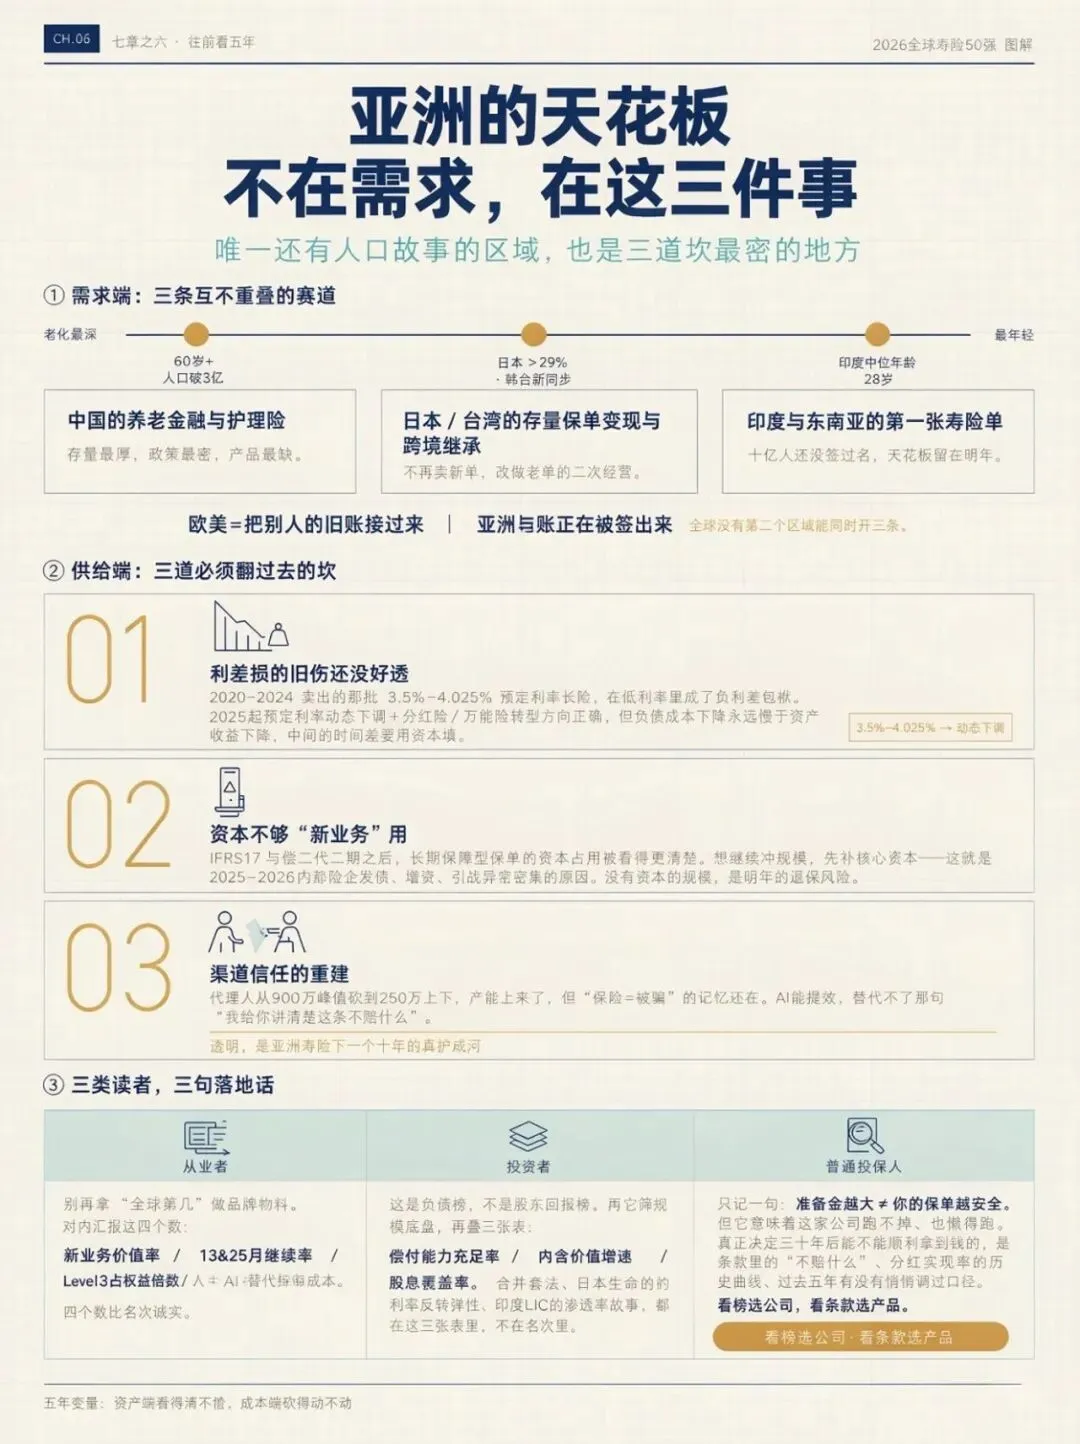
(一)需求端:亚洲是唯一还有“人口故事”的地方
欧美寿险的负债增长,本质是“把别人的旧账接过来”;亚洲的增长,是“新账正在被签出来”。中国60岁以上人口已破3亿,日本超29%,韩国、台湾、新加坡同步老化,而印度中位数年龄还在28岁。这给出三条互不重叠的赛道:中国的养老金融与护理险、日本/台湾的存量保单变现与跨境继承、印度和东南亚的第一张寿险单。全球没有第二个区域能同时开三条。
(二)供给端:三道必须翻过去的坎
1. 利差损的旧伤还没好透。2020–2024年卖出去的那批3.5%–4.025%预定利率长险,在低利率里成了负利差包袱。2025年以来的预定利率动态下调+分红险/万能险转型是正确方向,但负债成本的下降永远慢于资产收益的下降,这中间的时间差要用资本填。
2. 资本不够“新业务”用。IFRS 17与偿二代二期之后,长期保障型保单的资本占用被看得更清楚。想继续冲规模,就得先补核心资本——这就是为什么2025–2026年内地险企发债、增资、引战异常密集。没有资本的规模,是明年的退保风险。
3. 渠道信任的重建。代理人从900万峰值砍到250万上下,产能是上来了,但“保险=被骗”的记忆还在。AI能提效,却替代不了那句“我给你讲清楚这条不赔什么”。透明,是亚洲寿险下一个十年的真护城河。
(三)给不同读者的三句落地话
1. 如果你是从业者:别再拿“全球第几”做品牌物料了。真正该对内汇报的是——新业务价值率、13/25月继续率、Level 3占权益倍数、AI替代掉的每单成本。这四个数比名次诚实。
2. 如果你是投资者:这张榜是“负债榜”,不是“股东回报榜”。用它筛出规模底盘,然后再叠三张表看:偿付能力充足率、内含价值增速、股息覆盖率。Corebridge×Equitable 的合并套利、日本生命的利率反转弹性、印度LIC的渗透率故事,都在这三张表里,不在名次里。
3. 如果你是普通投保人:唯一要记住的一句是——准备金越大≠ 你的保单越安全,但它意味着这家公司跑不掉、也懒得跑。真正决定你几十年后能不能顺利拿到钱的,是条款里的“不赔什么”、是分红实现率的历史曲线、是这家公司过去五年有没有为卖不动的产品悄悄调过口径。看榜选公司,看条款选产品。
◆ ◆ ◆
七、结语:这张榜真正的看点,是“时间在谁那边”
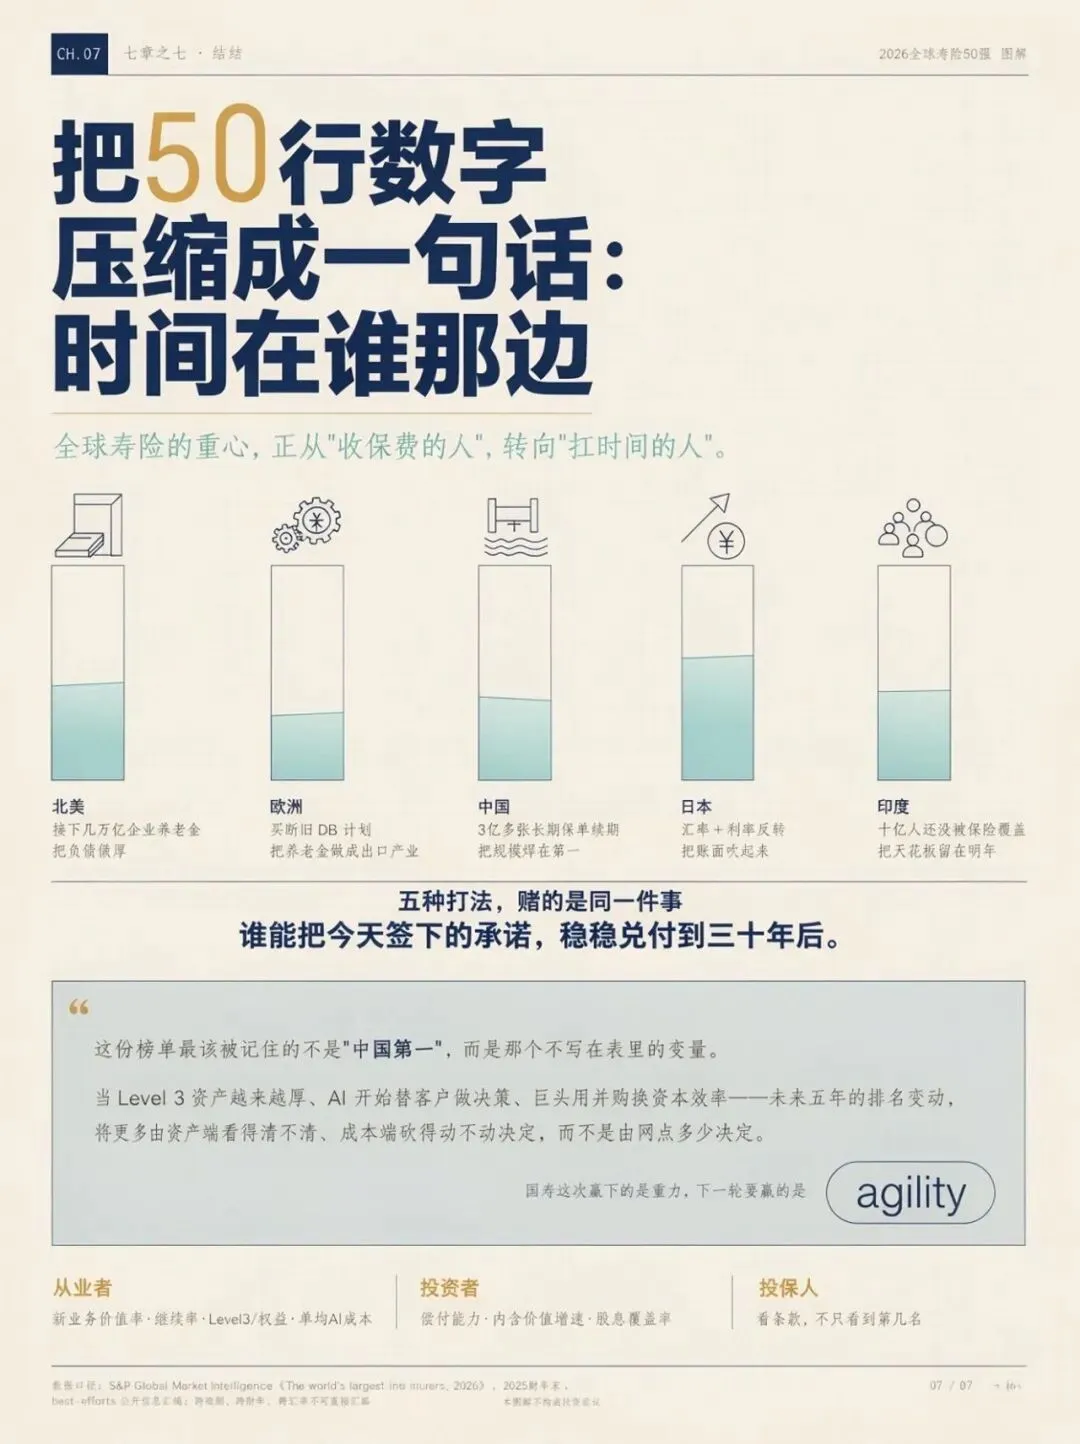
把50行数字压缩成一句话:全球寿险的重心,正从“收保费的人”转向“扛时间的人”。
北美靠接下几万亿企业养老金,把负债做厚;欧洲靠把旧DB计划买断,把养老金做成出口产业;中国靠3亿多张长期保单的续期,把规模焊在第一;日本靠汇率和利率的反转,把账面吹起来;印度靠还没被保险覆盖的十亿人,把天花板留在明年。五种打法,赌的是同一件事——谁能把今天签下的承诺,稳稳兑付到三十年后。
所以这份榜单最该被记住的不是“中国第一”,而是那个不写在表里的变量:当Level 3资产越来越厚、AI开始替客户做决策、巨头用并购换资本效率,未来五年的排名变动,将更多由“资产端看得清不清、成本端砍得动不动”决定,而不是由网点多少决定。国寿这次赢下的是重力,下一轮要赢的是 agility。
◆ ◆ ◆
【总结】
国寿卫冕、平安守三,中国双核已焊死塔尖;但决定明年座次的不是网点,是Level 3看得清不清、AI省得下多少、并购融不融得动资本。规模赢今天,敏捷赢明天。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告
