十大品牌
当前位置:
首页
>
排行榜
>重疾险怎么选?别只看保多少种病
重疾险怎么选?别只看保多少种病
更新时间 2026-11-19 07:59:58
重疾险怎么选?别只看保多少种病
买重疾险时,经常会看到这样的产品介绍:
“保障120种重大疾病”“轻中症多次赔付”“终身保障”“自带保费豁免”……
看起来保障越来越丰富,但价格也可能相差不少。
同样是重疾险,为什么有的每年只要几千元,有的却需要上万元?保障100种疾病和120种疾病,差别到底有多大?是不是保得越久、赔得次数越多,就一定越好?
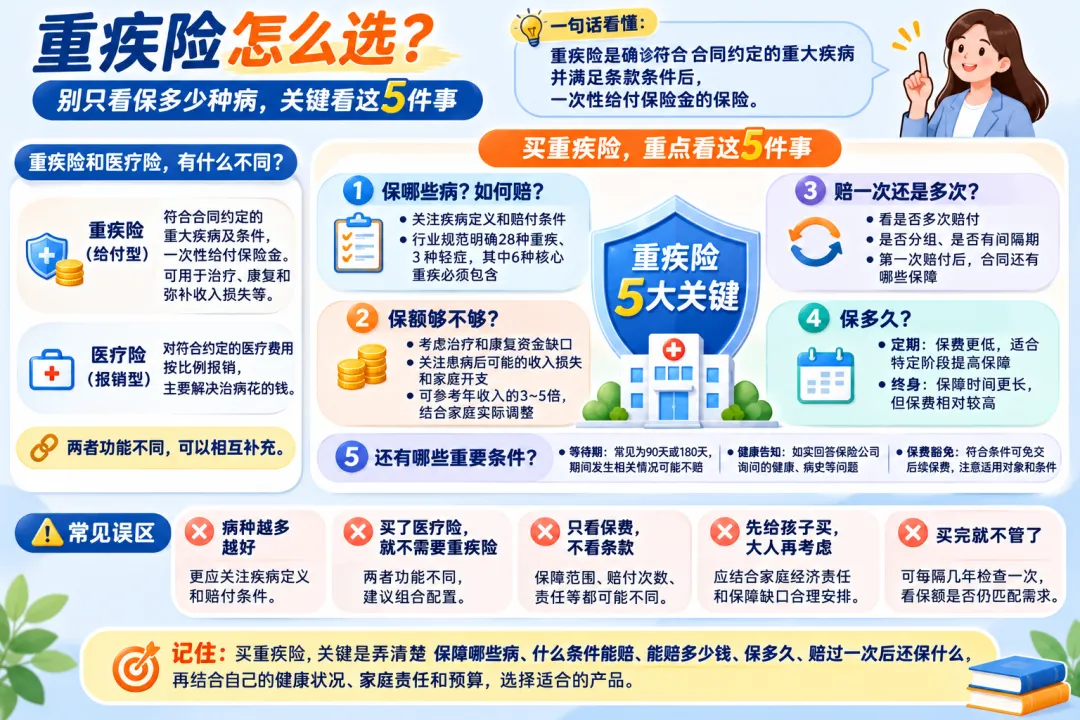
对于普通消费者来说,买重疾险最重要的,是看懂它究竟保障什么、什么情况下能赔,以及这份保障是否符合自己的实际需要。
本篇文章不推荐具体产品,只讲买重疾险时值得看清楚的五件事。
一、先弄清楚:重疾险到底赔什么?
很多人以为,重疾险就是“得了大病,保险公司赔一笔钱”。
这个理解大体正确,但有一个重要前提:
发生的疾病必须符合保险合同约定的定义和给付条件。
重疾险属于给付型保险。被保险人发生合同约定的重大疾病,并满足相应条件后,保险公司按照合同给付保险金。
这笔钱通常不以实际医疗费用为计算基础。
例如,一份重疾险基本保额50万元,如果发生符合合同约定、按100%基本保额给付的重大疾病,即使实际医疗费用只有20万元,也可以按约定获得50万元保险金。
不过,并不是所有重大疾病都属于“确诊就赔”。
有的疾病需要符合明确的诊断标准,有的要求实际实施特定手术,还有的要求达到规定的疾病状态,甚至需要满足一定的持续时间。
这也是重疾险与医疗险的重要区别。
医疗险
主要补偿符合合同约定的医疗费用,实际赔付受到费用范围、免赔额、报销比例和赔付限额等条件影响。
重疾险
则是在满足约定条件后给付保险金,可以用于医疗、康复,也可以帮助弥补患病期间的收入损失和家庭生活开支。
两类保险解决的问题不同,可以相互补充。
二、第一看:保哪些病,达到什么条件才赔?
重疾险的产品介绍中,最醒目的数字往往是疾病种类。
100种、120种,甚至更多。
但疾病数量并不能直接决定一份重疾险的好坏。
我国保险行业发布了《重大疾病保险的疾病定义使用规范(2020年修订版)》,统一规范了28种重度疾病和3种轻度疾病的定义。
对于主要保障成年阶段、适用该规范的重疾险,恶性肿瘤——重度、较重急性心肌梗死、严重脑中风后遗症等6种核心重度疾病属于必须包含的保障范围。
如果产品还保障保险金额低于上述6种重度疾病的其他疾病,则还应包含规范规定的3种轻度疾病。
保险公司也可以在规范基础上增加其他病种。
因此,不能简单认为保障120种疾病,就一定比保障100种疾病更好。
真正值得关注的是以下几个方面。
首先,看疾病定义。
例如,恶性肿瘤并不意味着所有肿瘤都能按照重度恶性肿瘤赔付。
部分早期恶性肿瘤可能符合合同中的轻度疾病定义,而原位癌不属于2020版规范统一定义的3种轻度疾病,是否额外保障,需要查看具体条款。
其次,看理赔条件。
例如,严重脑中风后遗症,需要符合合同规定的神经系统永久性功能障碍等条件;冠状动脉搭桥术,则涉及实际实施的手术是否符合合同定义。
医学上确实患了严重疾病,与达到保险合同的给付条件,并不总是同一回事。
最后,看轻症和中症责任。
很多重疾险除了重度疾病,还提供轻症、中症保障,通常按照基本保额的一定比例赔付。
需要注意,轻症、中症是保险合同中的责任分类,不能完全按照日常理解的疾病严重程度判断。
其中,行业规范统一定义的3种轻度疾病有相应的赔付比例限制,其他增加的轻中症责任则需要看产品条款。
买重疾险,病种数量可以参考,但疾病定义和实际赔付条件更值得认真看。
三、第二看:保额够不够,保障到什么时候?
看完保障内容,接下来就是两个问题:
赔多少钱?能保障多少年?
保额:重点考虑患病后的家庭资金缺口
重疾险的保额,不能只按照治疗费用计算。
重大疾病可能带来的经济影响,除了医疗费用,还有康复支出、收入减少,以及持续存在的家庭生活开支。
例如,一个家庭的主要收入来源者确诊重疾后,可能需要较长时间治疗和休养。
即使基本医保和商业医疗险能够承担一部分医疗费用,患者在康复期间仍可能无法正常工作。
房贷、子女教育和日常生活开支却不会因此停止。
所以,估算重疾险保额时,可以重点考虑两部分:
治疗和康复资金缺口
:扣除已有医疗保障后,预计仍需承担的合理费用。
家庭收入缺口
:患病后可能减少的收入,以及家庭需要维持的必要支出。
同时,还要考虑已有的储蓄、其他收入来源和相关保险保障,避免重复计算。
市场上常见“保额参考年收入3至5倍”的说法,可以作为粗略参考,但不是适用于所有人的标准。
如果家庭已有较充足的资产和医疗保障,所需补充的重疾保额可能相对较少。
如果家庭主要依靠一个人收入,且有房贷和子女抚养责任,那么收入中断风险就需要更多关注。
保额不是越高越好,而是要与家庭实际经济风险和交费能力相匹配。
保障期限:定期还是终身?
重疾险常见两种保障期限。
定期重疾险
,例如保障至60岁、70岁,或者保障约定的若干年。
终身重疾险
,则按照合同约定提供终身保障。
在投保年龄、保额和保障责任等条件相近时,定期重疾险的保费通常相对较低,适合希望在特定阶段获得较高保障、但预算有限的人群。
终身重疾险能够覆盖更长的保障期间,但保费通常也更高。
需要注意,终身保障并不代表一定能获得重大疾病保险金。如果一生没有发生符合合同约定的重大疾病,就不会因为保障期满而自动获得重疾赔付;是否有其他保险金,还要看身故等责任的约定。
对于预算有限的家庭,保额和保障期限之间往往需要权衡。
不能简单认为“保额高、期限短”一定更好,也不能为了保终身而忽略保额不足的问题。
更合理的做法,是根据年龄、家庭责任、已有保障和长期交费能力,找到适合自己的组合。
四、第三看:赔一次还是多次,赔完后还保什么?
现在很多重疾险会突出“多次赔付”“不分组”“轻中症额外赔”等特点。
这些功能值得了解,但不能只看宣传中的“最多赔几次”。
单次赔付与多次赔付,有什么区别?
单次重疾赔付
,通常是发生符合条件的重大疾病并给付保险金后,相应重大疾病责任终止。部分产品约定整份合同随之终止。
多次重疾赔付
,则可能在第一次重大疾病理赔后,继续保留部分重大疾病保障。
但后续能否再次理赔,通常还受到疾病种类、赔付次数、间隔期等条件限制。
例如,某款产品约定重大疾病可以赔付3次,并不意味着同一种疾病可以无条件赔付3次。
有的产品将疾病分组,同组疾病可能只能赔付一次;有的产品不分组,但仍可能对再次赔付设置其他限制。
因此,比较多次赔付产品时,重点应当看:
第一次重疾赔付后,哪些疾病责任还有效?
第二次赔付是否有间隔期或其他条件?
后续每次赔付金额是多少?
轻症、中症和身故等其他责任是否受到影响?
举个例子。
假设一份重疾险基本保额50万元,被保险人首次发生符合合同约定的重大疾病,获得50万元保险金。
如果合同约定首次重疾赔付后终止,那么这份保险就不再提供后续保障。
如果是多次赔付产品,则可能还有部分责任继续有效,但具体范围和条件要以合同为准。
重疾险不只要看第一次能赔多少钱,还要看第一次赔完以后,合同剩下什么保障。
多次赔付责任可能增加保费,并非每个人都需要一味追求更多赔付次数。
五、第四看:等待期、健康告知和免责条款
这些内容在产品宣传中未必最醒目,却可能直接影响投保和理赔。
等待期:合同生效,不代表所有责任立即都能赔
重疾险通常设有等待期,常见为90天或180天。
在等待期内发生合同约定的疾病或相关情况,可能无法获得相应保险金。
例如,一份重疾险约定90天等待期,如果被保险人在合同生效后第30天发生符合等待期限制的疾病,保险公司会按照合同约定处理。
是否退还保费、相关责任是否终止、合同是否继续有效,具体规则可能不同。
部分产品对意外伤害导致的相关保险事故另有约定。
此外,等待期内已经发生的疾病,不会仅仅因为等待期结束后才确诊或申请理赔,就自动变成可以赔付。
所以,买保险时既要看等待期有多长,也要看等待期内发生相关情况如何处理。
如实告知:保险公司问到的,要认真回答
投保重疾险时,保险公司通常会询问健康状况、既往疾病、检查异常、职业等信息。
投保人应当对保险公司依法提出的相关询问如实回答。
例如,健康告知明确询问过去两年是否存在某项检查异常,就需要根据实际情况回答,不能因为医生说“暂时不用治疗”而自行忽略。
如果对某项检查结果或既往病史不确定,可以通过保险公司的正式渠道咨询,并保留相关记录。
故意或者因重大过失未履行如实告知义务,在符合法定条件时,可能影响合同效力及保险金给付。
免责条款:哪些情况不承担保险责任?
免责条款说明合同约定在哪些情况下不承担相应保险责任。
购买前,应重点了解责任免除、疾病定义中的限制,以及其他会影响赔付的条件。
尤其不要只听销售人员介绍“能赔什么”,还要了解“哪些情况不能赔”。
六、第五看:保费豁免和其他附加责任,是否真正需要?
很多重疾险还包含保费豁免责任。
简单说,就是在发生合同约定的疾病或其他保险事故后,符合条件的后续保费可以不用再交。
例如,某份重疾险约定,被保险人首次发生符合条件的轻症后,可以豁免后续保费,而合同约定的其他保障继续有效。
这对于交费期限较长的保单,有一定实际价值。
但需要区分两种情况。
被保险人豁免
:通常是在被保险人发生合同约定的特定疾病或事故后,免交符合条件的后续保费。
投保人豁免
:通常是在投保人发生约定疾病、身故或其他保险事故后,免交符合条件的后续保费,部分产品需要额外附加。
不是所有重疾险都同时包含这两种豁免责任。
还要注意,如果某项重大疾病保险金给付后,合同已经终止,那么也就不存在继续豁免这份合同后续保费的问题。
因此,比较产品时,应当了解豁免的触发条件、涉及哪些保费,以及豁免后哪些保障继续有效。
此外,身故责任、额外给付、疾病二次赔付等功能,也可能影响保费。
附加责任越多,不代表就越适合自己。关键要看是否符合实际需求,以及增加的成本是否能够长期承担。
七、买重疾险,几个容易忽略的误区
误区一:保障疾病越多越好。
疾病数量可以参考,但更重要的是疾病定义、赔付条件和具体保障责任。病种多不等于理赔条件一定更宽松。
误区二:买了医疗险,就不需要重疾险。
医疗险主要解决符合条件的医疗费用补偿问题,重疾险则可以在达到约定给付条件后提供一笔保险金。
是否需要同时配置,应结合家庭已有保障、收入风险和预算判断。
误区三:只看保费,不看保障内容。
不同重疾险的保障期限、赔付次数、轻中症责任和附加保障可能不同。
比较价格时,应尽量选择保障条件相近的产品进行比较。
误区四:先给孩子买,大人的保障以后再考虑。
孩子同样有疾病保障需求,但家庭主要收入来源者一旦发生重大疾病,可能同时影响收入和家庭开支。
在预算有限时,应当综合考虑成年人和孩子已有的保障,优先评估家庭最主要的风险缺口。
误区五:买完重疾险,就不用再管了。
随着年龄、收入、家庭负债和已有保障发生变化,原来的保额可能不再适合。
可以每隔几年检查一次保单,了解现有保障是否仍然满足家庭需求。
写在最后
重疾险看起来复杂,其实真正需要弄清楚的,就是几个问题:
保什么病?
疾病种类和定义是什么?
什么条件能赔?
是符合诊断标准、达到疾病状态,还是需要实施特定手术?
能赔多少钱?
保额是否足以弥补家庭的实际资金缺口?
能保多久?
定期还是终身,能否长期承担保费?
赔完之后怎么办?
合同是否终止,还有哪些责任继续有效?
这些问题,比单纯比较病种数量、赔付次数和产品宣传亮点更重要。
重疾险的价值,在于发生符合约定的重大疾病时,提供一笔可以用于治疗、康复或维持家庭生活的资金。
至于选择什么样的产品,需要结合健康状况、家庭责任、已有保障和经济承受能力综合考虑。
买重疾险,先把保障责任和理赔条件看明白,再去比较价格和附加功能。
花时间看懂一份合同,比只记住几个漂亮的宣传数字更有意义。
温馨提示:本文为保险基础知识科普,不构成具体产品购买建议。不同重疾险的疾病定义、保障责任、赔付条件及费率可能存在差异,具体以适用的保险合同、相关规范及法律法规为准。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
天津高中住宿怎么选:能住校的学校集中在哪里,三年成本一笔账
6 台热门家用代步纯电横评|5-12 万两厢小车怎么选?2027 款海鸥 / 吉利星愿 / MG4 / 海豚 / 奇瑞 QQ3EV / 零跑 A05 选购指南
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025