韩国调味品的分类和品牌格局
- 更新时间 2026-11-19 07:20:04
韩国是中国调味品最大的进口来源,也是中国调味品的第三大出口市场。2025 年中国从韩国进口调味品 4,650 万美元,在所有进口来源里排第一;中国对韩国出口调味品 1.99 亿美元,仅次于中国香港和美国。两个方向卖的主要都是混合调味料。
要看懂这些贸易背后的市场,先要弄清韩国怎么给调味品分类,销售额落在哪些品类上,各类由哪些品牌供应。本文用韩国《食品的标准及规格》(下称「食品公典」)、韩国食品医药品安全处(下称「食药处」)2007 年至 2025 年的生产实绩、韩国农林畜产食品部和韩国农水产食品流通公社(aT)的加工食品细分市场报告,回答三个问题:韩国法规怎么给调味品分类;各类调味品的销售额是多少,十几年里怎么变化;各类调味品有哪些品牌,三家大企业之外,还有哪些中小品牌和地方品牌。
韩国管食品标准的法规是食品公典,由食药处以告示的形式发布,最新的整合本是 2026 年 7 月 31 日的第 2026-55 号。它的第 5 编按食品逐类规定定义和指标,调味品集中在两章:第 12 章「酱类」和第 13 章「调味食品」(图 1)。
酱类一章把韩国传统的发酵酱分成 14 个类型,按原料和工艺区分:
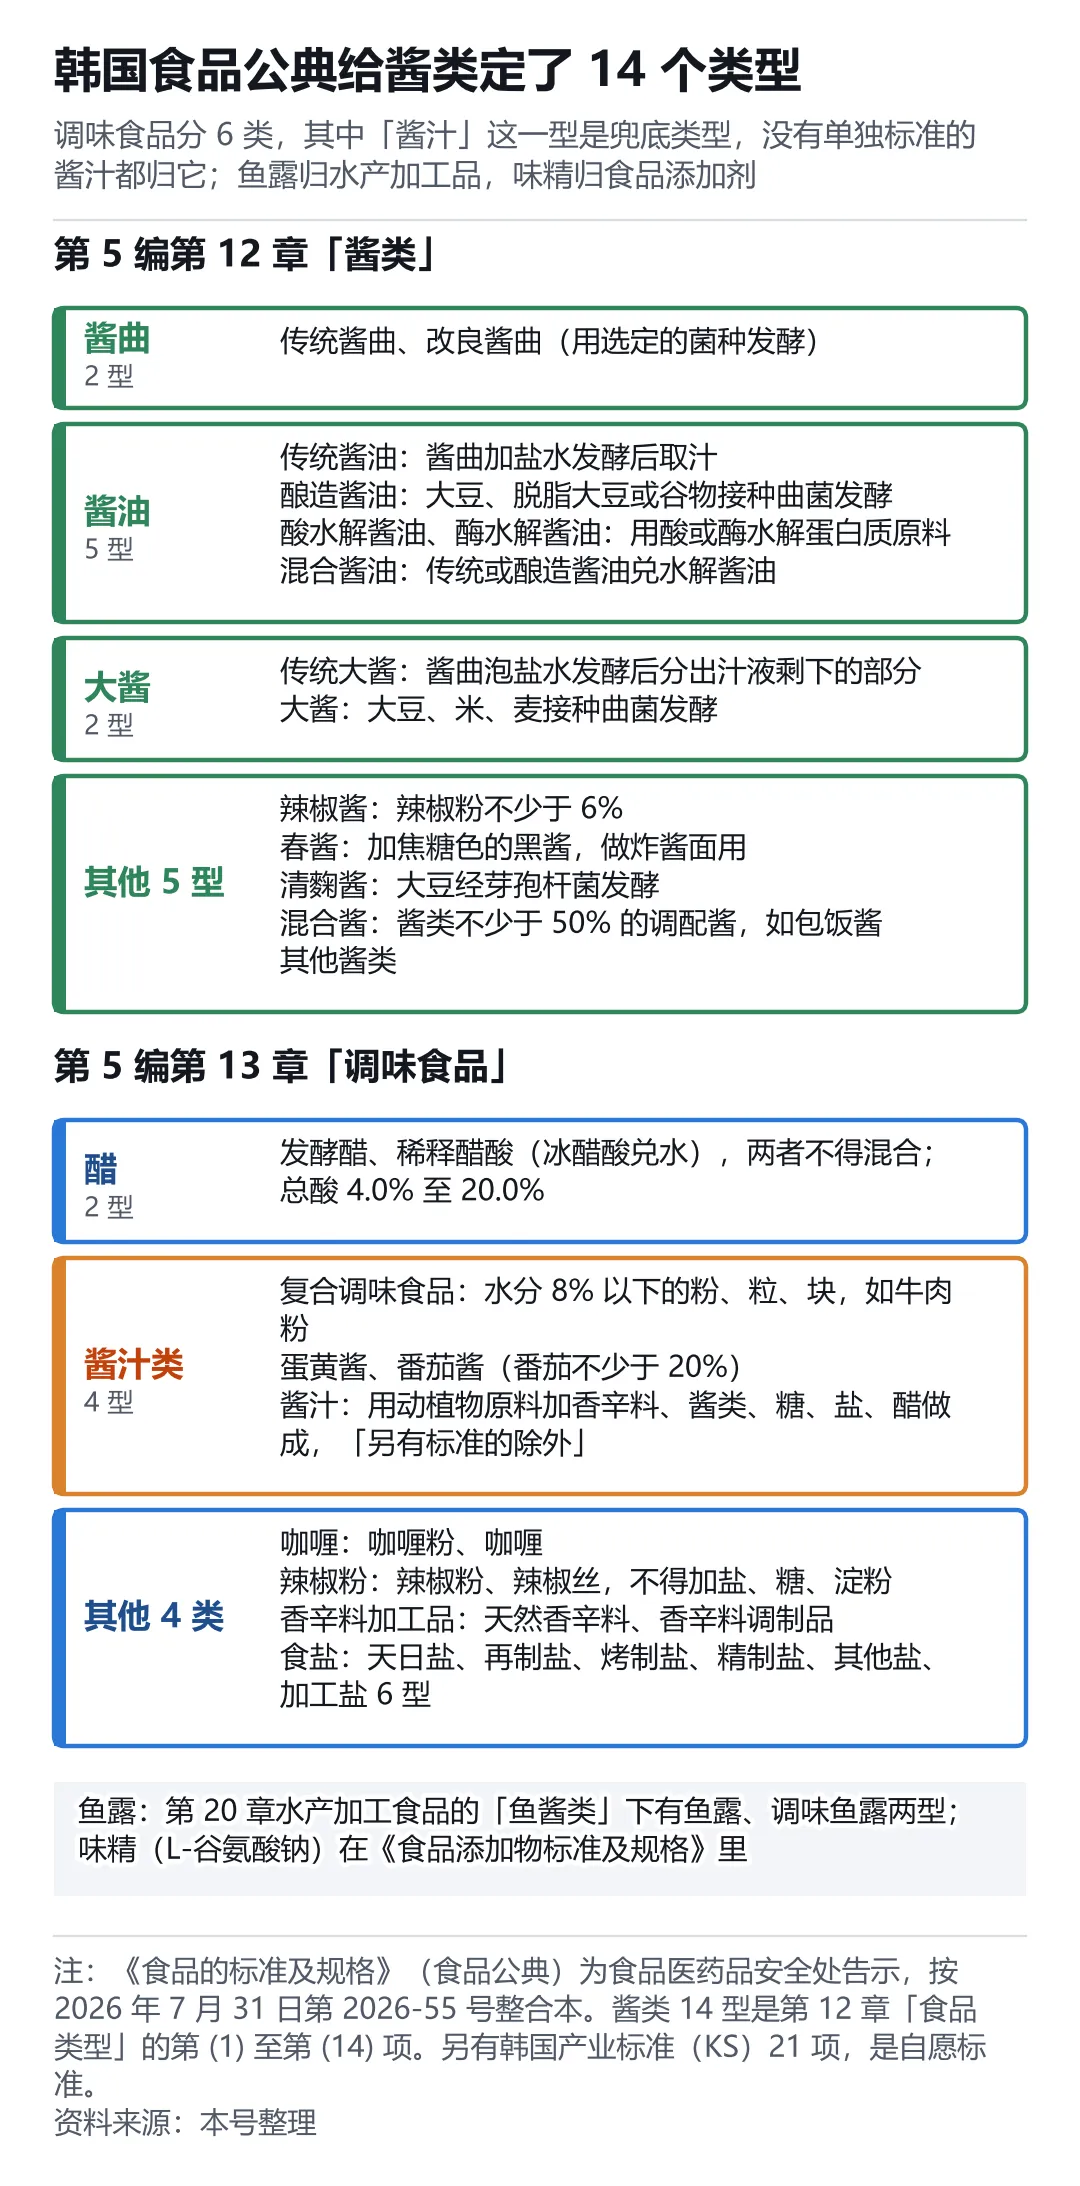
调味食品一章分六类:醋、酱汁类、咖喱、辣椒粉、香辛料加工品和食盐。酱汁类下面有四型:复合调味食品、蛋黄酱、番茄酱和「酱汁」。复合调味食品是水分 8% 以下的粉、粒、块,牛肉粉一类的调味料归这一型。「酱汁」的定义是用动植物原料加香辛料、酱类、糖、盐、醋做成的产品,定义的最后一句是「另有标准的除外」,也就是说,没有单独标准的酱汁都归入这一型。
调味品里有两样不在这两章:鱼露归第 20 章水产加工食品,下分鱼露和调味鱼露两型;味精(L-谷氨酸钠)是食品添加剂,规格写在另一部法规《食品添加物标准及规格》里。此外,韩国产业标准(KS)对酱油、大酱、辣椒酱、食醋、鳀鱼鱼露等 21 种调味品定了自愿标准。
和日本相比,韩国的法规给几乎每一种调味品都安排了类型。日本《食品表示基准》没有给面汁、烤肉酱、咖喱块写定义;韩国的烤肉酱料、意面酱这类产品,没有单独标准的都可以归入「酱汁」型。
韩国的食品企业每年要向食药处报告各类型产品的产量和销售额,食药处汇总成《食品等的生产实绩》。按这份统计,2025 年酱类、酱汁类、复合调味食品、辣椒粉香辛料咖喱、醋五组调味品的国内销售额合计 8.08 万亿韩元,是 2007 年 2.59 万亿韩元的 3.1 倍。这里的国内销售额是制造商卖给国内客户的金额,包括卖给餐馆和食品厂的部分,不含出口。
五组的比重变化很大(图 2):
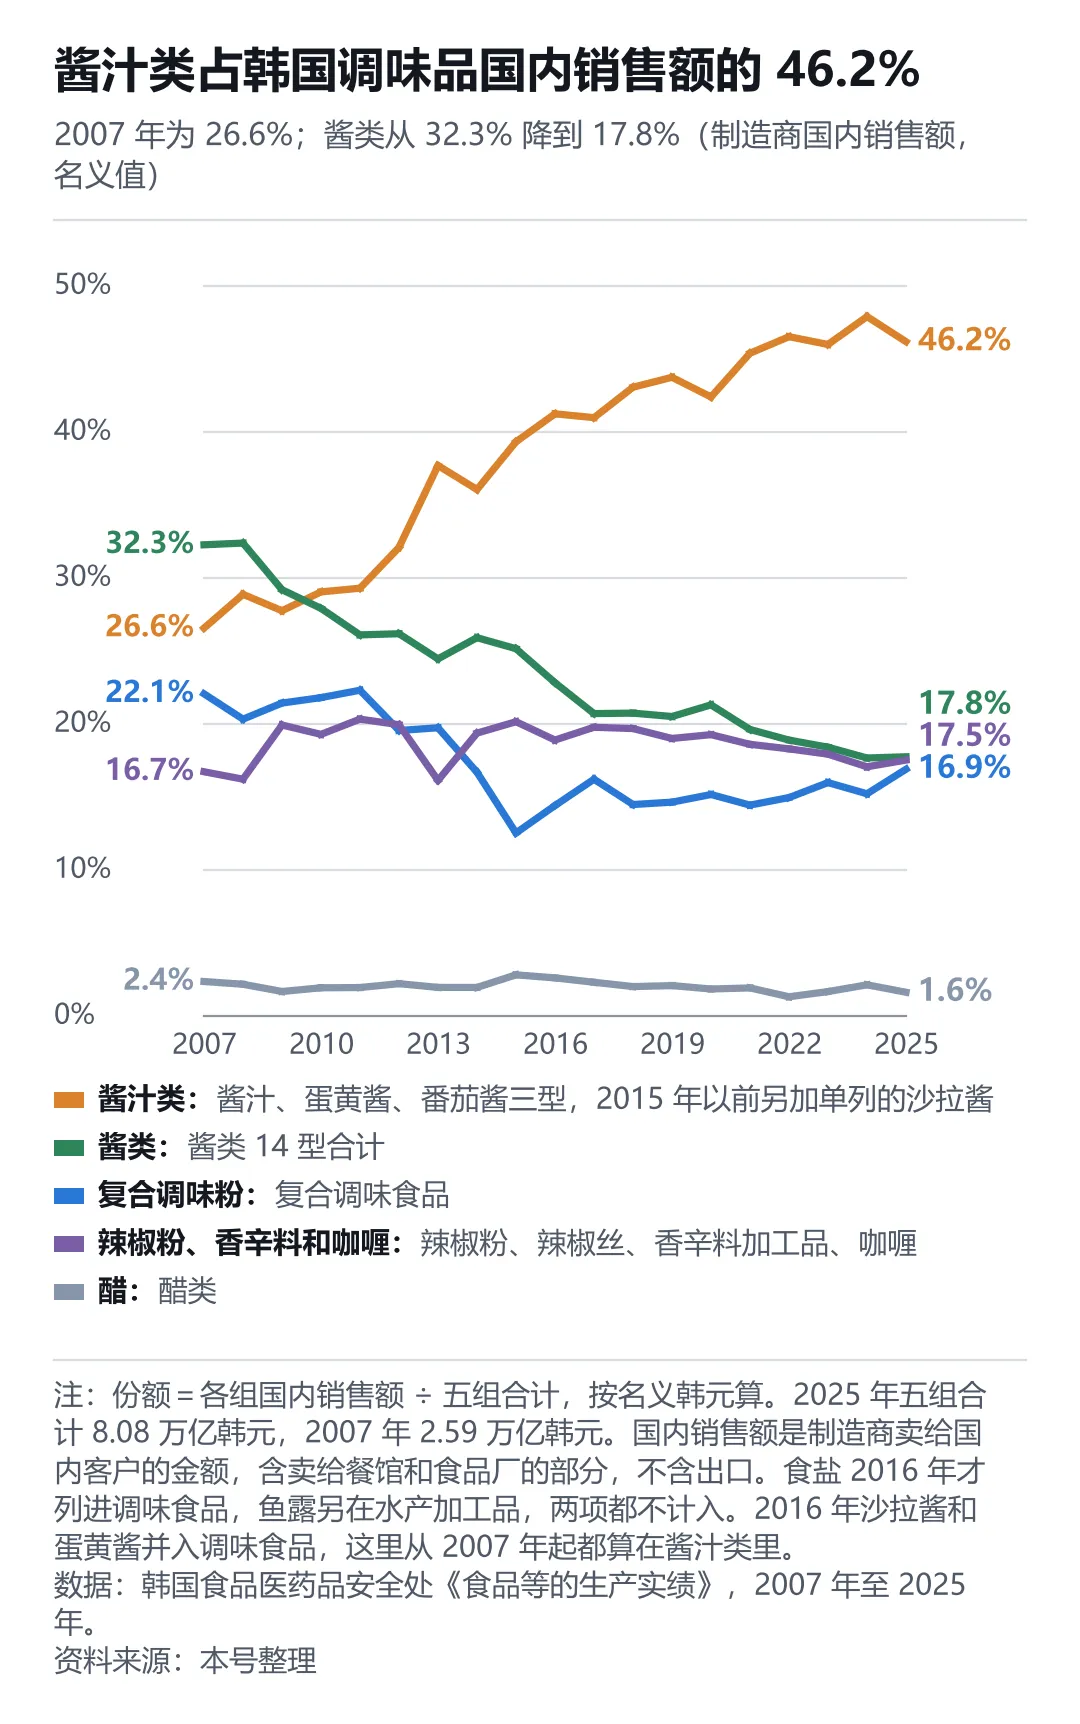
2025 年「酱汁」这一个类型的国内销售额是 3.30 万亿韩元,是酱类 14 个类型合计 1.43 万亿韩元的 2.3 倍。
分类型看(图 3),2007 年至 2025 年增长最快的是酱汁类(增加 443%)、香辛料(363%)和清麴酱(250%)。辣椒酱只增加了 1%,从 3,076 亿韩元到 3,111 亿韩元。这是名义值,按世界银行的韩国消费者物价指数折算,2007 年的 3,076 亿韩元相当于 2025 年的 4,598 亿韩元,扣除物价后辣椒酱的国内销售额减少了约三分之一(此为推算)。
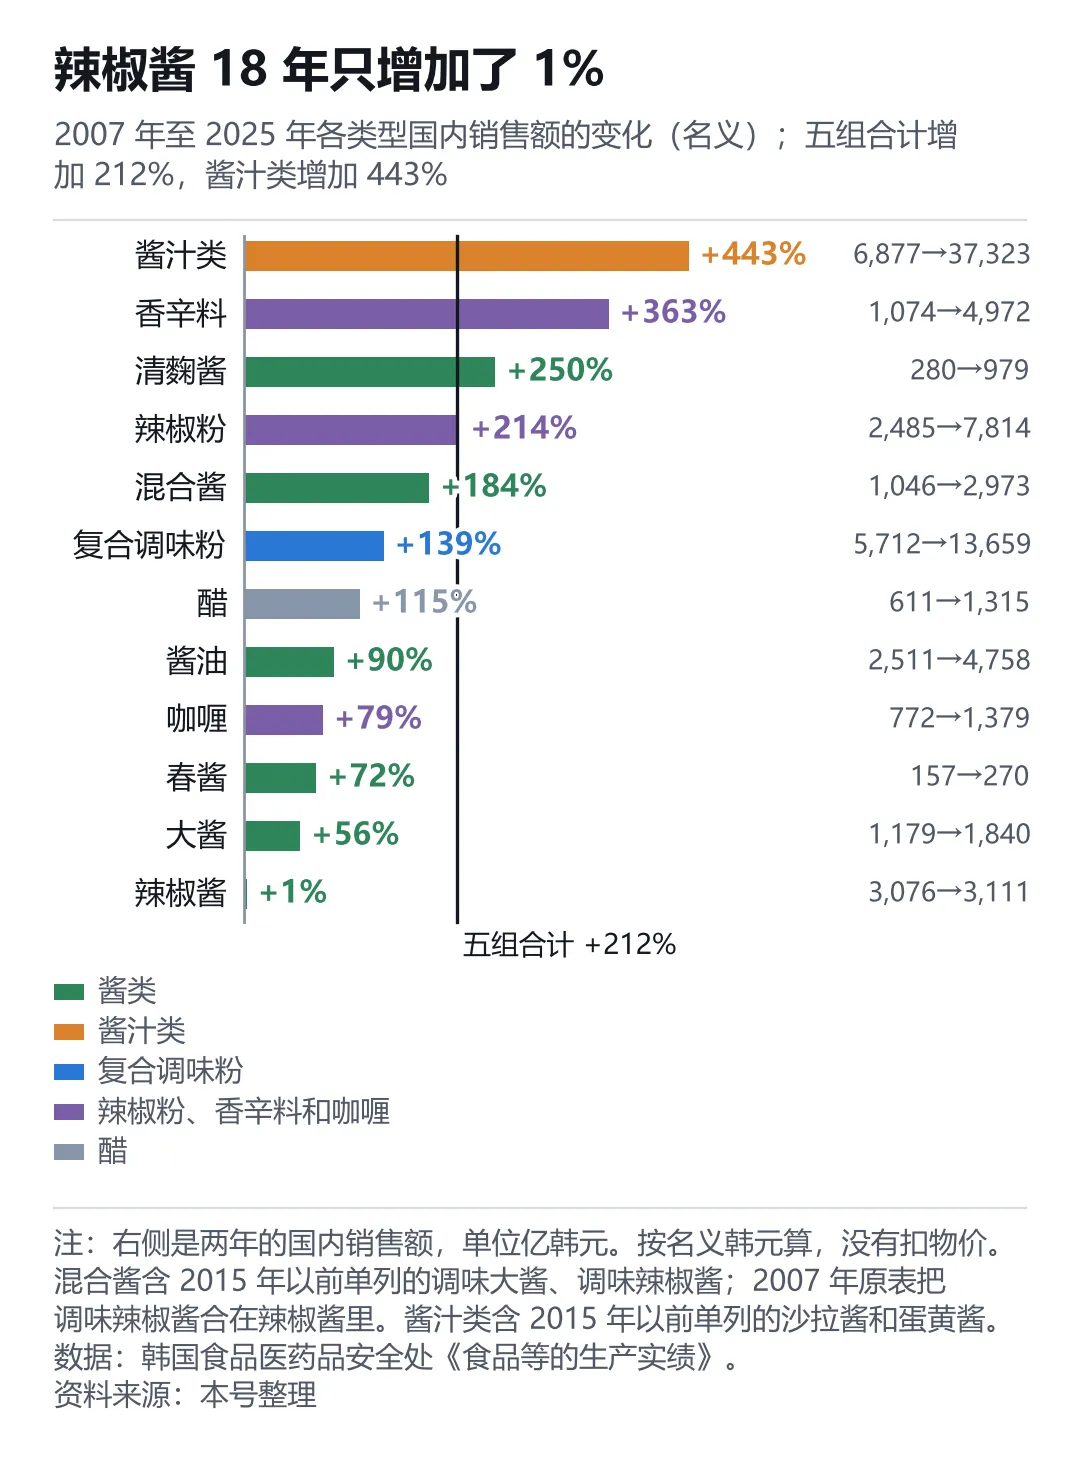
酱类内部,增长集中在混合酱和酱油。混合酱从 1,046 亿韩元增加到 2,973 亿韩元,2025 年和辣椒酱的规模已经接近。酱油从 2,511 亿韩元增加到 4,758 亿韩元,2007 年它的规模比辣椒酱小,2025 年是酱类里最大的一种,占酱类的 33.2%。酱油里卖得最多的是兑入水解酱油的混合酱油,2025 年占酱油的 48.8%,酿造酱油占 36.7%。大酱增加了 56%,春酱增加了 72%,都低于五组合计的 212%。
这些数说明,韩国制造商卖出的调味品里,单一的发酵酱比重在下降,调好味的酱汁和调配酱比重在上升。日本的家庭支出数据显示了同样的方向:日本家庭买酱油、味噌回家自己调味的少了,买面汁、菜谱调味料的多了。
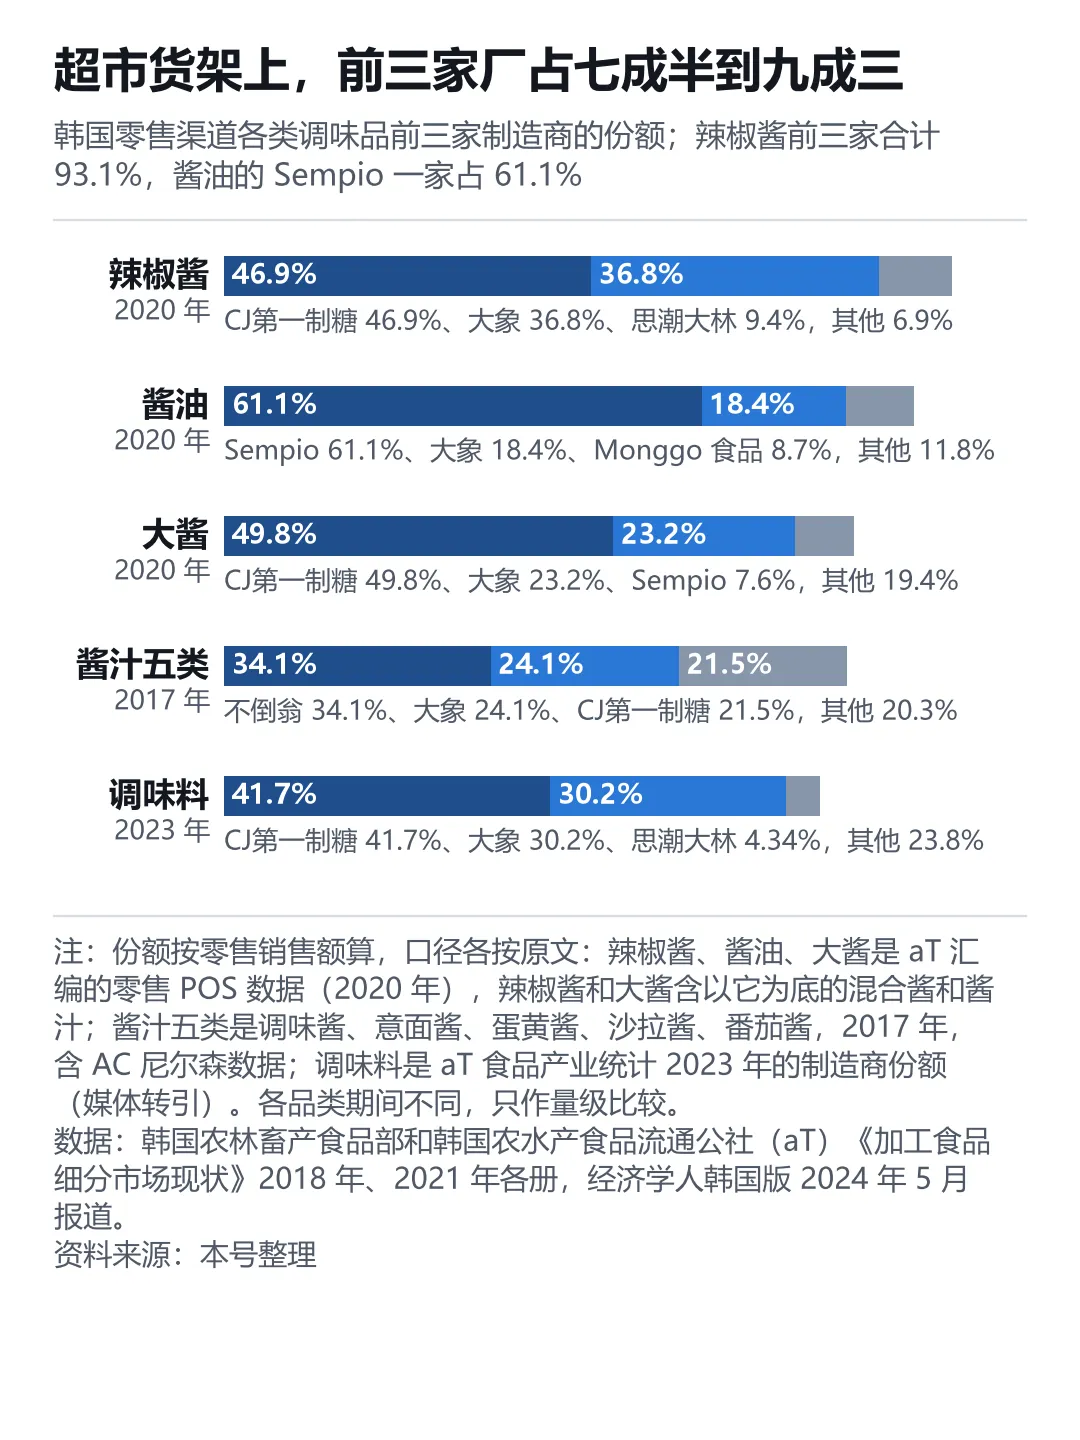
韩国调味品的零售市场集中度很高(图 4)。按 aT 汇编的零售 POS 数据,2020 年辣椒酱前三家制造商合计占 93.1%:CJ 第一制糖 46.9%、大象 36.8%、思潮大林 9.4%。酱油前三家合计 88.2%,其中 Sempio 一家占 61.1%;大酱前三家合计 80.6%。2017 年意面酱、调味酱料、沙拉酱、蛋黄酱、番茄酱五类酱汁合计,不倒翁、大象、CJ 第一制糖三家占 79.7%。2023 年的调味料市场,CJ 第一制糖占 41.7%,大象占 30.2%。
生产端分散得多(图 5)。2020 年韩国报告了酱类生产实绩的厂家有 2,014 家,平均每家 8.6 人;2025 年是 1,972 家。按 2020 年的国内出货额,CJ 第一制糖、Sempio、大象三家合计占 48.6%,第 4 至第 20 名合计占 26.9%,其余上千家厂合计占 24.5%。前 20 名里,除三家大企业和思潮产业,其余每家的份额都在 2.5% 以下,比如做酱油的 Shinsong 食品、Samhwa 食品公社、Monggo 酱油、Obok 食品,做春酱的 Younghwa 食品。
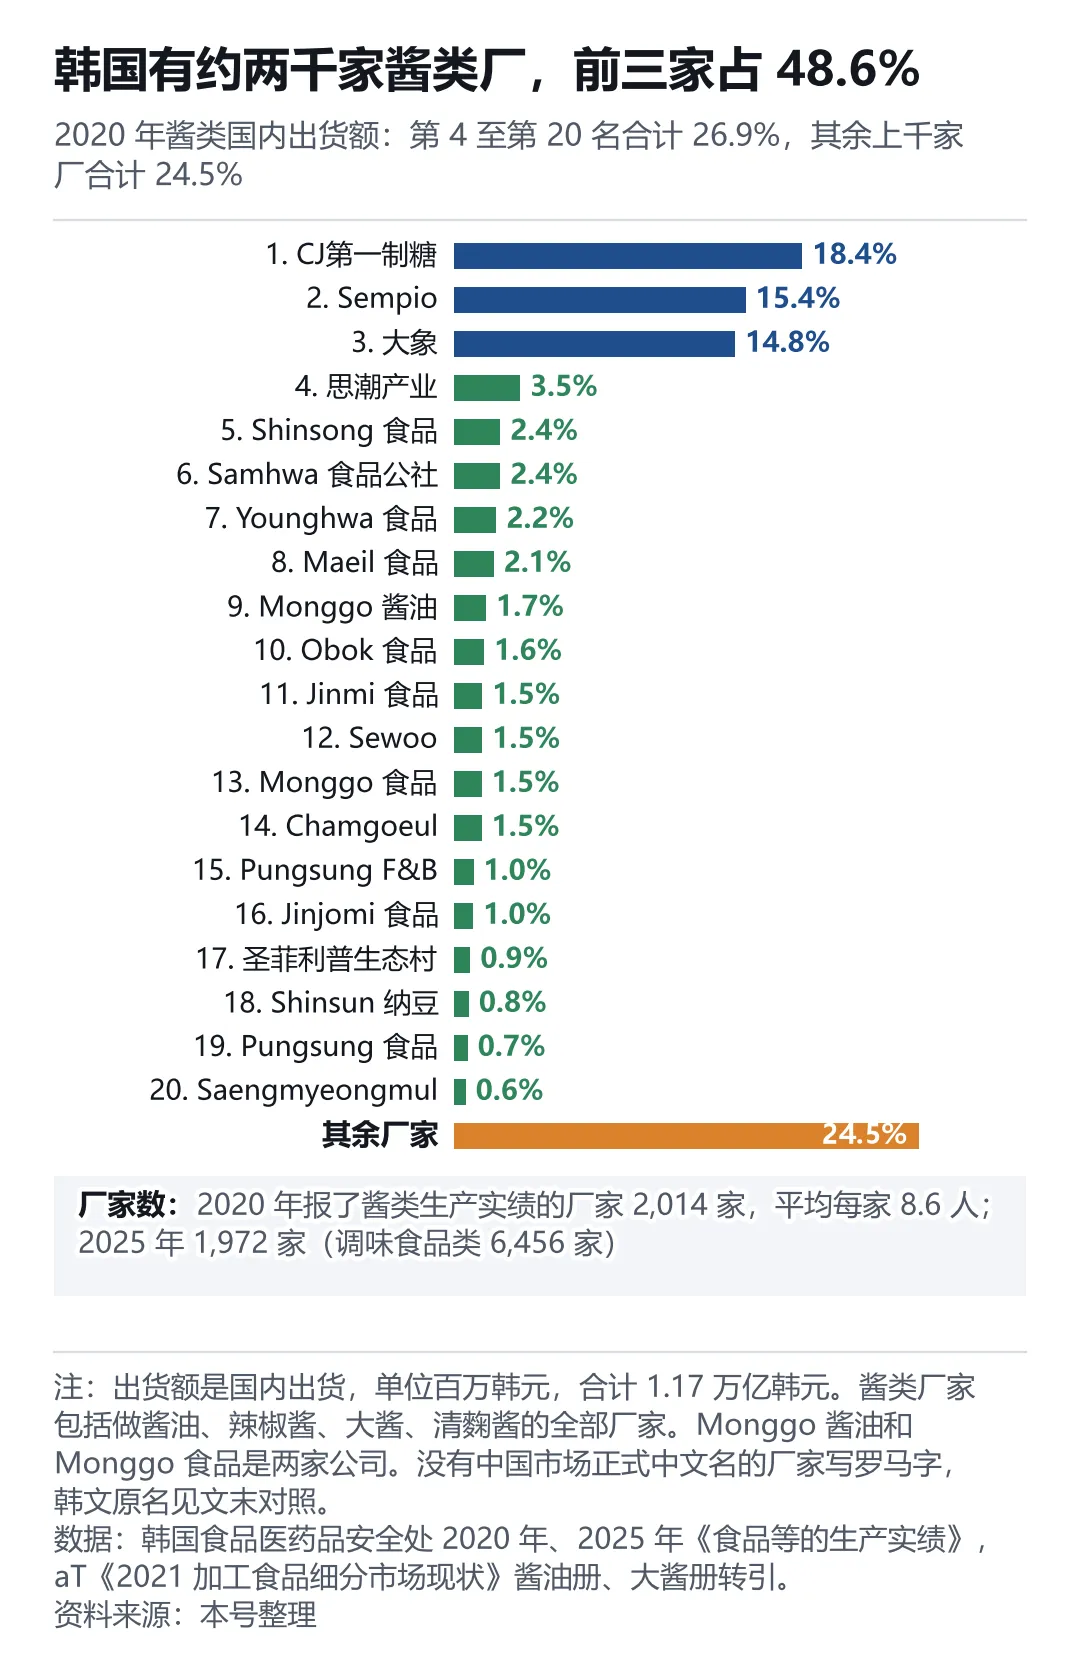
零售集中、生产分散,和两类厂家的分工有关:大企业主要做零售的小包装,大包装的业务用市场里有大量中小厂。这一分工有制度背景。2019 年 12 月,中小风险企业部把酱油、大酱、辣椒酱、清麴酱制造业指定为「小商工人生计型适合业种」,2020 年 1 月起五年内,大企业原则上不得收购、新开或扩大这四类业务,违反的最高处两年徒刑或 1.5 亿韩元罚款。aT 报告解释了指定的理由:大企业已经占了小包装零售市场的大部分,近年又进入以小厂为主的大包装市场。指定期内,大企业的大包装产品出货量以过去最高实绩的 110% 为上限;出口产品、混合酱和酱汁、8 公斤以下的小包装不受限制。
2025 年 1 月,这四个制造业被重新指定,期限到 2030 年 1 月 31 日。据韩国媒体报道,大企业 2025 年至 2030 年的出货许可总量比 2020 年至 2024 年少约 10%,混合酱、酱汁的新产品和出口仍不在限制范围内。
受限制的是四种传统酱,不受限制的混合酱和酱汁正是这些年增长最快的类型。两者的方向一致,但酱汁类的比重在 2019 年指定之前已经从 26.6% 升到了 43.7%,增长的大部分发生在指定之前,不能把它归到这项制度上。
酱油(图 6)。2020 年零售前十个酱油产品里,Sempio 占六个:金 F3 占 18.1%,酿造 501 占 10.6%,酿造 701 占 8.3%,此外是味酱油、真 S 和金 S。大象的清净园有两个,都属于 Haetsaldameun 系列。另外两个来自地方酱厂:庆尚南道马山的 Monggo 食品的「松标」占 4.1%,排第 7;Obok 食品的「黄家」占 2.7%,排第 10。aT 的消费者调查显示,酱油是酱类里中小企业品牌购买率最高的一种,13.9% 的受访者主要买中小酱厂的酱油;在岭南地区占优势的地方品牌有 Monggo、Obok、Samhwa、Shinsong、Taehwa 和 Hakdong。在韩国门户网站 Naver 的酱油产品搜索量前 100 名里,「信仰村酱油」「红蟹酱油」「Samhwa 万能酱油」都榜上有名。
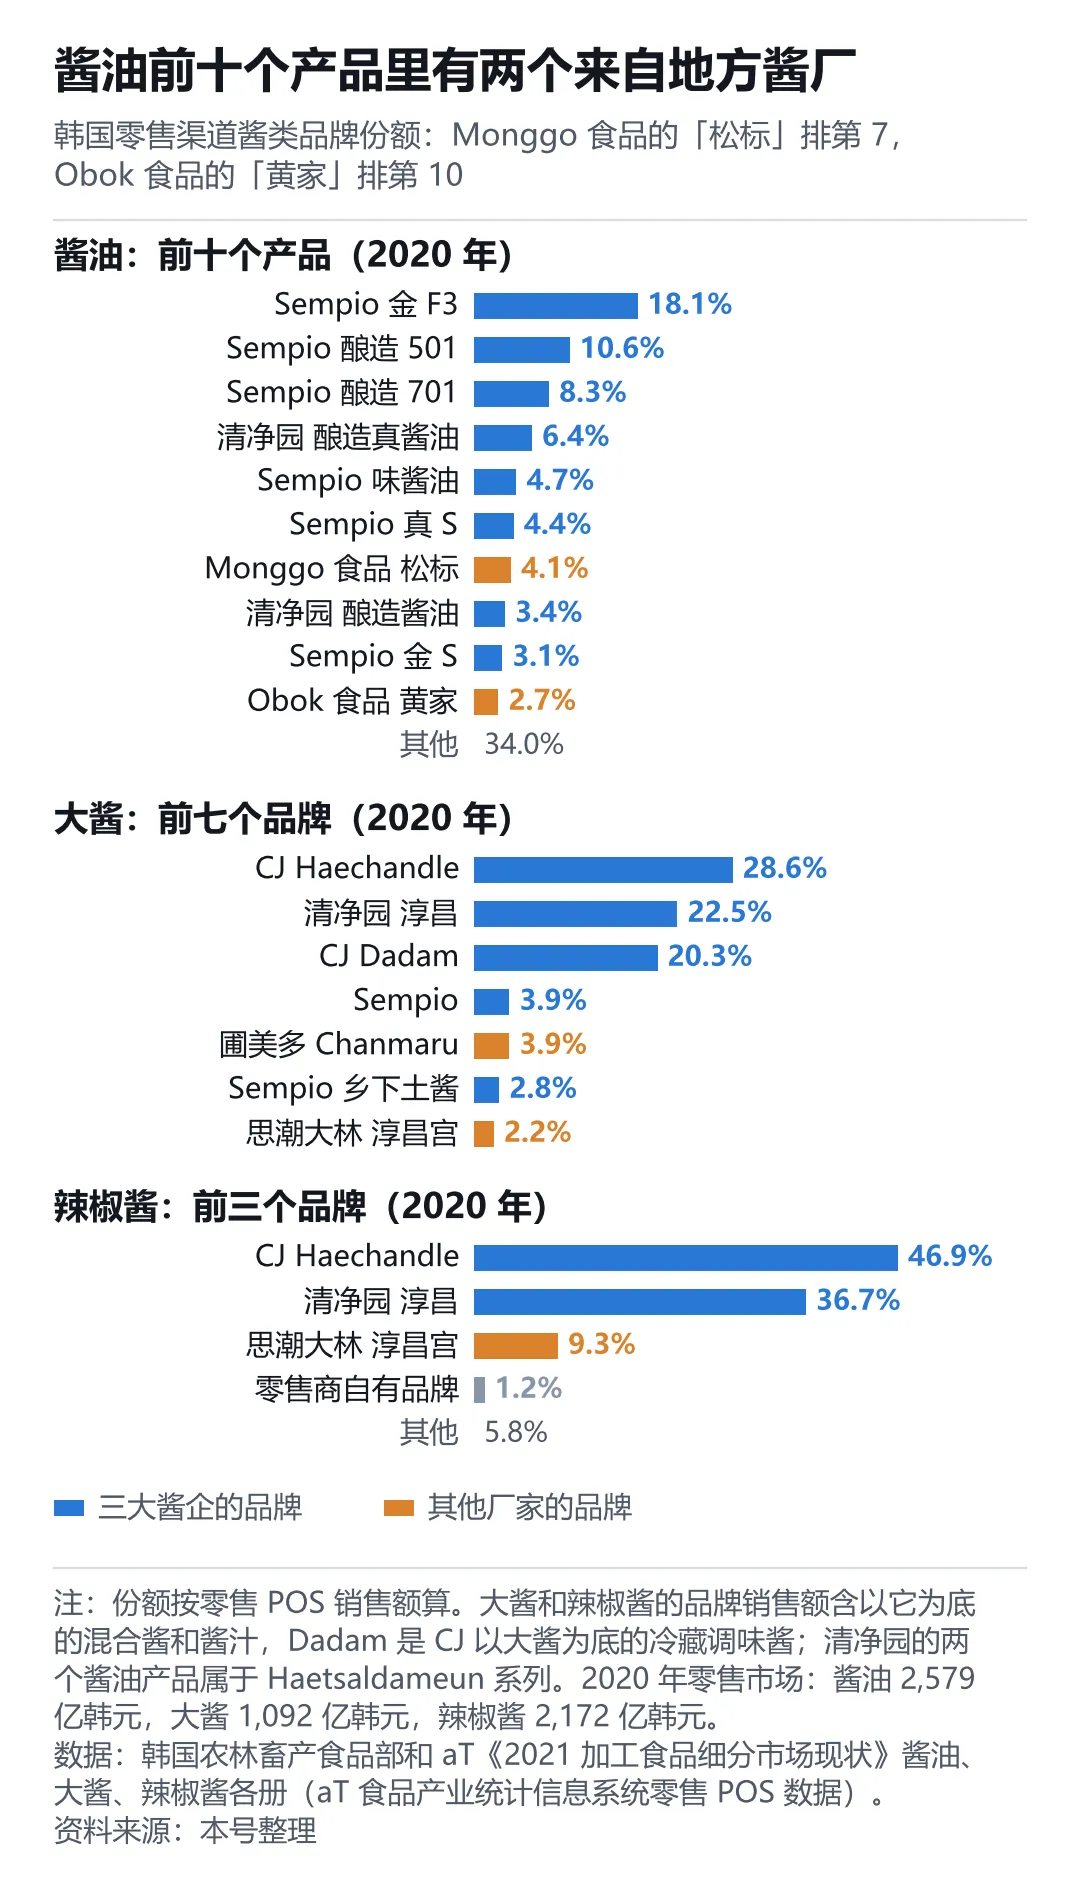
大酱和辣椒酱。2020 年零售大酱,CJ 的 Haechandle 占 28.6%,大象的清净园淳昌占 22.5%,CJ 以大酱为底的冷藏调味酱 Dadam 占 20.3%。排在后面的是 Sempio(3.9%)、圃美多的 Chanmaru(3.9%)、Sempio 的乡下土酱(2.8%)和思潮大林的淳昌宫(2.2%)。辣椒酱只有三个品牌超过 1%:Haechandle 46.9%,清净园淳昌 36.7%,思潮大林的淳昌宫 9.3%;零售商自有品牌合计 1.2%,其中易买得的 No Brand 辣椒酱由 Shinsong 食品代工。
春酱几乎由一家厂供应。Younghwa 食品 1948 年创立,主力产品是「狮子牌春酱」。2014 年韩国媒体报道,狮子牌春酱占韩国餐馆用春酱的 80% 以上;2010 年的报道称,首尔和京畿道九成以上的中餐馆用它。Younghwa 食品还用「中餐名家」品牌卖炒春酱、粉条等餐馆用料,2020 年是韩国第 7 大酱类生产商。
清麴酱是酱类里增长最快的一种,2025 年国内销售额 979 亿韩元,是 2007 年的 3.5 倍。2020 年酱类生产商前 20 名里,还有 Shinsun 纳豆、圣菲利普生态村这样年出货额 100 亿韩元左右的厂家。
「食品名人」做的传统酱是另一种长尾。韩国农林畜产食品部按《食品产业振兴法》指定「大韩民国食品名人」,名人做的产品可以印名人标志。2021 年全国约 80 位食品名人里,做酱的有 13 位,aT 报告列出了其中 11 位的产品:
酱汁类的品牌按品类分化(图 7)。按 aT 2018 年的报告,2017 年零售渠道里:
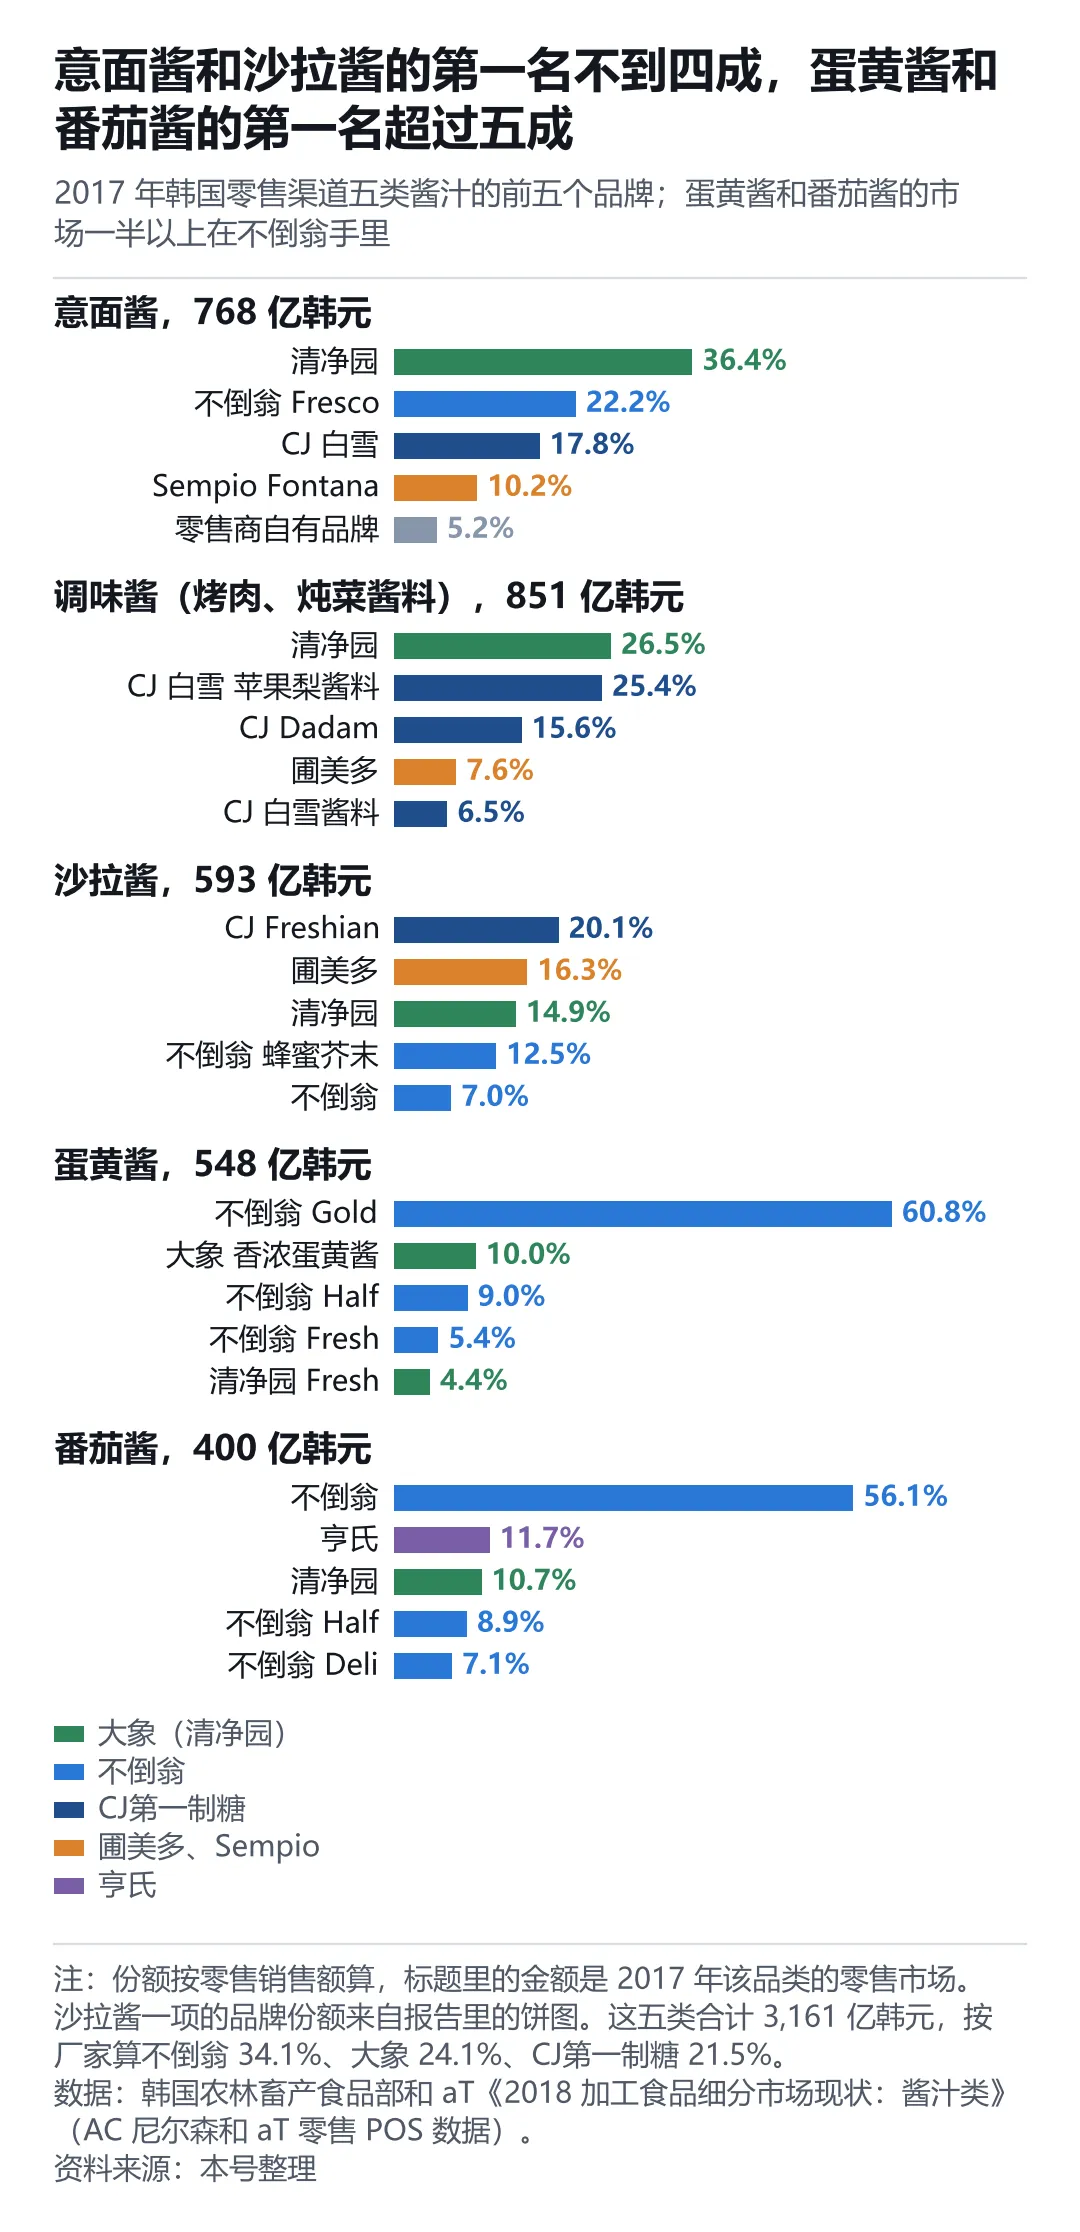
近几年新出现的品类是「万能酱」。aT 2021 年的报告列出的代表产品有:白钟元的 Theborn Korea 推出的「白钟元万能酱」,八道的「八道拌饭酱」,农心的「Baehongdong 万能酱」,Sempio 的「Saemine 厨房」小菜酱汁。三养食品的火鸡酱(Buldak 酱)已经卖到日本、中国、美国和东南亚。这些产品在法规上大多属于「酱汁」型。
调味料。按 aT 食品产业统计,2023 年韩国零售调味料市场 3,195 亿韩元。品牌销售额第一是 CJ 的大喜大(1,073 亿韩元),其后是大象的味元(537 亿韩元)、清净园(297 亿韩元)和 CJ 白雪(129 亿韩元)。液体调味料是近年的新品类:Sempio 2010 年推出的「Yondu」是以大豆发酵液为基础的液体调味料;金枪鱼液 2025 年零售市场约 530 亿韩元,东远称,按 NielsenIQ 的数据,它的金枪鱼液在 2025 年 4 月至 2026 年 3 月排第一,思潮大林也推出了自己的金枪鱼液系列。
其他品类:
2016 年至 2025 年,中国对韩国出口调味品从 1.34 亿美元增加到 1.99 亿美元,最高的 2023 年是 2.13 亿美元;自韩国进口从 0.25 亿美元增加到 0.46 亿美元(图 8)。2025 年韩国是中国调味品的第一大进口来源,排在泰国、意大利和日本之前。
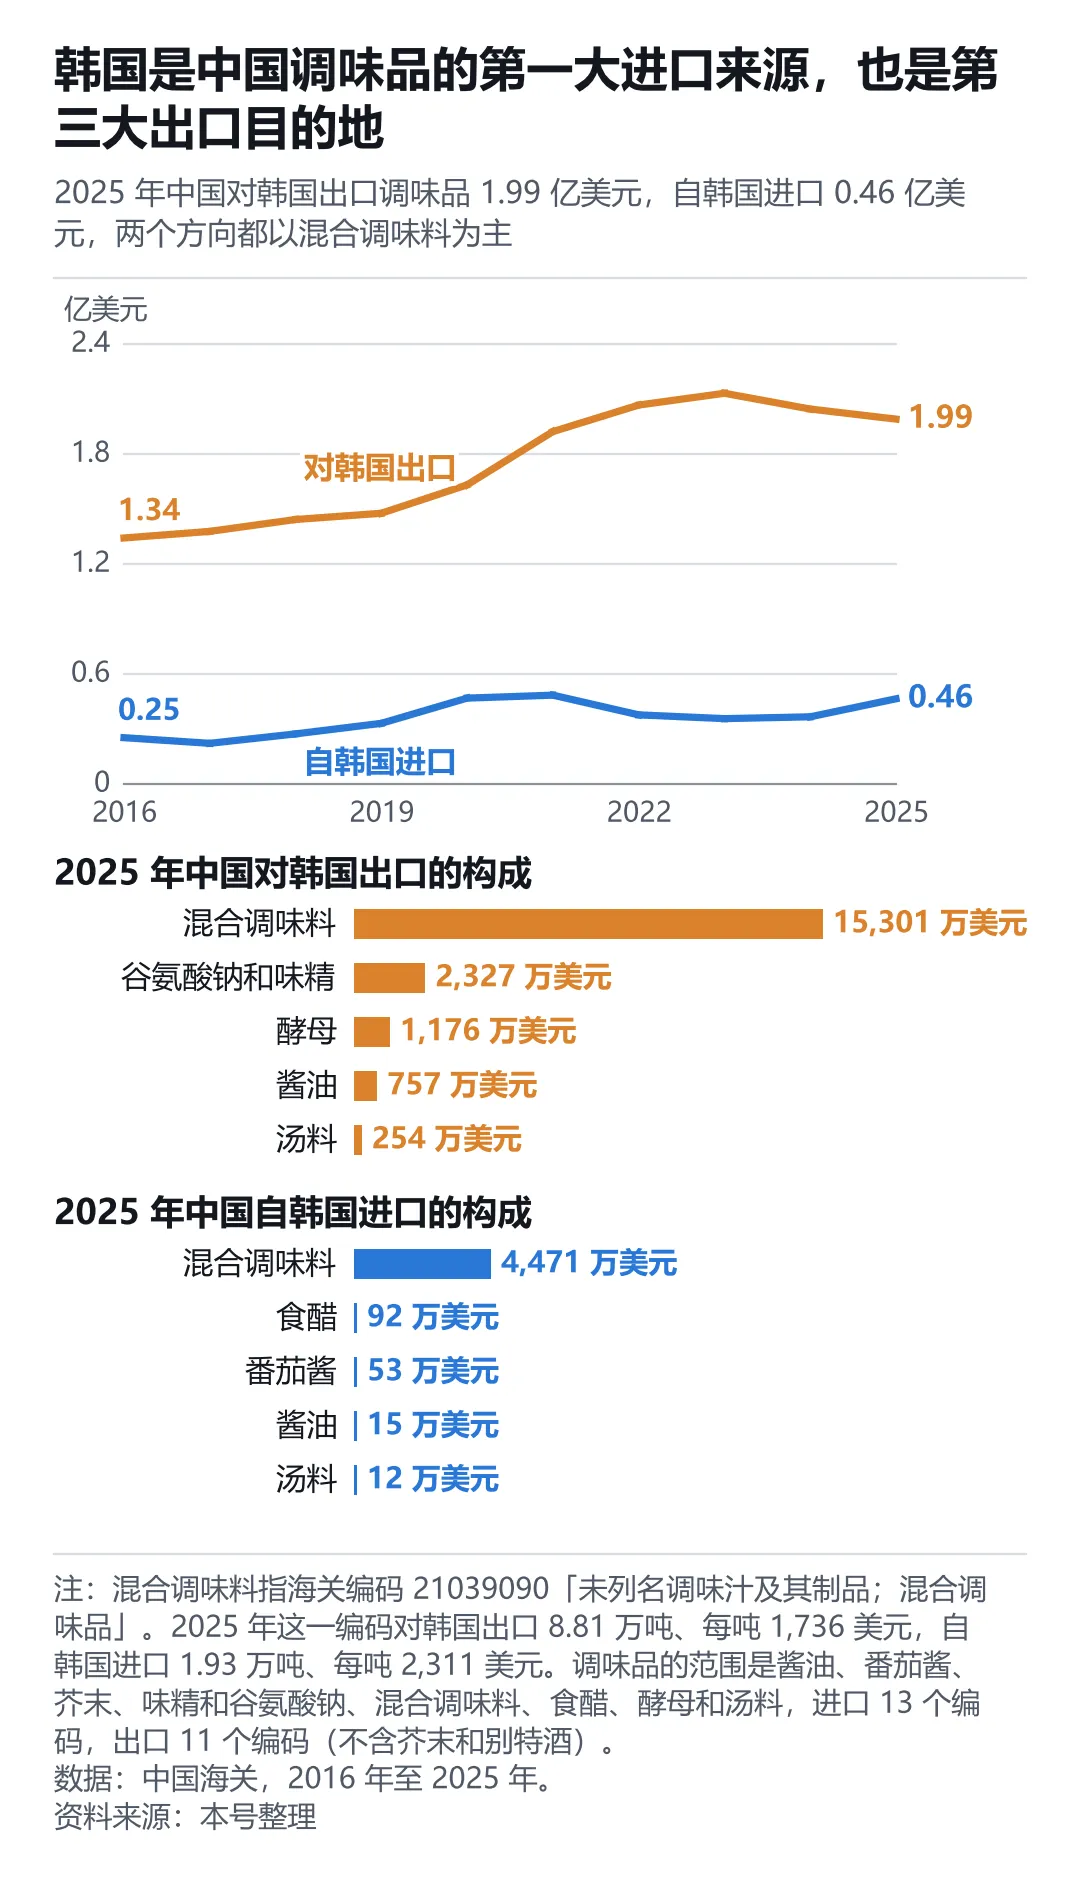
两个方向卖的都主要是混合调味料(海关编码 21039090),但量和价差别很大。2025 年中国对韩国出口混合调味料 8.81 万吨、1.53 亿美元,每吨 1,736 美元;自韩国进口 1.93 万吨、4,471 万美元,每吨 2,311 美元。中国卖到韩国的混合调味料,数量是从韩国买回的 4.6 倍,每吨便宜 25%。中国对韩国出口的其他调味品主要是谷氨酸钠和味精(2,327 万美元)、酵母(1,176 万美元)和酱油(757 万美元)。
下面列出文中出现的韩国法规、机构、类型、企业和品牌的韩文原名,每组按文中出现的顺序排列。冒号前是韩文,冒号后是本文的中文写法。没有中国市场正式中文名的企业和品牌,本文用罗马字。
