72家寿险公司收入排行榜:2026年前三季度汇总,头部稳固、腰部分化,寿险业进入存量精耕时代
- 更新时间 2026-11-19 02:42:04
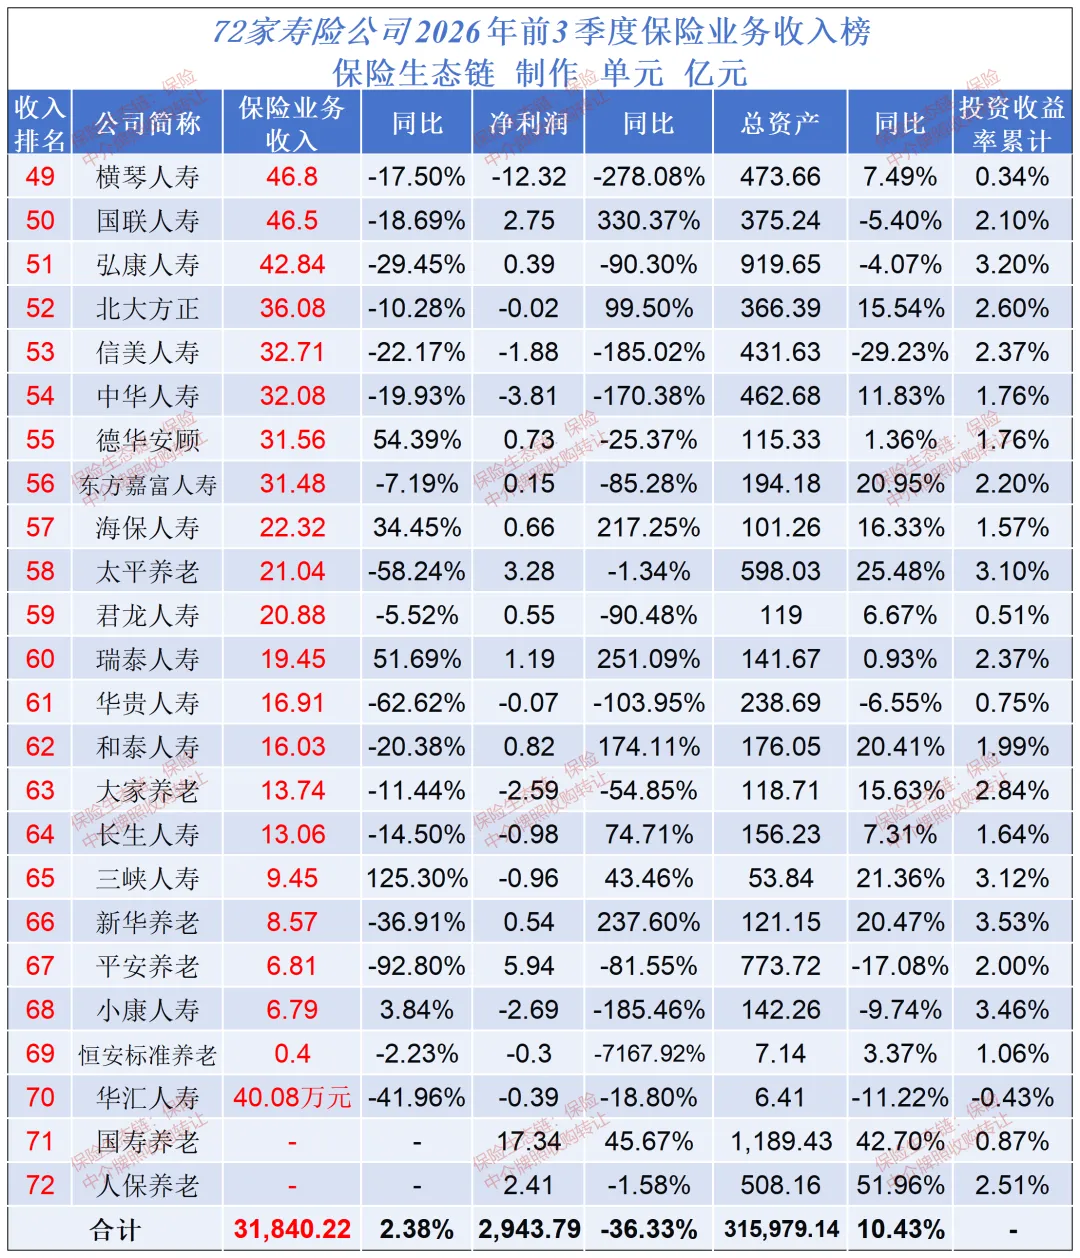
最近,72家寿险公司2026年前三季度的经营数据,都已经全部公开了,这份榜单里的信息显示,这72家公司的保险业务收入加起来,达到了31840.22亿元,和去年同期相比增长了2.38%, 净利润加起来则是2943.79亿元,和去年同期相比下降了36.33%,收入只是有一点点上涨,利润却出现了明显的下滑,增收不增利,成了三季度寿险业最显眼的特点。
头部格局:双雄领跑,十强占七成五
中国人寿以6761.44亿元的成绩,连续拿下行业第一,和去年同期相比增长了0.97%,平安寿险以4916.92亿元的规模紧跟在后面, 增长幅度是4.41%,这两大巨头的收入加起来,达到了1.17万亿元,占全行业的36.7%,双雄的这种格局,在短时间里很难发生变化。
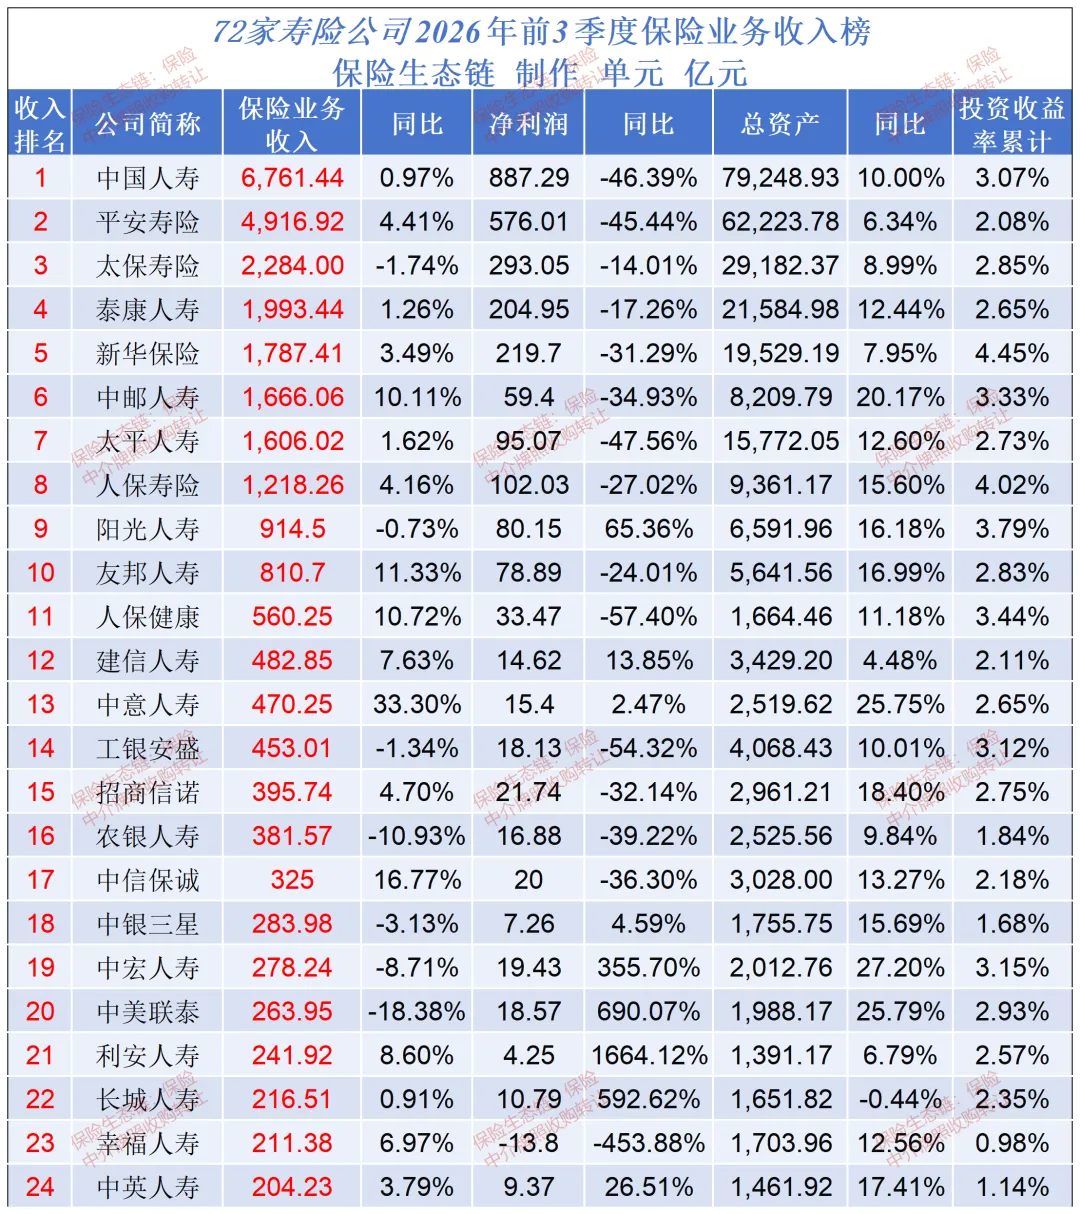
千亿俱乐部的第二梯队由第三到第八位组成,太保寿险2284.00亿元、泰康人寿1993.44亿元、新华保险1787.41亿元、中邮人寿1666.06亿元、太平人寿1606.02亿元、人保寿险1, 218.26亿元,说到这些企业,中邮人寿的增速达到10.11%,它是千亿阵营里唯一实现双位数增长的公司,银行系渠道的优势还在持续释放。
另外前十名的总营收约2.40万亿元,占全行业的75.2%,行业集中度还在进一步提升。
增速分化:四成公司正增长,养老险公司集体承压
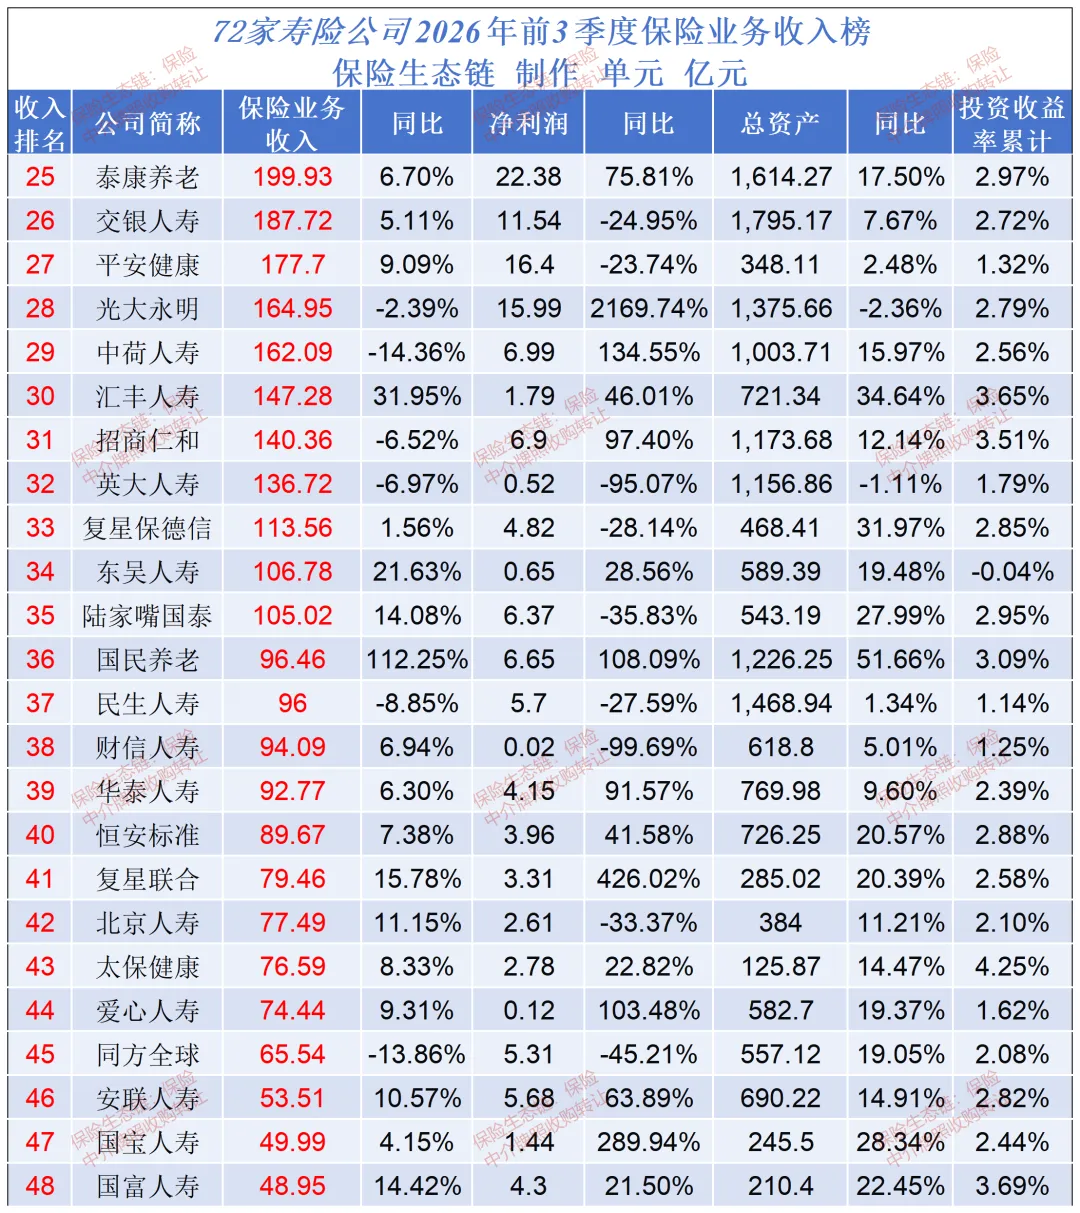
69家披露收入数据的公司里,40家收入正增长,29家出现下滑。要说表现亮眼的, 得提外资险企和中小险企,中意人寿增长33.3%,收入达到470.25亿元,汇丰人寿增长31.95%,友邦人寿增长11.33%,靠着810.70亿元的收入挤进前十,三峡人寿、国民养老分别大涨125.3%和112.25%,实现翻倍,不过基数还比较小。
反过来,养老险公司的表现大多不太好, 平安养老收入同比下滑92.8%,太平养老下滑58.24%,新华养老下滑36.91%,转型的压力很明显,华贵人寿、弘康人寿等的降幅也超过了20%。
盈利情况:净利润普遍下降,12家公司出现亏损
受去年同期高基数以及资本市场波动的影响,全行业净利润下降了超过三成,中国人寿以887.29亿元净利润排在首位,占全行业的30.1%,不过同比下降了46.39%, 前四大公司加起来的盈利占全行业的67.1%。
72家公司里, 60家实现盈利、12家出现亏损,幸福人寿亏损13.80亿元排在首位,横琴人寿亏损12.32亿元。
阳光人寿净利润同比增长65.36%, 是头部公司中为数不多的实现盈利正增长的企业。
从ROE的角度来看,效率排名出现了大洗牌
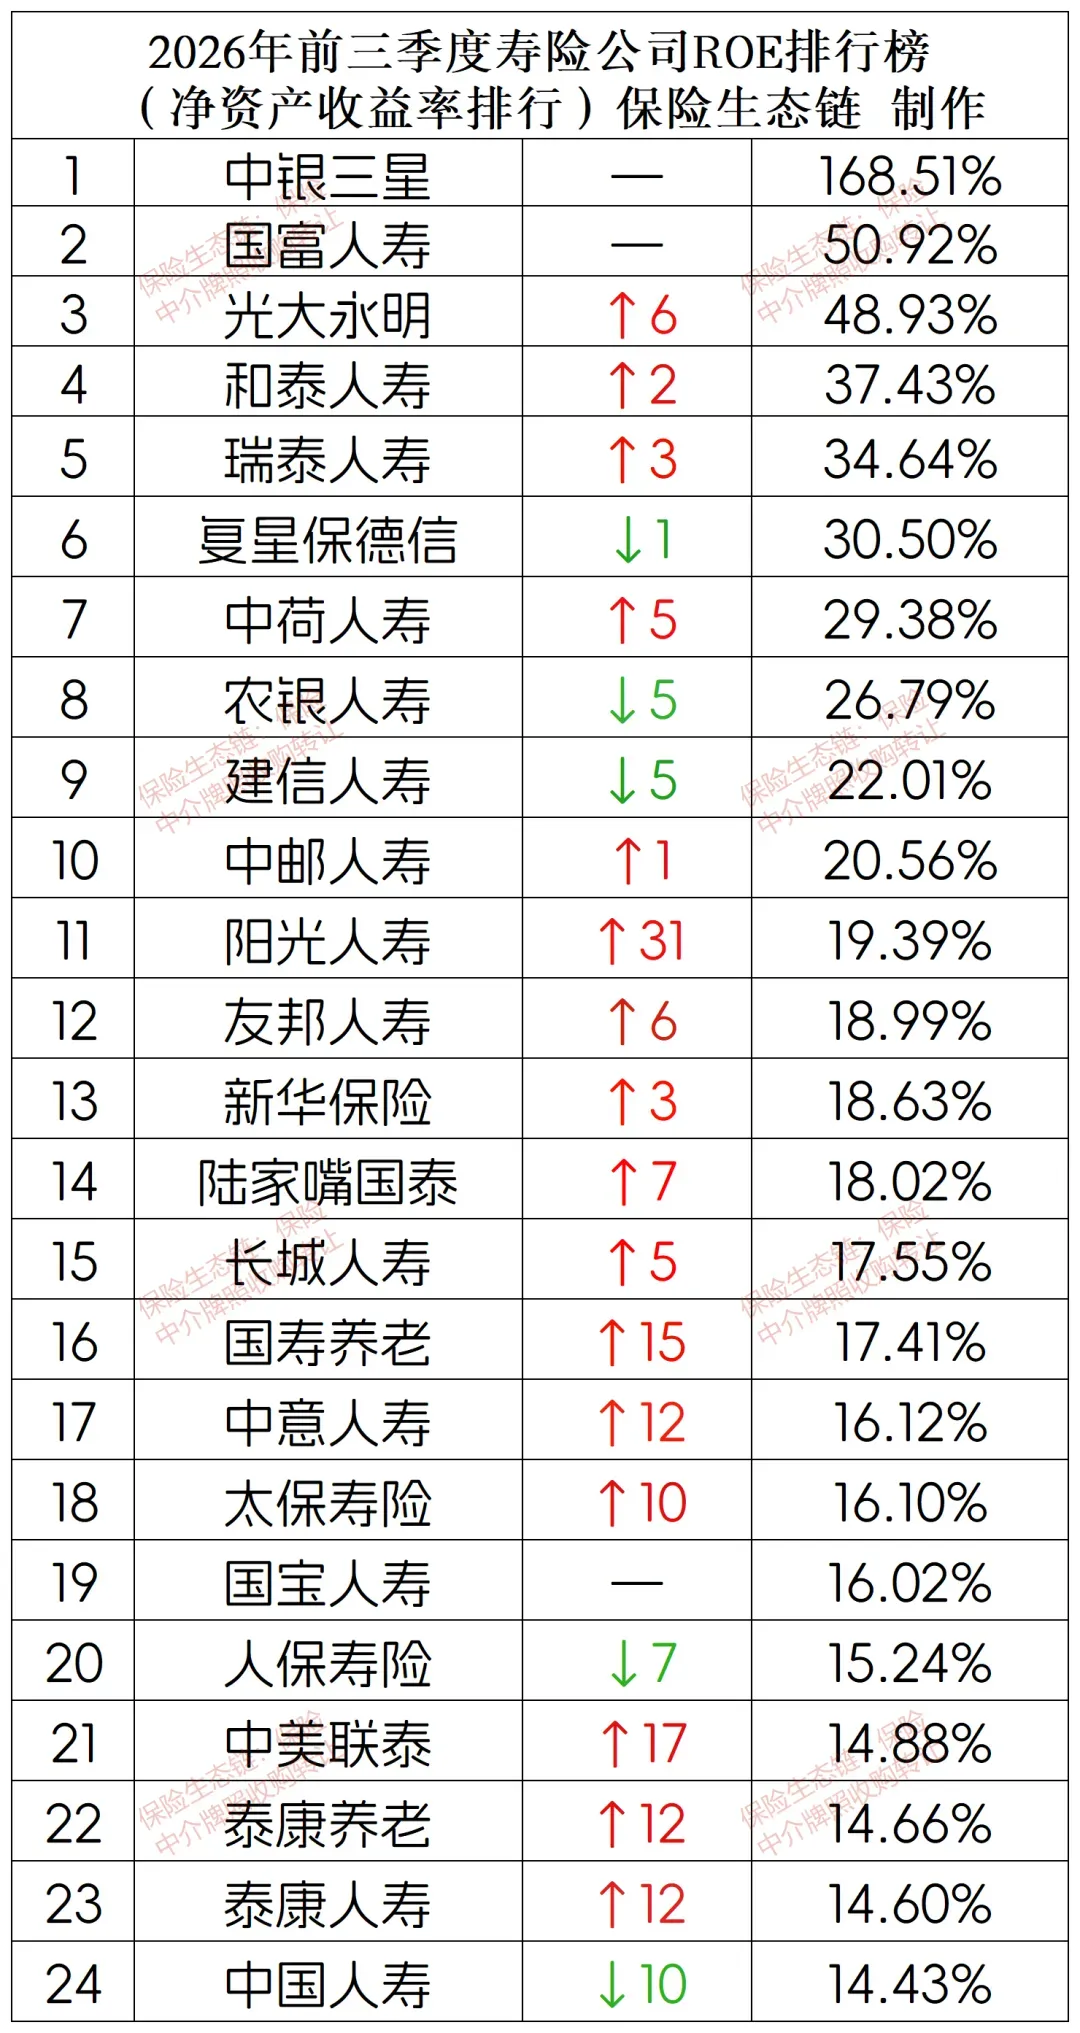
ROE排行榜的情况(点击查看),和收入榜的大块头逻辑不一样,中银三星以168.51%的ROE排在第一位,原因是它的净资产基数低,国富人寿、光大永明、和泰人寿、瑞泰人寿跟在其后,前五名全是中小公司,中国人寿、平安寿险的ROE分别为14.43%和13.67%,仅排第24、25位,阳光人寿的ROE排名上升了31位, 进步最为明显,榜单的另一边,长生人寿、幸福人寿、横琴人寿的ROE都低于-86%,资本回报能力需要尽快修复。
结语
到前三季度,寿险业正从规模扩张转向存量精耕,头部公司稳住基本盘, 靠的是渠道和品牌,银行系、外资系公司提升业务规模,依靠的是差异化优势,部分中小公司与养老险公司仍在转型的尴尬境地中摸索。
收入小幅增长和利润大幅下降的反差,给行业提了个醒, 在投资波动常态化的环境下,负债端质量和资产负债匹配能力,会成为下一轮排位的真正分水岭。
