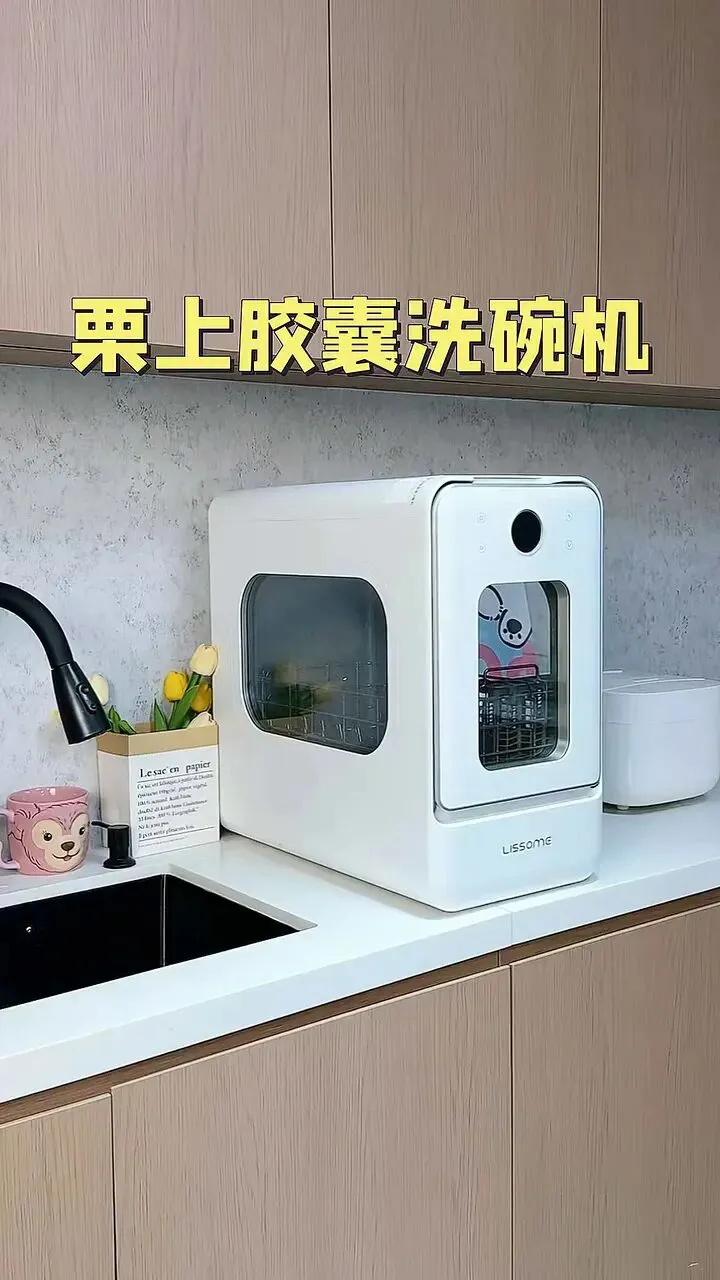
2025年10月,一个四川男人带着团队,敲开了1200户人家的厨房门。他们不是搞推销的,是去量水槽的——从台面到墙面,从洗碗习惯到厨房死角,挨家挨户拿尺子量。这个叫谢明佐的人,后来做出了一台只有28厘米宽、不用嵌入安装的"胶囊洗碗机",创牌刚满一年,就在双11冲进了洗碗机品类全国前五。
同一届双11,另一头。一个70后乳业老兵王炜建,早在2020年就先砸下2.4亿元建了一座希腊酸奶专用工厂,品牌还没注册,产线先转起来了。六年后,他家的酸奶一杯卖9到12块,是普通酸奶的两三倍,却拿下了天猫低温酸奶类目第一,全年增速100%。
这两个人,几乎没在抖音、快手花过什么"投流"钱。但他们成了这届双11里最扎眼的黑马。而就在上一期我们复盘的那场"烧掉466亿买第三极"的外卖大战里,所有人都在用钱换流量、用补贴换份额——两条路,截然相反,结局也截然相反。
"本质上,找平台就是找用户。"——栗上创始人 谢明佐
一、旧路径为什么走不通了
过去几年,新消费品牌的剧本几乎一样:讲一个概念、拿一笔融资、在内容平台疯狂投流、把 GMV 冲上去。但到2026年,这条路的账算不平了。
第一道坎是退货率。有商家测算过一笔账:同样100万成交,搜索(货架)场景退货率约20%,直播场景约50%。仅退货一项就有30万的货在来回空转,加上逆向物流和二次上架,最终到手的利润差距接近一倍。直播间的"倒计时"能瞬间制造成交,也能瞬间把成交打回原型。
第二道坎是流量贵。"报名活动不等于自带流量,同行扎堆曝光,广告花费比平时更高,转化反而更差。"这是今年社交媒体上品牌方的普遍抱怨。丸美就是一个典型:2025年营收涨16%,净利润却跌28%,销售费用涨得比收入还快。董事长孙怀庆今年撂下一句狠话:"所有增长必须以盈利为前提,亏损的业务与渠道坚决不做。"
钱开始往回走。有机构估算,今年双11品牌在货架场(尤其是天猫旗舰店)的预算占比达到60%到70%,比去年同期至少高出10个百分点。从"买一次性的曝光",转向"沉淀能复购的用户资产"——这是利润表逼出来的清醒。
两个对照数字
· 直播场景退货率 ≈ 50%,搜索场景 ≈ 20%
· 货架场预算占比 60–70%(同比 +10pct)
二、三个"反内卷"样本的故事
① 吾岛:先建工厂,再创牌
王炜建是个"反套路"的创始人。多数新消费品牌是"代工+OEM+投流"三件套,他偏不。2020年,品牌还没影,他先投2.4亿建了一座希腊酸奶专用工厂——因为真正的希腊酸奶极度依赖专用设备,国内有这种产线的工厂屈指可数。他赌的是:填补了工艺空白,定价权就回到自己手里。
这条路并非一帆风顺。2021年吾岛开始线下铺货,因为售价偏高,产品不被认可,损耗率高达三四成,企业一度亏损。王炜建后来直言:"如果再做一次,我一定优先从线上起步。"转战天猫后,旗舰店的官方属性给这个陌生品类做了一层信任背书,而天猫88VIP人群(最愿意为品质付费的那批人)与吾岛目标客群高度重合,渗透率达到了70%到80%。
今年双11,吾岛拿下低温酸奶第一,天猫全年增速100%,创下近年最高。它的护城河不是补贴,是复购——一杯配料表只有生牛乳和菌种的酸奶,蛋白质是国标3倍,被用户做成"酸奶碗"当轻食代餐。王炜建说得很直白:"不靠短期促销冲量,是靠产品力和复购守住价格底线。"
② 栗上:从1200个厨房里量出来的产品
谢明佐的痛点来得很具体:四川人,爱做饭,早年在北京租的60平房子,厨房逼仄,根本找不到合适的洗碗机。他做了一番市场研究,发现这绝非个例——中国户均人口已降到2.6人,1到3人的微型家庭占比超过70%,但洗碗机行业的主流产品定律一直是"做大"(6套、8套、16套),且以必须改水改电的嵌入式为主。
"任何家电想真正走入千家万户,进入门槛和维护成本都必须低。"这是栗上的底层逻辑。为了证明"小洗碗机到底有没有人买",团队跑了1200个家庭做实地调研,带着原型机上门"家访",量水槽到墙面的距离,听用户吐槽。第一版样机控制面板在下方,用户说"难道要蹲下来按吗"——面板挪到了顶部;用户抱怨洗完还得拿抹布擦水珠——加了2分钟快速烘干;加洗碗液麻烦——做成胶囊式自动投放仓。接近三年研发,R1经历了80次用户试用、17版样机迭代。
2025年10月正式创牌,定价2000元以上(比传统洗碗机没价格优势),但双11首日销售额近3000万元,带动品牌在天猫增长近20倍,登上洗碗机品类第五。入驻天猫180天,全平台销售额破亿。
③ 馥郁满铺:砍掉投流,把新品放在货架
美妆品牌馥郁满铺的增长曾经很猛:2022年1200万、2023年6000万、2024年破2亿、2025年全渠道6亿。按老剧本,下一步该继续加码投放冲规模。但今年它做了个反向操作:放缓内容平台投流,加大天猫等货架投入。联合创始人朱慧的解释很实在:"不能只靠花钱买流量,钱总有花完的一天。"
结果今年双11开售仅3小时,成交额就超过去年整个双11全周期,冲上天猫美妆护肤国货大牌第10。更关键的是复购——核心单品在天猫的复购率能到30%以上,明显优于其他渠道。它把新品基本都放在了天猫,因为"高客单、重体验的新品,需要消费者先建立信任"。
三、它们做对了同一件事
把这三个样本拆开看,逻辑高度一致:
1. 找平台 = 找用户。栗上在天猫发现,"小容量洗碗机"的搜索量在自然增长,但供给端几乎没有对应产品——数据告诉它这群人真实存在,只是没人接住。吾岛的88VIP渗透率70–80%,本质上也是平台帮它筛出了"愿意为品质付费"的高价值人群。
2. 先有品,再有牌。谢明佐观察到一个有趣现象:用户最早搜"栗上胶囊式洗碗机",后来直接搜"栗上"——品类词带品牌,最后品牌独立。花知晓的创始人也提到,用户更多是搜"花知晓"这个品牌词进店,而不是搜品类词。能让人"主动想起来搜你",比一次直播爆单值钱得多。
3. 复购率比 GMV 更诚实。在获客成本高企的市场里,复购检验的不是一次爆发的能力,而是品牌能否被反复选择。吾岛靠复购守住了价格底线,不必靠补贴换增长;馥郁满铺靠30%复购率撑起了健康利润。
这批品牌也不是孤例。今年双11,182个入驻不到5年的新品牌冲进行业前10,最快只用1年;入驻不超过3年的新品牌里,333个已经成为细分赛道冠军。它们共同的打法,不是"更便宜",而是"切中一个过去没被充分满足的需求,再把它做成可经营的品类"。
今年双11"反内卷"样本速览
· 吾岛:希腊酸奶,88VIP渗透70–80%,天猫增速100%,类目第一
· 栗上:胶囊洗碗机,创牌1年冲品类前5,双11首日≈3000万、天猫+20倍
· 馥郁满铺:美妆,砍投流加货架,3小时超去年全周期
· 太希智行:外骨骼机器人,单价6999,入驻半年类目第一
四、给普通人的启示与提醒
这套打法,普通人能学的不只是"别乱投流",更是三条可迁移的判断:
· 需求倒推,而非概念先行。栗上不是先想"我要做个家电品牌",而是先问"真实的用户在什么样的厨房里洗碗"。五年前的新消费爱讲概念故事,现在的新品牌选择"先做窄,再做宽"。
· 高客单是筛选器,不是障碍。吾岛、栗上都不靠低价打开市场,反而用价格筛出了愿意为体验买单的人,把利润留给了自己。
· 复购是真正的护城河。一次成交靠运气,反复选择靠产品。这句话对开小店、做自媒体、卖服务的普通人同样成立。
但也要泼盆冷水:单品依赖是真实风险。栗上的R1单品占了品牌90%以上份额,0到1还没真正渡过;渠道高度集中在天猫,一旦平台规则或流量分配生变,增长逻辑要重搭。任何"反内卷"的成功,前提都是产品真的硬——否则没有流量兜底,死得更快。
"流量能买来一次成交,但买不来一个消费者下一次主动的想起。"——这届双11最该被记住的一句话
数据来源:Tech星球、顶端新闻、新浪财经/投资界、央广网、网易财经、澎湃新闻、同花顺、微信公众号"山上"等公开报道(2026.11)。文中双11为第18届(2009–2026);退货率、货架预算占比等为商家测算/机构估算口径,标【估算】;单品牌增速与排名为平台及媒体披露。本文为商业模式解构,非投资建议,亦非视频逐字稿。
