目录
摘要:规模不是势能,势能差才是
一、评估方法与边界
二、总榜:BPSI-10D 20强
三、分梯队解读
四、十维结构:谁强在“势能”,谁强在“规模”
五、定性矩阵:强在“高差”,还是强在“释放”
六、关键发现
七、战略建议
八、结论
九、20品牌逐一点评
参考资料
摘要:规模不是势能,势能差才是
这份报告用BPSI-10D模型,对20个运动鞋服品牌做一次“品牌势能强度”排行。
结论先说:
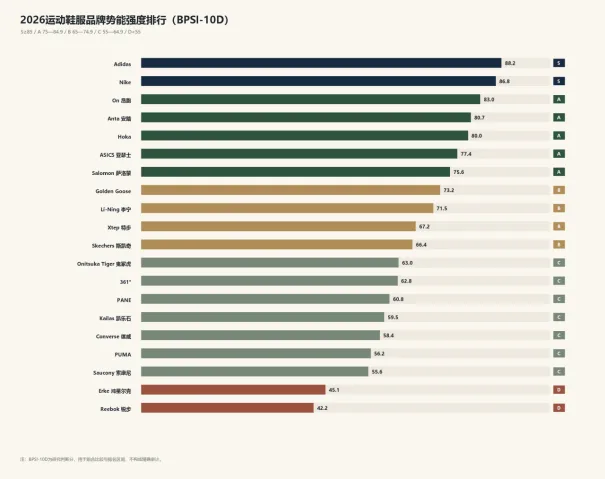
S档只有两个:Adidas 88.2、Nike 86.8。 |
>
A档五个:On昂跑83.0、Anta安踏80.7、Hoka 80.0、ASICS亚瑟士77.4、Salomon萨洛蒙75.6。 |
>
B档四个:Golden Goose 73.2、Li-Ning李宁71.5、Xtep特步67.2、Skechers斯凯奇66.4。 |
>
C档七个:Onitsuka Tiger鬼冢虎63.0、361°62.8、PANE 60.8、Kailas凯乐石59.5、Converse匡威58.4、PUMA 56.2、Saucony索康尼55.6。 |
>
D档两个:Erke鸿星尔克45.1、Reebok锐步42.2。 |
这份榜单最重要的不是“谁第一”,而是三件事:
第一,规模不是势能。Nike、Adidas的规模最大,但它们的D9势能差并不是满分;On、Hoka的规模小得多,却因为“体验超预期”进入A档前列。
第二,专业运动正在重新赢回势能。ASICS、Salomon、Hoka、On代表“专业/功能/场景”的回归;Converse、PUMA、Reebok代表“潮流/授权/老化”的压力。
第三,中国品牌在分化。Anta进入A档,Li-Ning/Xtep在B档,361°在C档,Erke在D档;中国品牌不是“集体向上”,而是“强者恒强、弱者修复”。
一句话:
品牌势能不是“大”,而是“体验比期望高”;不是“知名度”,而是“高差有没有变成溢价、偏好、渠道与壁垒”。 |
一、评估方法与边界
1.1 模型:BPSI-10D
本次排行采用百思特咨询集团艾克品牌战略创新研究中心的《品牌势能强度排行_量化与定性评估模型_完善版》的BPSI-10D:
BPSI-10D = Σ(维度得分 ÷ 10 × 维度权重) |
十个维度、每个0—10分、权重合计100、总分0—100:
维度 | 权重 | 角色 |
9 品牌势能表现 | 25 | 核心:体验是否显著高于期望 |
1 商品溢价能力 | 12 | 释放:是否心甘情愿多付 |
2 用户偏好影响力 | 12 | 释放:是否主动寻找/分享 |
3 市场地位提升 | 8 | 释放:相对份额/心智位置 |
4 渠道掌控力 | 7 | 释放:能否选位置/定规则 |
5 核心品类话语权 | 10 | 释放:是否定义品类 |
6 跨品类扩展能力 | 7 | 释放:新品类是否强化品牌 |
7 心智壁垒优势 | 8 | 释放:历史/工艺/符号是否难复制 |
8 品牌联想强度 | 7 | 释放:能否一秒说出代表什么 |
10 抗风险能力 | 4 | 修正:下行期是否跌得少、恢复快 |
1.2 分档与排名规则
档位 | BPSI-10D | 含义 |
S | ≥85 | 强势高势能 |
A | 75—84.9 | 稳健高势能 |
B | 65—74.9 | 圈层/稳健 |
C | 55—64.9 | 弱势能/待修复 |
D | <55 | 负势能/危险 |
排名采用“区间发布”:同分或±2分内合并为同一区间,不把0.1分写成“第7一定强于第8”。本次区间为:1—2、3—5、6—7、8—9、10—11、12—14、15—18、19—20。
1.3 数据与边界
本报告的数据来自公开财报、公司公告、行业媒体、门店/产品观察与专业判断。需要说明:
• 部分品牌为非上市/私有公司,财务数据不完整;
• 分数为“研究判断分”,用于组合比较与排名区间,不是消费者定量调研;
• 同一品牌在不同品类/区域的表现可能不同,本报告以“全球品牌+中国市场”为主;
• 不构成投资建议/购买建议。
二、总榜:BPSI-10D 20强
图1 2026运动鞋服品牌势能强度排行(BPSI-10D)
排名区间 | 品牌 | BPSI | 档位 | 类型 | D9 | 释放均值 |
1—2 | Adidas | 88.2 | S | 强势高势能 | 9 | 8.75 |
1—2 | Nike | 86.8 | S | 强势高势能(增长承压) | 8 | 8.88 |
3—5 | On昂跑 | 83.0 | A | 稳健高势能(逼近强势) | 9 | 8.00 |
3—5 | Anta安踏 | 80.7 | A | 稳健高势能 | 8 | 8.13 |
3—5 | Hoka | 80.0 | A | 稳健高势能 | 9 | 7.63 |
6—7 | ASICS亚瑟士 | 77.4 | A | 稳健高势能 | 8 | 7.63 |
6—7 | Salomon萨洛蒙 | 75.6 | A | 稳健高势能 | 8 | 7.38 |
8—9 | Golden Goose | 73.2 | B | 圈层高势能 | 8 | 7.00 |
8—9 | Li-Ning李宁 | 71.5 | B | 稳健/圈层 | 7 | 7.25 |
10—11 | Xtep特步 | 67.2 | B | 稳健/圈层 | 7 | 6.63 |
10—11 | Skechers斯凯奇 | 66.4 | B | 稳健/舒适型 | 7 | 6.50 |
12—14 | Onitsuka Tiger鬼冢虎 | 63.0 | C | 圈层高势能 | 7 | 6.00 |
12—14 | 361° | 62.8 | C | 圈层/稳健 | 7 | 6.00 |
12—14 | PANE | 60.8 | C | 圈层/有实无名 | 8 | 5.38 |
15—18 | Kailas凯乐石 | 59.5 | C | 圈层/专业 | 7 | 5.50 |
15—18 | Converse匡威 | 58.4 | C | 文化资产/零势能 | 5 | 6.25 |
15—18 | PUMA | 56.2 | C | 弱势能/待修复 | 5 | 6.00 |
15—18 | Saucony索康尼 | 55.6 | C | 圈层/专业 | 6 | 5.38 |
19—20 | Erke鸿星尔克 | 45.1 | D | 弱势能 | 5 | 4.38 |
19—20 | Reebok锐步 | 42.2 | D | 负势能/弱势能 | 4 | 4.38 |
三、分梯队解读
3.1 S档:Adidas与Nike,强在“系统”,不是“单点”
Adidas以88.2分排在第一,不是因为它“比Nike更大”,而是因为它在2026年的势能结构更完整:D9势能差9分,商品溢价9分、用户偏好9分、市场地位9分、品类话语权9分、心智壁垒9分、品牌联想9分。2025年Adidas全球收入约248亿欧元、同比增长13%,大中华区收入36.2亿欧元、同比增长13%,Originals系列双位数增长;Samba/Gazelle等Terrace系列虽然出现降温迹象,但Adidas已经用“经典档案+本地联名+鞋履”把势能释放出来。它的风险不是“不强”,而是“太依赖鞋履爆款”:一旦Samba/Gazelle退潮,需要下一个增长引擎。
Nike以86.8分排在第二。它的资产/渠道/市场地位仍然是全球第一,D1—D8的释放均值8.88,是20个品牌里最高的;但D9势能差只有8分,说明它的“体验超预期”不如On/Hoka/Adidas。Nike的问题不是“没有势能”,而是“势能在稀释”:产品创新节奏、中国市场的本土竞争、渠道折扣、品牌热度,都在消耗它的高差。Nike仍然是S档,但它是“强势中的承压者”。
3.2 A档:On、Anta、Hoka、ASICS、Salomon
On昂跑(83.0)是A档第一,也是“挑战者”里最像“强势品牌”的一个。2025年On净销售额30.1亿瑞士法郎,同比增长30%;TTM 33.6亿瑞士法郎,同比增长16.7%;DTC占比41.8%。它的D9是9分,D1/D2都是9分,说明消费者愿意为“瑞士科技/设计/跑者社群”支付溢价、主动寻找。On的短板是D7心智壁垒7分、D6跨品类7分:它还很年轻,历史/工艺/符号的复合壁垒不如Nike/Adidas;它需要把“跑鞋爆款”变成“品牌系统”。
Anta安踏(80.7)是排名最高的中国品牌。2025年安踏集团收入802亿元,同比增长13.3%,连续多年中国市场份额第一;D3市场地位9分、D4渠道9分、D6多品牌扩展8分,说明它的“规模/渠道/多品牌”释放很强。但它的D9势能差只有8分,D1溢价8分、D7壁垒7分,说明安踏仍然更多靠“效率/规模/渠道”,而不是“体验超预期/文化壁垒”。安踏要做的不是“再开更多店”,而是“把规模变成品牌势能”:主品牌向上、FILA/始祖鸟/迪桑特多品牌协同、全球市场。
Hoka(80.0)是“专业跑鞋/厚底”的代表。D9 9分、D2 9分,说明它的体验/偏好很强;D5品类7分、D7壁垒6分,说明它的品类话语权/壁垒还不如ASICS/Salomon。Hoka的风险是“厚底审美/跑鞋潮流”退潮,以及“专业/生活方式”的平衡;它需要从“跑鞋品牌”变成“户外/生活方式品牌”。
ASICS亚瑟士(77.4)是“专业跑鞋”的老牌强者。2025年创历史新高,D5品类话语权8分、D7壁垒8分、D8联想8分,说明它在“专业/稳定/质量”上有强资产;D6跨品类6分,说明它的“生活方式/潮流”扩展不够。ASICS的机会是“专业跑鞋+复古潮流”(Gel-Kayano/Gel-1130等),但要注意“专业/潮流”两条线的价格/渠道冲突。
Salomon萨洛蒙(75.6)是“户外/山地”的代表。2025年在Amer Sports体系内双位数增长,D1溢价8分、D2偏好8分、D4渠道8分,说明它的“专业+潮流”释放很强;D3市场地位7分、D5品类7分,说明它还不是“大众市场”的品牌。Salomon的风险是“户外潮流化”退潮、以及“专业/时尚”的平衡;它需要把“越野/山地”做成“城市户外”的日常场景。
3.3 B档:Golden Goose、Li-Ning、Xtep、Skechers
Golden Goose(73.2)是“高端/圈层”的代表。2025年收入7.34亿欧元,同比增长15%;D1溢价9分,说明它有很强的定价权;D3市场地位6分、D5品类6分、D6扩展5分,说明它的规模/品类/扩展有限。Golden Goose是“圈层高势能”,不是“大众强势”;它的风险是“做旧/高价”审美疲劳、以及“小众/规模”的矛盾。
Li-Ning李宁(71.5)是中国品牌的“稳健/圈层”代表。D3市场地位8分、D4渠道8分、D5品类7分、D7壁垒7分,说明它的“国潮/专业/渠道”仍然有势能;D9势能差7分,说明“体验超预期”不够强。李宁的机会是“专业跑鞋/篮球/国潮”三条线,风险是“国潮退潮/品牌老化/价格上移”。
Xtep特步(67.2)是“跑步/性价比”的代表。D4渠道8分、D2偏好7分、D5品类7分,说明它在“跑步/大众市场”有基础;D7壁垒5分、D1溢价6分,说明它的“品牌壁垒/溢价”弱。特步需要从“跑步大众品牌”走向“专业跑步品牌”,用160X/260X等竞速产品建立“专业高差”。
Skechers斯凯奇(66.4)是“舒适/大众”的代表。2024年全球销售额89.7亿美元,创历史新高;D4渠道8分、D10抗风险8分,说明它的“舒适/渠道/稳健”很强;D1溢价6分、D7壁垒5分,说明它的“品牌势能/壁垒”弱。Skechers是“稳健/舒适型”,不是“高势能品牌”;它的风险是“舒适赛道”竞争加剧、以及“时尚化”不足。
3.4 C档:Onitsuka Tiger、361°、PANE、Kailas、Converse、PUMA、Saucony
Onitsuka Tiger鬼冢虎(63.0)是“复古/薄底鞋”的代表。D1溢价7分、D2偏好7分、D8联想7分,说明它的“复古/日本/薄底”有强吸引力;D3市场地位5分、D4渠道5分、D6扩展5分,说明它的规模/渠道/扩展有限。鬼冢虎是“圈层高势能”,风险是“薄底鞋潮流”退潮、以及“ASICS主品牌/鬼冢虎”的定位重叠。
361°(62.8)是“跑步/大众”的代表。D4渠道7分、D9势能差7分、D10抗风险7分,说明它的“跑步/大众/稳健”有基础;D1溢价6分、D7壁垒5分,说明它的“品牌溢价/壁垒”弱。361°需要从“性价比”走向“专业跑步/篮球”,用“飞飚/AG”等产品建立“专业高差”。
PANE(60.8)是“新锐/设计师鞋”的代表。2026年618成交额增速超300%,双11进入“独立设计师鞋靴榜TOP1”;D2偏好8分、D9势能差8分,说明它的“设计/年轻/热度”很强;D3市场地位5分、D4渠道5分、D5品类4分、D6扩展4分、D7壁垒4分,说明它的“规模/渠道/品类/壁垒”很弱。PANE是“圈层/有实无名”:热度高、势能高,但释放低;它需要把“爆款”变成“品牌系统”。
Kailas凯乐石(59.5)是“中国户外/专业”的代表。D5品类6分、D9势能差7分、D10抗风险6分,说明它的“专业/户外”有势能;D1溢价6分、D3市场地位5分、D4渠道5分、D7壁垒5分,说明它的“规模/渠道/壁垒”有限。凯乐石需要从“专业户外”走向“大众户外/生活方式”,但要避免“专业被稀释”。
Converse匡威(58.4)是“文化资产/零势能”的代表。D5品类7分、D7壁垒8分、D8联想8分,说明它的“帆布鞋/摇滚/文化”资产很强;D9势能差5分、D1溢价5分、D2偏好5分,说明它的“体验超预期/溢价/偏好”很弱。Converse的问题是“经典资产没有变成当代势能”:它需要“文化复刻/联名/渠道”重新激活,而不是只卖经典款。
PUMA(56.2)是“弱势能/待修复”的代表。2025年完成“reset”,2026年定为“transition year”;D7壁垒7分、D8联想7分,说明它的“足球/运动/时尚”资产还在;D9势能差5分、D1溢价5分、D2偏好5分、D10抗风险5分,说明它的“体验/溢价/偏好/抗风险”都弱。PUMA需要“重新聚焦”——足球/跑步/训练,而不是“什么都做”。
Saucony索康尼(55.6)是“专业跑鞋/圈层”的代表。D1溢价6分、D2偏好6分、D8联想6分、D9势能差6分,说明它的“专业跑鞋”有势能;D3市场地位5分、D4渠道5分、D5品类5分、D7壁垒5分,说明它的“规模/渠道/壁垒”有限。索康尼需要“专业跑鞋+中国增长”,但要避免“小众/规模”的矛盾。
3.5 D档:Erke、Reebok
Erke鸿星尔克(45.1)是“大众/低线/修复”的代表。D2偏好5分、D4渠道5分、D8联想5分、D9势能差5分,说明它的“大众/低线”还有基础;D1溢价4分、D3市场地位4分、D5品类4分、D7壁垒4分,说明它的“品牌溢价/品类/壁垒”很弱。鸿星尔克需要“品牌修复/产品升级”,而不是“情绪营销”。
Reebok锐步(42.2)是“授权/弱势能”的代表。D7壁垒5分、D8联想6分,说明它的“历史/符号”还有残值;D9势能差4分、D1溢价4分、D3市场地位4分、D5品类4分,说明它的“体验/溢价/市场/品类”都很弱。Reebok在ABG授权模式下,需要“重新定位/渠道重建”,否则会继续边缘化。
四、十维结构:谁强在势能,谁强在规模
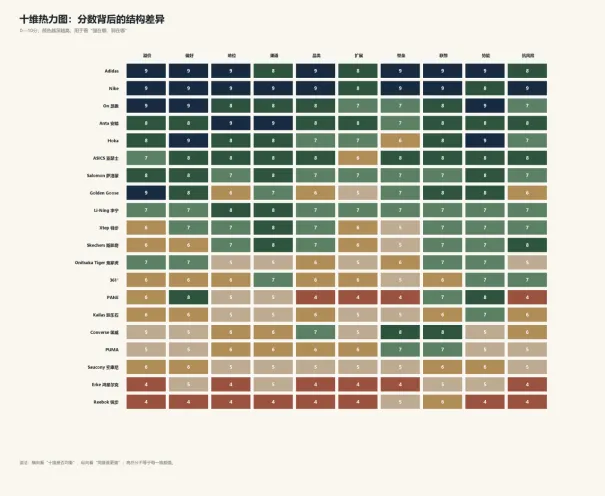
图2 十维热力图:分数背后的结构差异
这张热力图,比总榜更能说明问题。
第一,Adidas/Nike是“全面强”,不是“单点强”。
它们的十维几乎都在8—9分,说明“资产/渠道/市场/品类/壁垒/联想”都很强;但它们的D9不是满分,说明“体验超预期”不是它们的最强项。
第二,On/Hoka是“D9强、释放强”。
On的D9 9分、D1/D2 9分;Hoka的D9 9分、D2 9分。它们不是“规模最大”,但“体验/偏好/溢价”很强。
第三,Anta是“D3/D4/D6强”。
Anta的市场地位9分、渠道9分、多品牌8分,说明它的“规模/渠道/多品牌”释放很强;但D1溢价8分、D7壁垒7分,说明它还不是“文化/体验”驱动的强势品牌。
第四,PANE是“D2/D9强、D3—D7弱”。
PANE的偏好8分、势能差8分,但市场地位5分、渠道5分、品类4分、扩展4分、壁垒4分。它是“热度型/圈层型”品牌,不是“系统型”品牌。
第五,Converse是“D7/D8强、D9弱”。
Converse的壁垒8分、联想8分,但势能差5分、溢价5分、偏好5分。它是“文化资产强、当代势能弱”的典型。
五、定性矩阵:强在高差,还是强在释放
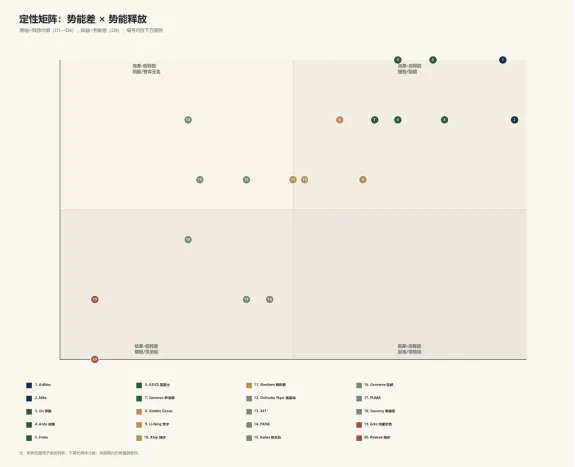
图3 定性矩阵:势能差×势能释放
矩阵把20个品牌分成四个象限:
• 高差·高释放(右上):Adidas、Nike、On、Anta、Hoka、ASICS、Salomon——强势/稳健;
• 高差·低释放(左上):PANE、Golden Goose、Li-Ning、Xtep、Skechers、Onitsuka、361°、Kailas——圈层/有实无名;
• 低差·高释放(右下):Converse、PUMA——虚高/零势能;
• 低差·低释放(左下):Saucony、Erke、Reebok——弱势/负势能。
这个矩阵说明:
“高差”决定品牌有没有势能,“释放”决定势能能不能变成市场能量。 |
PANE是“高差·低释放”的典型:它有热度/设计/年轻偏好,但渠道/品类/壁垒弱;它需要“释放”,不是“再炒热度”。
Converse是“低差·高释放”的典型:它有文化资产/渠道/联想,但体验/溢价/偏好弱;它需要“重新制造高差”,不是“再卖经典款”。
六、关键发现
6.1 规模不是势能,势能差才是
Nike/Adidas的规模最大,但它们的D9不是满分;On/Hoka的规模小得多,却因为“体验超预期”进入A档前列。PANE的规模更小,但D9 8分,说明“小品牌也可以有高势能”;它的短板是“释放”,不是“势能”。
6.2 专业运动正在重新赢回势能
ASICS/Salomon/Hoka/On代表“专业/功能/场景”的回归;Converse/PUMA/Reebok代表“潮流/授权/老化”的压力。消费者不是不买“运动”,而是更愿意为“专业/体验/场景”买单。
6.3 中国品牌在分化
Anta A档、Li-Ning/Xtep B档、361° C档、Erke D档。中国品牌不是“集体向上”,而是“强者恒强、弱者修复”。Anta的强在“规模/渠道/多品牌”,Li-Ning的强在“国潮/专业/渠道”,Xtep的强在“跑步/大众”,361°的强在“跑步/性价比”,Erke的弱在“品牌/产品/壁垒”。
6.4 高端化不等于高势能
Golden Goose的D1溢价9分,但D3市场地位6分、D5品类6分、D6扩展5分,说明“高价/圈层”不等于“强势”。PANE的D9 8分,但D3—D7弱,说明“热度”不等于“品牌”。高端化必须配“释放”:渠道/品类/壁垒/抗风险。
6.5 户外/跑鞋是“高差”最密集的赛道
Salomon、Hoka、ASICS、Saucony、Kailas、On、Xtep、361°都在“跑鞋/户外”赛道。这个赛道的特点是“专业/功能/场景”容易形成“体验超预期”,但也容易“同质化/潮流化”。谁能把“专业”变成“日常”,谁就能从“圈层”走向“大众”。
6.6 复古/潮流是“高差”最不稳定的赛道
Onitsuka Tiger、Converse、Golden Goose、PANE都靠“复古/潮流/设计”获得高差;但潮流会退潮,经典会老化。它们需要“档案化/复刻/联名”持续制造新鲜感,但不能失去“核心符号”。
6.7 授权/资本模式,容易“释放强、势能弱”
Reebok(ABG授权)、PUMA(资本/管理层变动)、Converse(Nike体系)都出现“资产还在、势能弱”的问题。授权/资本可以“放大释放”,但不能“制造高差”;高差还是要靠产品/体验/文化。
6.8 等权对照:排名会不会被权重“做出来”
BPSI-10D把D9(势能表现)设为25分,是为了防止“规模/渠道/抗风险”把“势能差”淹没。但任何权重都会影响排名,因此需要做“等权对照”:把十个维度各按10分平均,再×10,得到一个“等权分”。
等权分与加权分的差异,主要出现在三类品牌:
第一类,D9高、释放低的品牌(PANE、Golden Goose、Onitsuka Tiger)。加权分会被D9拉高,等权分会被D3—D7拉低;这说明它们是“有高差、释放不足”的圈层品牌。
第二类,D3/D4/D10高、D9低的品牌(Nike、Anta、Skechers)。加权分会因为D9不高而“压住”,等权分会因为规模/渠道/抗风险而“抬高”;这说明它们是“规模强、势能差待补”的品牌。
第三类,D7/D8高、D9低的品牌(Converse)。加权分会被D9压低,等权分会因为文化资产/联想而“抬高”;这说明它是“资产还在、势能弱”的品牌。
判断:权重会改变同档内的名次,但不会改变“S/A/B/C/D”的大结构;真正需要警惕的,是“规模大、D9低”被误判为“强势”,以及“D9高、释放低”被误判为“弱势”。
6.9 三个反常识
反常识一:高价不等于高势能。
Golden Goose的D1溢价9分,但BPSI只有73.2,排在B档;PANE的D9 8分,但BPSI 60.8,排在C档。高价/热度可以制造“势能感”,但如果没有D3—D7的释放,就无法变成“品牌势能”。
反常识二:规模不等于强。
Nike的规模是On的十几倍,但BPSI只比On高3.8分;Anta的规模远大于Golden Goose,但BPSI只高7.5分。规模可以放大释放,但不能替代高差。
反常识三:热度不等于品牌。
PANE在2026年618增速超300%、双11设计师鞋靴榜TOP1,但它的D3—D7很弱;热度是“流量”,品牌是“系统”。热度可以带来“第一波”,系统才能带来“第二波、第三波”。
七、战略建议
7.1 对S档(Adidas/Nike):守D9,防“规模替代势能”
Adidas/Nike的最大风险,不是“竞争”,而是“自己的D9下滑”。它们需要:
• 用“产品创新/专业场景/文化符号”持续制造“体验超预期”;
• 控制折扣/奥莱,保护溢价;
• 在中国市场“本土化”,但不能“低价化”;
• 把“规模/渠道”变成“体验/社群”,而不是“货架”。
7.2 对A档(On/Anta/Hoka/ASICS/Salomon):把“高差”变成“系统”
On/Hoka/ASICS/Salomon的D9强,但D6/D7弱;它们需要:
• 从“单品爆款”走向“品类系统”;
• 从“专业/圈层”走向“大众/日常”;
• 从“全球品牌”走向“中国市场”;
• 从“产品”走向“社群/文化”。
Anta的D9不如On/Hoka,但D3/D4/D6强;它需要“从规模到势能”:主品牌向上、多品牌协同、全球市场。
7.3 对中国品牌(Li-Ning/Xtep/361°/Erke):先补D9,再谈高端
Li-Ning/Xtep/361°/Erke的共同问题,是“D9不够强”:它们有规模/渠道/性价比,但“体验超预期”不足。它们需要:
• 用“专业产品/科技/场景”制造高差;
• 用“品牌叙事/文化/社群”提升溢价;
• 用“渠道/门店/服务”提升体验;
• 不要用“涨价”代替“品牌升级”。
7.4 对圈层品牌(Golden Goose/PANE/Kailas/Onitsuka/Saucony):先补“释放”
Golden Goose/PANE/Kailas/Onitsuka/Saucony的D9不弱,但D3—D7弱;它们需要:
• 从“圈层”走向“大众”,但不能“失去核心”;
• 从“单品”走向“品类”;
• 从“小众渠道”走向“核心渠道”;
• 从“热度”走向“壁垒”。
7.5 对弱势品牌(Converse/PUMA/Reebok):先“重新制造高差”
Converse/PUMA/Reebok的资产还在,但D9弱;它们需要:
• 重新定义“核心场景/核心产品”;
• 用“经典复刻/联名/文化”制造新鲜感;
• 用“渠道/价格/体验”修复;
• 不要靠“授权/折扣”续命。
7.6 三类品牌的90天行动清单
对S/A档品牌:
先做“D9审计”:过去12个月,哪三个触点让消费者“超预期”?哪三个触点让消费者“失望”?把资源集中到“能制造高差”的触点,而不是“再投一次广告”。
对B/C档品牌:
先做“释放审计”:D3—D7里,哪一个是最短板?是渠道、品类、壁垒,还是联想?选一个短板,90天做透,不要“五个短板一起补”。
对D档品牌:
先做“止血审计”:价格有没有失守?核心用户有没有流失?负口碑有没有扩散?先止血,再谈“品牌升级”;否则“升级”只会加速流失。
判断:品牌势能的提升,不是“做更多”,而是“把最短的那块板补上,把最长的那块板放大”。
7.7 不同价格带的策略
2000元以上/高端带:Adidas、Nike、On、Hoka、Salomon、ASICS、Golden Goose。
这个价格带的竞争,不是“更便宜”,而是“更值得”:材质/工艺/专业/文化/体验。高端带的品牌,最怕“价格上去了、体验没上去”;它们需要“D9+价值证据”,而不是“再讲一个故事”。
800—2000元/中高端带:Anta、Li-Ning、Xtep、361°、PANE、Skechers、Kailas、Saucony。
这个价格带是中国品牌的主战场,也是“品牌向上”的最难带:向上,要面对国际品牌的下压;向下,要面对白牌/性价比的挤压。它们需要“专业产品+品牌叙事+渠道体验”的三重升级。
800元以下/大众带:Erke、部分Skechers/361°产品。
这个价格带的竞争,是“效率/渠道/性价比”。但“性价比”不能成为“品牌势能”的唯一来源;它们需要“品质信任+场景差异”,否则会陷入价格战。
7.8 排名的使用边界
第一,BPSI-10D是“研究判断分”,不是“消费者定量调研”;它可以用于“组合比较/排名区间”,不能用于“精确到0.1分的胜负”。
第二,排名区间比“第几名”更重要。1—2、3—5、6—7的区间,代表“同一梯队”;同一梯队内,谁先谁后,可能因为权重/证据/区域差异而变化。
第三,分数不能替代“品牌诊断”。一个品牌排第8,不代表它“每一项都第8”;它可能D9很强、D3很弱。阅读榜单,要回到“十维结构”。
第四,榜单不接受“付费入榜”;品牌方可以申诉“数据错误”,但不能申诉“排名高低”。
八、结论
这份榜单的最终结论,不是“谁第一”,而是“势能结构”:
• Adidas/Nike是“全面强、D9不是满分”的强势品牌;
• On/Hoka/ASICS/Salomon是“D9强、规模小”的挑战者;
• Anta是“规模/渠道/多品牌强、D9待补”的中国龙头;
• Li-Ning/Xtep/361°/Erke是“有规模/有渠道、D9不足”的中国品牌;
• Golden Goose/PANE/Kailas/Onitsuka/Saucony是“有高差、释放不足”的圈层品牌;
• Converse/PUMA/Reebok是“资产还在、势能弱”的修复品牌。
一句话:
品牌势能的排行,不是“规模榜”,而是“高差榜”;不是“谁最大”,而是“谁能让消费者觉得超值”。 |
九、20品牌逐一点评
Adidas。它赢在“系统”:品牌资产、渠道、品类、壁垒、联想都在9分,2025年全球收入248亿欧元、中国36.2亿欧元,Originals双位数增长;风险是Samba/Gazelle等鞋履爆款降温,需要下一个增长引擎。
Nike。它仍是全球第一品牌,D1—D8释放均值8.88,但D9只有8分;中国本土竞争、产品创新节奏、折扣渠道正在消耗“超预期”。Nike不是不强,而是“强势中的承压者”。
On昂跑。2025年净销售额30.1亿瑞士法郎、增长30%,DTC占比41.8%;D9 9分、D1/D2 9分,是“挑战者里最像强势品牌”的一个。短板是壁垒/跨品类,需要从“跑鞋爆款”走向“品牌系统”。
Anta安踏。2025年收入802亿元、增长13.3%,D3/D4/D6强,是中国品牌里“规模/渠道/多品牌”最完整的;但D1溢价8分、D7壁垒7分、D9 8分,说明它还要从“效率”走向“势能”。
Hoka。D9 9分、D2 9分,厚底跑鞋/专业体验强;D5品类7分、D7壁垒6分,说明它的“品类话语权/壁垒”还不够。风险是厚底审美/跑鞋潮流退潮。
ASICS亚瑟士。2025年创历史新高,D5品类8分、D7壁垒8分、D8联想8分,是“专业跑鞋”的老牌强者;D6跨品类6分,生活方式/潮流扩展不足。
Salomon萨洛蒙。2025年在Amer Sports体系内双位数增长,D1/D2/D4强,是“户外/山地”的当红品牌;D3市场地位7分、D5品类7分,说明它还主要是“圈层/专业”,不是“大众”。
Golden Goose。2025年收入7.34亿欧元、增长15%,D1溢价9分,是“高端/圈层”的代表;D3市场6分、D5品类6分、D6扩展5分,规模/品类/扩展有限,风险是“做旧/高价”审美疲劳。
Li-Ning李宁。D3市场8分、D4渠道8分、D5品类7分、D7壁垒7分,国潮/专业/渠道仍有势能;D9 7分,说明“体验超预期”不够强。机会是专业跑鞋/篮球/国潮,风险是国潮退潮/品牌老化。
Xtep特步。D4渠道8分、D2偏好7分、D5品类7分,跑步/大众基础强;D1溢价6分、D7壁垒5分,品牌壁垒/溢价弱。需要从“大众跑步”走向“专业跑步”。
Skechers斯凯奇。2024年全球89.7亿美元、创纪录,D4渠道8分、D10抗风险8分,舒适/稳健强;D1溢价6分、D7壁垒5分,品牌势能/壁垒弱,是“稳健/舒适型”而非“高势能品牌”。
Onitsuka Tiger鬼冢虎。D1/D2/D8 7分,复古/薄底/日本有强吸引力;D3市场5分、D4渠道5分、D6扩展5分,规模/渠道/扩展有限,风险是薄底潮流退潮、与ASICS主品牌重叠。
361°。D4渠道7分、D9 7分、D10 7分,跑步/大众/稳健有基础;D1溢价6分、D7壁垒5分,品牌溢价/壁垒弱。需要“专业跑步/篮球”的高差。
PANE。2026年618增速超300%、双11设计师鞋靴榜TOP1;D2偏好8分、D9 8分,热度/设计/年轻强;D3—D7弱,是“圈层/有实无名”,需要把爆款变成系统。
Kailas凯乐石。D5品类6分、D9 7分、D10 6分,中国户外/专业有势能;D1溢价6分、D3市场5分、D4渠道5分、D7壁垒5分,规模/渠道/壁垒有限,需要“专业户外→大众户外”。
Converse匡威。D5品类7分、D7壁垒8分、D8联想8分,帆布鞋/摇滚/文化资产强;D9 5分、D1溢价5分、D2偏好5分,体验/溢价/偏好弱,是“文化资产/零势能”的典型。
PUMA。2025年完成reset、2026年transition;D7壁垒7分、D8联想7分,足球/运动/时尚资产还在;D9 5分、D1/D2 5分、D10 5分,体验/溢价/偏好/抗风险都弱,需要重新聚焦。
Saucony索康尼。D1溢价6分、D2偏好6分、D8联想6分、D9 6分,专业跑鞋有势能;D3市场5分、D4渠道5分、D5品类5分、D7壁垒5分,规模/渠道/壁垒有限,需要“专业跑鞋+中国增长”。
Erke鸿星尔克。D2偏好5分、D4渠道5分、D8联想5分、D9 5分,大众/低线还有基础;D1溢价4分、D3市场4分、D5品类4分、D7壁垒4分,品牌溢价/品类/壁垒弱,需要“品牌修复/产品升级”。
Reebok锐步。D7壁垒5分、D8联想6分,历史/符号还有残值;D9 4分、D1溢价4分、D3市场4分、D5品类4分,体验/溢价/市场/品类都弱,ABG授权模式下需要“重新定位/渠道重建”。
附录20品牌十维评分表
品牌 | 溢价 | 偏好 | 地位 | 渠道 | 品类 | 扩展 | 壁垒 | 联想 | 势能 | 抗风险 |
Adidas | 9 | 9 | 9 | 8 | 9 | 8 | 9 | 9 | 9 | 8 |
Nike | 9 | 9 | 9 | 9 | 9 | 8 | 9 | 9 | 8 | 9 |
On昂跑 | 9 | 9 | 8 | 8 | 8 | 7 | 7 | 8 | 9 | 7 |
Anta安踏 | 8 | 8 | 9 | 9 | 8 | 8 | 7 | 8 | 8 | 8 |
Hoka | 8 | 9 | 8 | 8 | 7 | 7 | 6 | 8 | 9 | 7 |
ASICS亚瑟士 | 7 | 8 | 8 | 8 | 8 | 6 | 8 | 8 | 8 | 8 |
Salomon萨洛蒙 | 8 | 8 | 7 | 8 | 7 | 7 | 7 | 7 | 8 | 7 |
Golden Goose | 9 | 8 | 6 | 7 | 6 | 5 | 7 | 8 | 8 | 6 |
Li-Ning李宁 | 7 | 7 | 8 | 8 | 7 | 7 | 7 | 7 | 7 | 7 |
Xtep特步 | 6 | 7 | 7 | 8 | 7 | 6 | 5 | 7 | 7 | 7 |
Skechers斯凯奇 | 6 | 6 | 7 | 8 | 7 | 6 | 5 | 7 | 7 | 8 |
Onitsuka Tiger鬼冢虎 | 7 | 7 | 5 | 5 | 6 | 5 | 6 | 7 | 7 | 5 |
361° | 6 | 6 | 6 | 7 | 6 | 6 | 5 | 6 | 7 | 7 |
PANE | 6 | 8 | 5 | 5 | 4 | 4 | 4 | 7 | 8 | 4 |
Kailas凯乐石 | 6 | 6 | 5 | 5 | 6 | 5 | 5 | 6 | 7 | 6 |
Converse匡威 | 5 | 5 | 6 | 6 | 7 | 5 | 8 | 8 | 5 | 6 |
PUMA | 5 | 5 | 6 | 6 | 6 | 6 | 7 | 7 | 5 | 5 |
Saucony索康尼 | 6 | 6 | 5 | 5 | 5 | 5 | 5 | 6 | 6 | 5 |
Erke鸿星尔克 | 4 | 5 | 4 | 5 | 4 | 4 | 4 | 5 | 5 | 4 |
Reebok锐步 | 4 | 4 | 4 | 4 | 4 | 4 | 5 | 6 | 4 | 4 |
附录B 十维评分说明
D1商品溢价。看“相对价格、涨价后的接受度、折扣依赖”,不是看“绝对价格高不高”。Golden Goose的9分,是因为消费者愿意为“做旧/意大利/圈层”支付高溢价;Erke的4分,是因为它更多靠“性价比/促销”。
D2用户偏好。看“主动搜索、首选率、等待/排队、推荐”,不是看“广告声量”。On的9分,是因为跑者会主动找它;PANE的8分,是因为年轻人会为设计排队;Reebok的4分,是因为消费者“想不起来”。
D3市场地位。看“份额趋势、排名变化、高净值份额”,不是看“规模绝对值”。Anta的9分,是因为它在中国市场的份额/排名持续上升;Nike的9分,是因为它仍然是全球第一,但增长承压。
D4渠道掌控。看“核心商圈议价、奥莱依赖、直营占比”,不是看“门店数量”。Adidas/Nike的8—9分,是因为它们能进核心商圈、控价;Erke的5分,是因为它更多在低线/大众渠道。
D5品类话语权。看“品类代名词、标准制定、被模仿”,不是看“卖得多”。ASICS的8分,是因为它定义了“专业跑鞋”的标准;Converse的7分,是因为它定义了“帆布鞋”的品类;PANE的4分,是因为它还没有品类话语权。
D6跨品类扩展。看“非核心营收、成功率、一致性”,不是看“品类多”。Anta的8分,是因为它多品牌/多品类成功;Golden Goose的5分,是因为它扩展有限;PANE的4分,是因为它还在单品阶段。
D7心智壁垒。看“历史/工艺/符号/文化/情感的复合壁垒”,不是看“历史长”。Nike/Adidas的9分,是因为它们的符号/文化/工艺复合;Converse的8分,是因为它的帆布鞋/摇滚文化;PANE的4分,是因为它还没有壁垒。
D8品牌联想。看“清晰度、一致性、独特性”,不是看“有口号”。Nike/Adidas的9分,是因为“一秒说出”;On的8分,是因为“瑞士/跑鞋/设计”;Reebok的6分,是因为“还有记忆,但不清晰”。
D9势能表现。看“期望—体验差、推荐、情感强度、溢价意愿”,不是看“满意度”。On/Hoka/Adidas的9分,是因为“体验超预期”;Converse/PUMA的5分,是因为“体验符合/低于期望”。
D10抗风险。看“下行韧性、客户集中、财务、危机恢复”,不是看“规模大”。Nike的9分,是因为它的全球/财务/品牌韧性;Reebok的4分,是因为它依赖授权/边缘化。
附录C 品牌池与口径
本次品牌池为20个运动鞋服品牌,覆盖国际巨头(Nike/Adidas/PUMA/Reebok/Converse/Skechers)、专业运动(On/Hoka/ASICS/Salomon/Saucony)、高端/潮流(Golden Goose/Onitsuka Tiger)、中国品牌(Anta/Li-Ning/Xtep/361°/Erke/Kailas/PANE)。
口径说明:
• 以“品牌”为单位,不以“集团”为单位;Anta集团下的FILA/始祖鸟等未单独列入,避免重复;
• 以“全球品牌+中国市场”为主,不单独做区域榜;
• 财务数据以公开财报/公告为准;非上市公司用公开报道/估算;
• 分数为研究判断,置信度分为A/B/C;C级指标较多的品牌,排名标“暂定”;
• 排名区间比“精确名次”更重要;同一区间内,顺序可因权重/证据变化。
参考资料
[1] 百思特变革研究院. 品牌势能强度排行_量化与定性评估模型_完善版[Z]. 2026.
[2] 百思特变革研究院. 品牌势能强度排行 - 副本[Z]. 2026.
[3] 新华社. Adidas posts record 2025 revenue as China remains key growth engine[N/OL]. 2026-03-04. https://english.news.cn/20260304/69df0dee93e44539b4e4e4c03a8f200e/c.html.
[4] StockAnalysis. On Holding AG Revenue 2019—2026[EB/OL]. https://stockanalysis.com/stocks/onon/revenue/.
[5] Golden Goose Group. Golden Goose Group Reports Double-Digit Revenue Growth for FY25[EB/OL]. https://ir.goldengoose.com/wp-content/uploads/Golden-Goose-Group-FY2025-Financial-Results.pdf.
[6] RetailDetail. Sneaker brand Asics achieves record results in 2025[N/OL]. https://www.retaildetail.eu/news/fashion/sneaker-brand-asics-achieves-record-results-in-2025/.
[7] 安踏集团. 安踏集团2025年收入增长13.3% 突破802亿元[EB/OL]. http://api.anta.cn/news/detail?id_news=52.
[8] Nike, Inc. Form 10-K for fiscal 2025[EB/OL]. https://www.sec.gov/Archives/edgar/data/320187/000032018725000047/nke-20250531.htm.
[9] Deckers Outdoor Corporation. Fiscal 2025 Results[EB/OL]. https://www.sec.gov/Archives/edgar/data/910521/000091052125000013/deckex991pressrelease-3312.htm.
[10] Skechers U.S.A., Inc. 2024 Record Annual Sales[EB/OL]. https://about.skechers.com/.
[11] PUMA SE. PUMA completes reset in 2025; 2026 designated as transition year[EB/OL]. https://www.pumagroup.com/en/newsroom/corporate-news/2026/26-02-2026-puma-completes-reset-2025-2026-designated-transition-year.
[12] Amer Sports. Annual Report 2025[EB/OL]. https://www.amersports.com/newsroom/amer-sports-publishes-annual-report-for-fiscal-year-2025/.
[13] 李宁有限公司. 2024年度报告[EB/OL]. https://www.lining.com/.
[14] 特步国际. 2024年度报告[EB/OL]. https://www.xtep.com.hk/.
[15] 361度国际. 2024年度报告[EB/OL]. https://www.361sport.com/.
以上资料访问日期:2026年11月18日。
免责声明
本报告为品牌势能强度研究,采用公开资料、行业数据与专业判断,不构成投资建议、法律建议或购买建议。BPSI-10D分数为研究判断分,用于组合比较与排名区间,不构成精确审计;品牌方可就数据错误提出复核,但不以“排名高低”作为申诉理由。