很多人第一次去银行借钱,都会在信用贷和抵押贷之间犯难。
有人名下有房,图方便去借了利率更高的信用贷;也有人只缺几万块短期周转,却跑去折腾一套房子的评估和抵押登记。产品选错了,要么额度不够用,要么多付不少利息,要么平白多走流程。
今天这篇,把两类贷款的核心差异、各自适合的人群,以及选择时要想清楚的问题,一次性讲清楚。
01 一句话分清:凭信用借钱,还是押资产借钱
信用贷不需要提供抵押物,也不需要担保人,银行完全基于借款人的个人信用和综合资质来决定是否放款。审批主要看征信记录是否干净、收入流水是否稳定、现有负债高不高。
抵押贷则需要把房产、车辆等固定资产抵押给银行,银行据此发放贷款。因为有实物资产兜底,银行承担的风险更低,所以在额度和期限上通常更有优势;反过来,如果借款人长期断供,银行有权依法处置抵押物来覆盖损失。
这也是两类贷款最本质的区别:信用贷押的是个人信誉,抵押贷押的是名下资产。
02 六个维度,差距在哪里
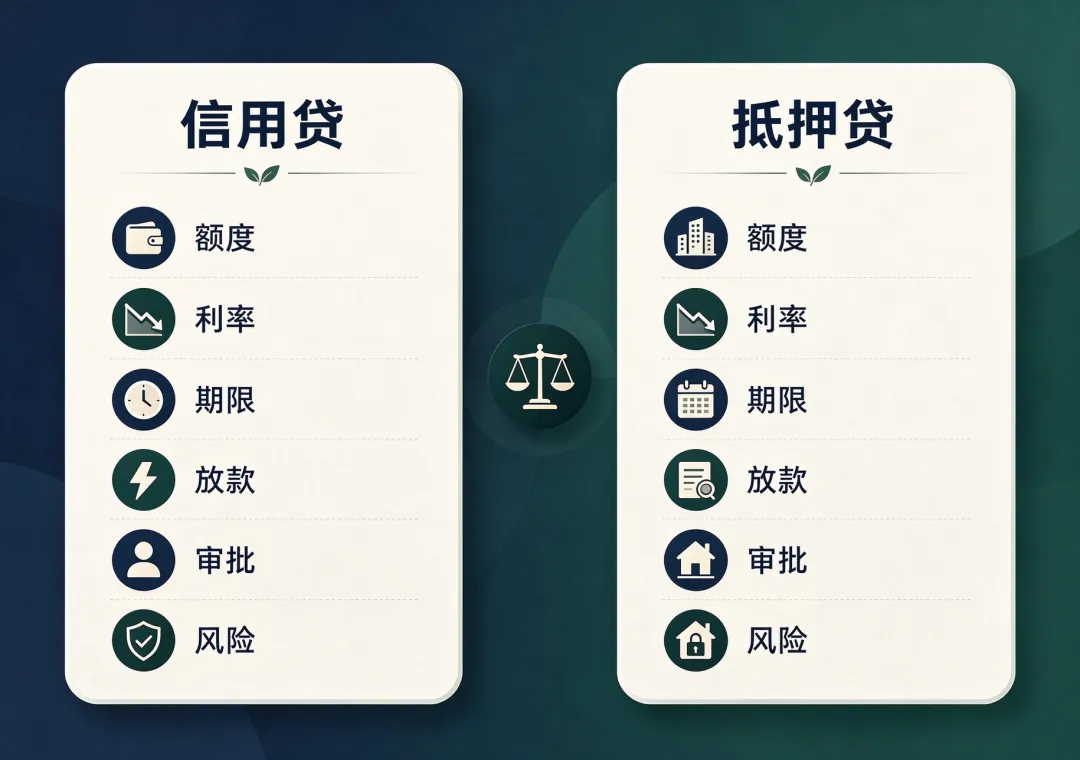
除了有没有抵押物,两类产品在额度、成本、期限、放款速度、审批重点和风险上,差别都比较明显。
额度:信用贷额度普遍偏低,一般在几万到几十万,资质优异的单位员工最高授信通常也有上限;抵押贷额度依托抵押物估值和成数核定,资金需求较大时更容易满足,可达百万以上。
利率:信用贷因为没有资产担保,资金成本普遍更高;抵押贷有资产兜底,年化利率通常低于信用贷,长期使用的利息差距会比较明显。
期限:信用贷期限较短,多在一到五年;抵押贷期限更长,长期占用资金时,月供压力通常可以做得更平缓。
放款速度:信用贷大多可以线上申请、审批较快,适合应急周转;抵押贷需要资产评估、办理抵押登记等手续,流程更长,放款通常需要数日到一周左右。
审批重点:信用贷重点看征信、收入流水、工作稳定性、社保公积金缴纳情况和负债水平;抵押贷除还款能力外,更看重抵押物的价值与产权是否清晰,对征信轻微瑕疵的容忍度通常更高一些。
风险:信用贷不涉及资产抵押,但逾期同样会影响征信、产生罚息;抵押贷一旦长期断供,抵押物可能被处置,这是它与信用贷最大的风险不同。
需要说明的是,不同银行、不同地区、不同资质对应的额度、利率和期限差异较大,以上仅为普遍口径,具体以银行正式审批结果为准。
03 信用贷更适合谁
结合资金用途、金额、周期和自身资质,以下几类情况,信用贷往往更顺手:
反过来,如果征信查询次数过多、网贷笔数多、负债率偏高,信用贷的审批空间会明显收窄,这一点在申请前最好先自查一遍征信。
04 抵押贷更适合谁
抵押贷流程更重、手续更多,但换来的是更高额度、更低成本和更长周期,更适合下面这些情况:
资金需求较大、使用周期较长,比如房屋装修、小微企业经营备货与周转、大额负债整合等;
名下有产权清晰的房产等不动产,希望降低长期资金成本、平缓每月月供;
征信有轻微瑕疵、近期查询或负债偏多,但资产足以覆盖债务,抵押类产品的审批空间通常比纯信用产品更大。
也要提醒一句:如果只是缺几万块短期周转,为这点钱去折腾房产评估和抵押登记,时间和综合成本往往不划算;而对自己未来还款能力心里没底的人,更要想清楚——房子押上去之后一旦断供,是可能被处置的,不能只看利率低就仓促上马。
05 选之前,先问自己三个问题
与其纠结产品名字,不如先把下面三个问题想清楚,方向基本就明确了。
这笔钱要多少、用多久?小额、短期周转,优先考虑信用贷;大额、长期占用,再评估抵押贷的性价比。
自己的底牌是什么?工作稳定、征信干净、没有可押资产,走信用贷更顺;名下有房、资金缺口大,抵押贷通常更能解决问题。
还款能力是否踏实?先算清月供与收入的比例,再决定用哪种产品;抵押贷把资产押了出去,断供的后果要提前预估到。
另外两点边界也要留意:贷款用途须符合合同约定,不能违规流入楼市、股市;遇到中介怂恿包装资质、走所谓“特殊通道”的,要格外谨慎,这类捷径往往藏着风险。
说到底,借贷产品本身没有好坏,只有适不适合。先弄清自己的资金用途、金额、周期和底牌,再去选产品,比盲目一家一家申请更省时间,也更少踩坑。
我是梅子老师,专注杭州工薪族和商户企业服务。本文旨在分享个人负债的规划思路与信贷常识科普,不构成具体产品推荐或操作建议。本人不发放贷款,不承诺审批结果。贷款审批、利率、额度,均以持牌金融机构最终审核结果为准。本文案例均经过深度脱敏与虚构改编,不涉及任何真实客户隐私。请理性借贷,量力而行。