中英人寿之前主销的是分红增额寿,像福满佳、福满盈;分红年金只有快返年金,比如悦活人生,一直没有分红型养老年金。11.18 福满堂上线,补上了这块缺口。
中英每次上新,在市场上竞争力都不错。收益不一定做到最顶,但结合公司实力来看很均衡,没有明显短板,给客户也好讲解,客户更容易接受。
养老年金是终身规划,安全性肯定是客户最先看重的。中英中方股东是央企中粮托底,外方是有着 300 年历史的英国英杰华;连续 39 个季度 A 类评级,常年 AAA 评级,稳稳的让人安心。
今天重点聊聊中英福满堂这 5 个计划该怎么选:
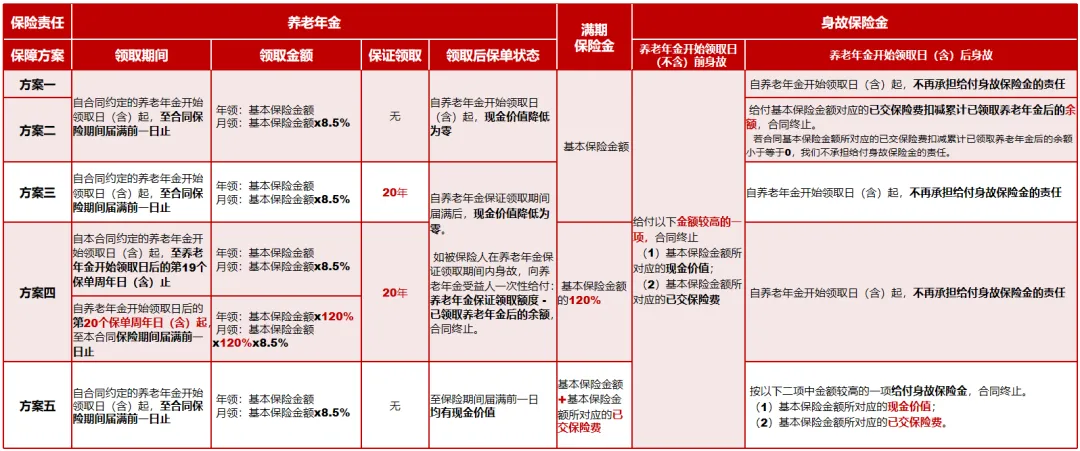
计划一:无保证领取,领取后没有现金价值,领取额度拉到最高,适合丁克家庭;
计划二:保证领回已交保费,领取后无现金价值,保本基础上把领取做高,适合纯养老需求;
计划三:保证领取 20 年,领取期满后现金价值归 0,经典款,适合大多数求稳的人;
计划四:保证领取 20 年,期满现价归 0,20 年后加码发放,比前20年多领 20%。属于创新方案,适合担心高龄失能、有护理需求的人,前低后高,阶梯式领取;
计划五:终身保留高现价,身故赔现金价值和已交保费二者取大,主打传承。
5 个里面重点推荐计划三和计划四,设计比较均衡,生存金、身故金、退保金都兼顾到了。
计划三和计划四的差别,简单说:一个终身领得平稳;一个前 20 年少拿一点,换 20 岁之后领更多。差多少,举个例子直观感受下。
40 岁女性,100 万趸交,60 岁开始领,分红选交清增额,计划三、四对比:
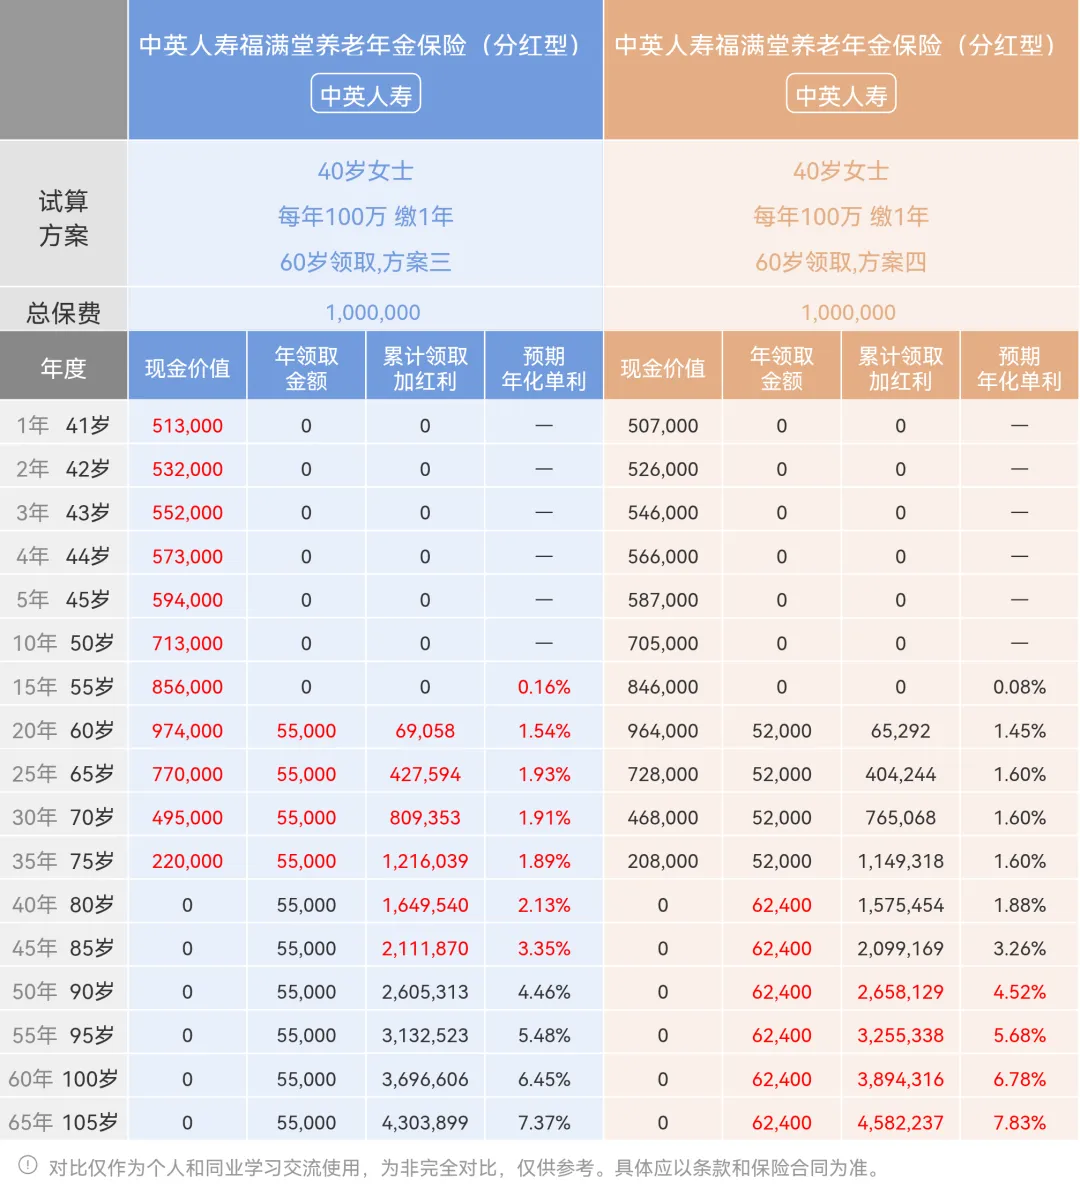
计划三固定每年领 55000 元;计划四 80 岁前每年领 52000 元,每年少领 3000 元,降幅约 5.5%。
换来 80 岁之后,每年领 62400 元,比计划三多 13.5%。
上面还没加上分红。算上首年分红,计划三到手 69058 元,计划四 65292 元,都是逐年递增,差额比例差不多。
收益高低,和寿命挂钩。预期活到 85 岁,计划三累计领取约 211 万,计划四约 209 万,计划三更划算。
如果预期寿命在 85 岁以上,计划四总领取会反超。
其实养老年金的核心不是赚高收益,核心是功能是一辈子持续发现金,给养老托底,换一份安全感。
计划四的设计逻辑很实在:人到 80 岁以后,生病、失能概率变高,用钱地方更多,所以做成阶梯领取,更贴合真实养老场景。
怎么选,还是看你核心诉求:
不想太复杂,想要每年稳稳拿钱,优先计划三,经典养老年金;
社保养老金打底够用,但担心高龄失能、以后有进养老社区的打算,选计划四,高龄阶段钱更充足,从容应对养老开销。
拿不准也不用怕,这款产品有灵活变更的机会:保单生效满 2 年后、领取前 5 年,可以申请变更计划。
比如一开始选计划三,后面想换成计划四,满足条件就能调整,前提是还没到领取前 5 年,并且红利选择交清增额。
看完介绍,清楚这 5 个计划怎么挑了吗?
想要专属规划,可以 + changqing_iso~
中英福满堂养老年金上市,直接 PK 明爱金彩 D
