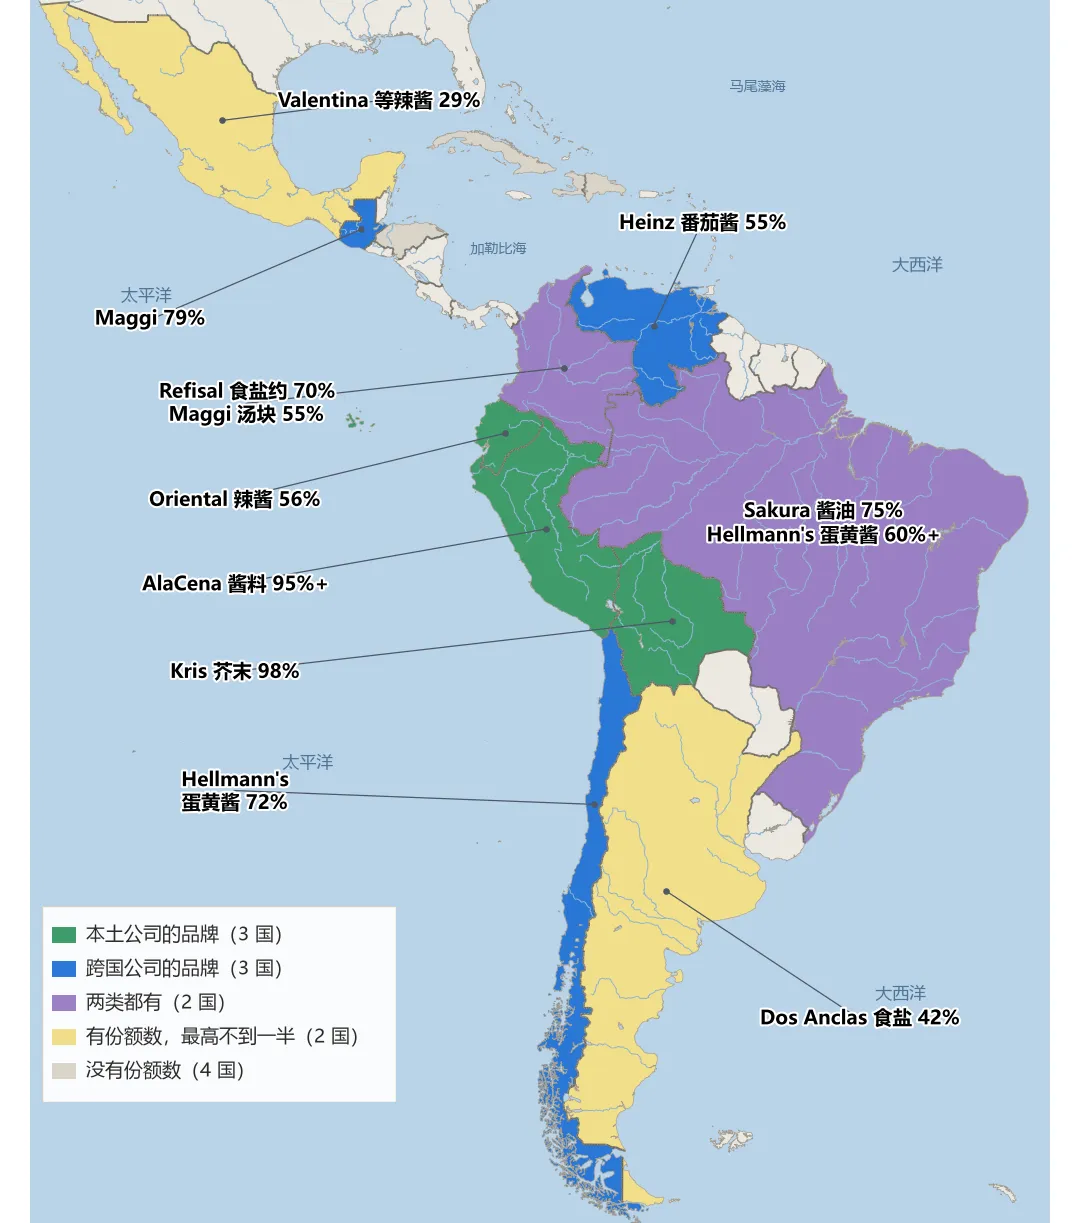
在拉美调味品市场中,占据主流份额、市场占比过半的九大主流品牌里,本土品牌占五个、跨国品牌占四个,能明显看出各国本土企业在本地市场的强势主导地位。
一、各国头部品牌市场占比概况
(一)本土龙头品牌
巴西本土品牌Sakura酱油,据企业2025年公开表述,当地市场占有率高达75%;哥伦比亚Refisal食盐在本国市场占比约70%;玻利维亚Kris芥末的市场优势极为突出,占比达到98%。
秘鲁AlaCena预制调味酱料自2000年推向市场后,快速占据国内超95%的市场份额,几乎垄断本土包装酱料市场。厄瓜多尔本土品牌Oriental主打调味酱料,在当地民众偏好的辣椒酱品类中,市场占比56%,但在炒饭使用老抽量占比76%。
(二)跨国主流品牌
2.雀巢旗下Maggi品牌实力强劲,2023年官方数据显示,其在危地马拉调味品市场占比79%;联合利华旗下Hellmann’s蛋黄酱,依托2024年尼尔森调研数据,龟甲万Kikkoman在巴西市场占有率稳定在60%以上,同时在智利市场的蛋黄酱品类占比约72%(2012年雀巢营销经理行业预估数据)。卡夫亨氏旗下Heinz番茄酱,根据企业2019年内部披露数据,在委内瑞拉市场占比为55%。
需要重点说明的是:本次统计的所有市场数据来源、统计年份并不统一,大部分数据为企业自主公开披露,仅能体现单个品牌在所属国家的市场地位,不同品牌、不同国家的数据无法直接横向对比。
从跨国品牌的区域覆盖能力来看,雀巢Maggi是拉美布局最广的调味品品牌,业务覆盖拉丁美洲14个国家中的11个;紧随其后的是龟甲万,联合利华Hellmann’s、家乐氏Knorr,三大品牌分别覆盖6个、5个国家,卡夫亨氏Heinz同样覆盖5个拉美国家市场。
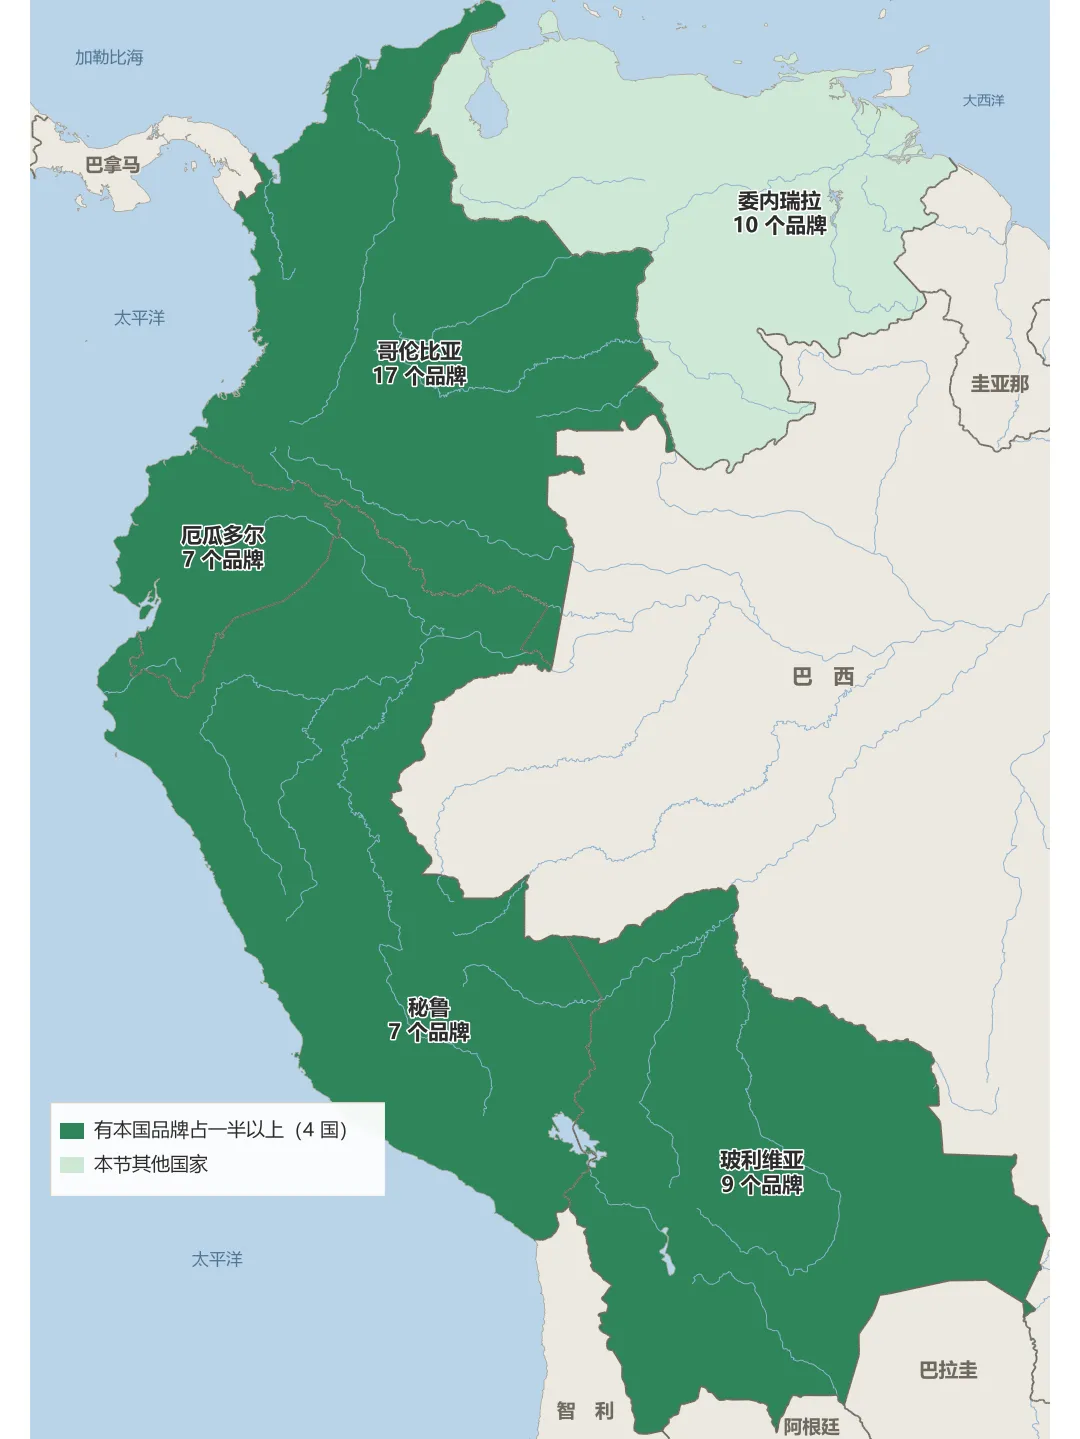
二、在拉丁美洲安第斯地区五国调味品市场格局
拉丁美洲安第斯五国50条调味品市场有效数据,该区域市场呈现出统一特征:每个国家都有本土龙头企业垄断单一核心调味品类,市场集中度极高。
1. 秘鲁市场
秘鲁本土大型食品集团Alicorp在2000年推出AlaCena蛋黄酱、即食调味酱系列产品,上市后迅速抢占市场,品类占有率突破95%,直接挤压了Maggi、Hellmann’s等国际大牌的生存空间,使其难以在本土立足。
除本土品牌外,日本味之素是秘鲁调味品市场的重要外资品牌。其旗下高汤粉Doña Gusta自2015年起,稳居秘鲁汤块品类销量第一;据凯度2018年调研数据,味之素味精的秘鲁家庭渗透率达到88%。同时,味之素调味品也是秘鲁重要的出口产品,秘鲁出口玻利维亚的调味料中,超90%来自味之素。
2. 哥伦比亚市场
哥伦比亚各调味品类竞争格局清晰、龙头固定。番茄酱赛道以Fruco为主流,该品牌1948年创立于哥伦比亚,后被联合利华收购,2025年尼尔森数据显示,其占据当地番茄酱近40%的销售份额;食盐赛道由本土Brinsa集团旗下Refisal主导,市场占比约70%;速溶汤块品类则由雀巢Maggi领跑,企业2019年数据显示其市占率为55%。
当地知名本土快消企业Quala旗下拥有汤块品牌Doña Gallina,该品牌曾因宣传“100%土鸡原料”的虚假广告,在2015年被当地监管部门处以4.51亿比索的高额罚款。
3. 玻利维亚市场
玻利维亚调味品市场高度依赖本土龙头,本土Grupo Venado集团旗下Kris品牌,垄断国内80%的整体酱料市场,其中芥末品类市占率更是高达98%。该国小众调味品、细分酱料大多依靠进口,主要进口来源为阿根廷、秘鲁,联合利华安第斯分部、阿根廷Arcor集团是玻利维亚主要的进口酱料供应商。
4. 厄瓜多尔市场
厄瓜多尔本土头部品牌Oriental以酱油品类起家,老抽占比76%,逐步拓展全品类调味品,在当地核心的辣椒酱消费市场中,消费者偏好占比达56%。整体快消市场层面,雀巢Maggi表现亮眼,凭借超高国民认知度,位列2024年凯度厄瓜多尔快消品牌榜单第三名。
5. 委内瑞拉市场
委内瑞拉番茄酱市场由卡夫亨氏Heinz主导,市占率55%。为适配当地消费层级,卡夫亨氏依托Heinz、Tiquire Flores、La Cumbre三大品牌,分别覆盖高端、中端、低端全价格带市场。
同时,委内瑞拉本土龙头企业Empresas Polar实力强劲,旗下Pampero是国内第二大番茄酱品牌,同时布局蛋黄酱、食用醋赛道,拥有知名品牌Mavesa,与国际品牌形成本土化对抗。