营业执照写什么,和税务系统里算什么身份,是两码事。
2026 年 1 月 1 日起增值税法及实施条例施行,500 万那条线怎么算、1% 优惠到哪天、登记成一般纳税人能不能反悔?
有老铁说,最近刷朋友圈又刷到那张图了。
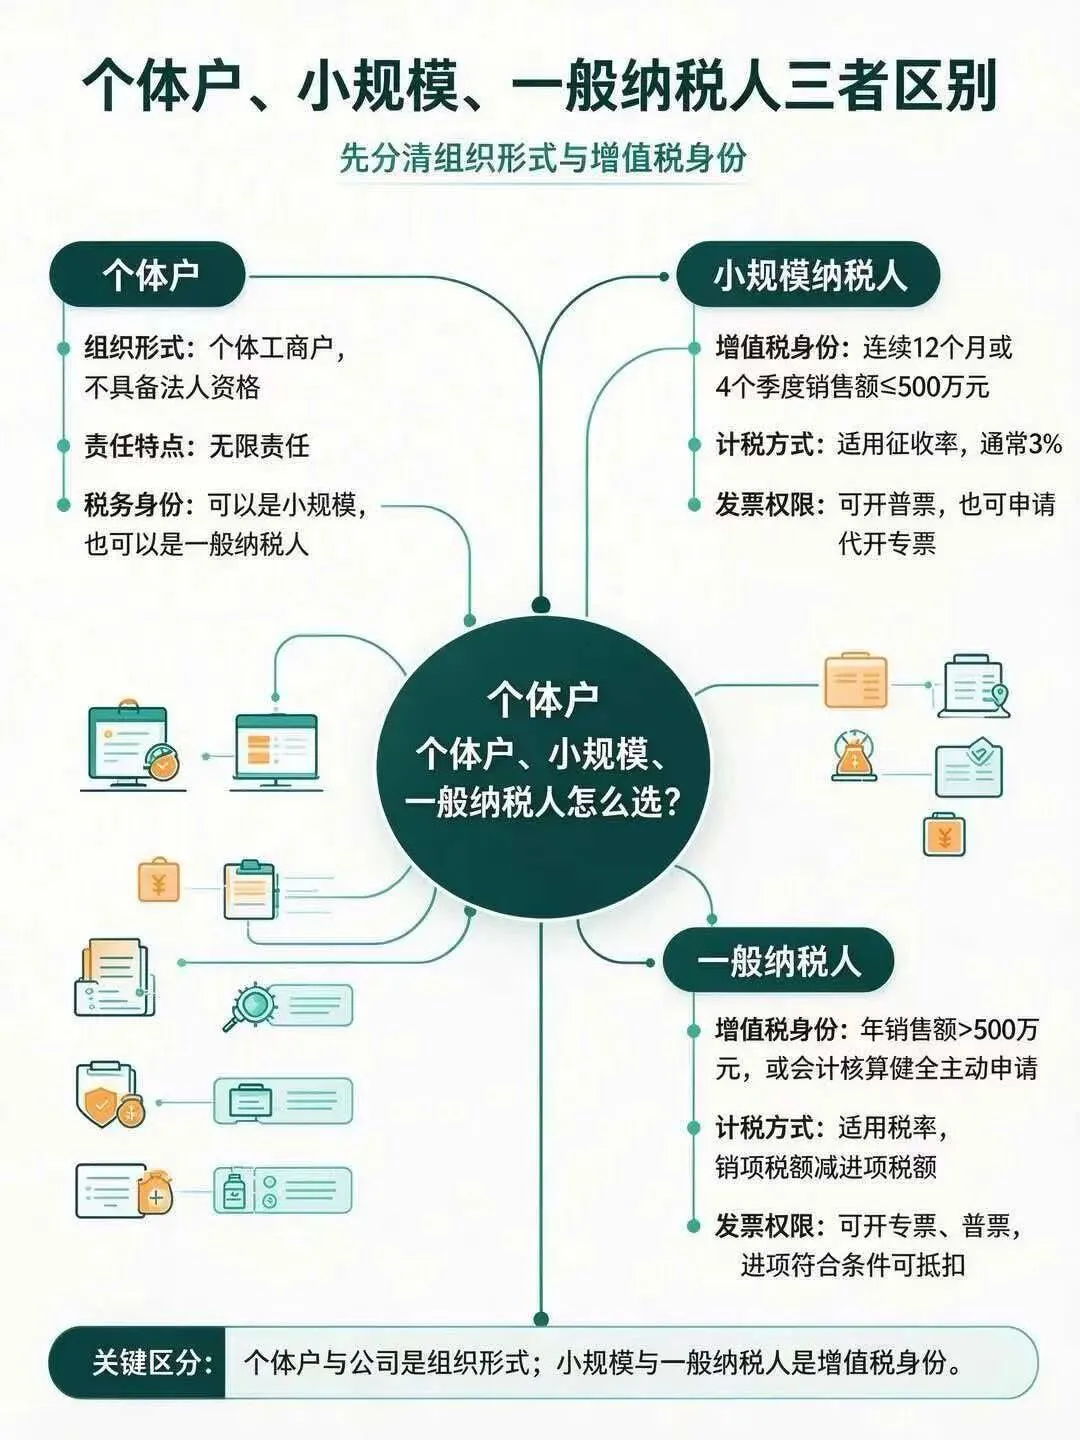
深绿色的思维导图,中间一个圆圈写着「个体户、小规模、一般纳税人怎么选?」,四周伸出好几条线,每条线上挂着一串小字。财务公司的配文很带劲:「选错一步,多交好几万!」
盯着看了三分钟,越看越不对劲:这三个词,怎么就被摆到同一排,让人挑一个?
评论区有人问:「我开奶茶店,办的是个体户,那我算小规模还是一般纳税人?」底下三个回答,三种说法。得,问了个寂寞。
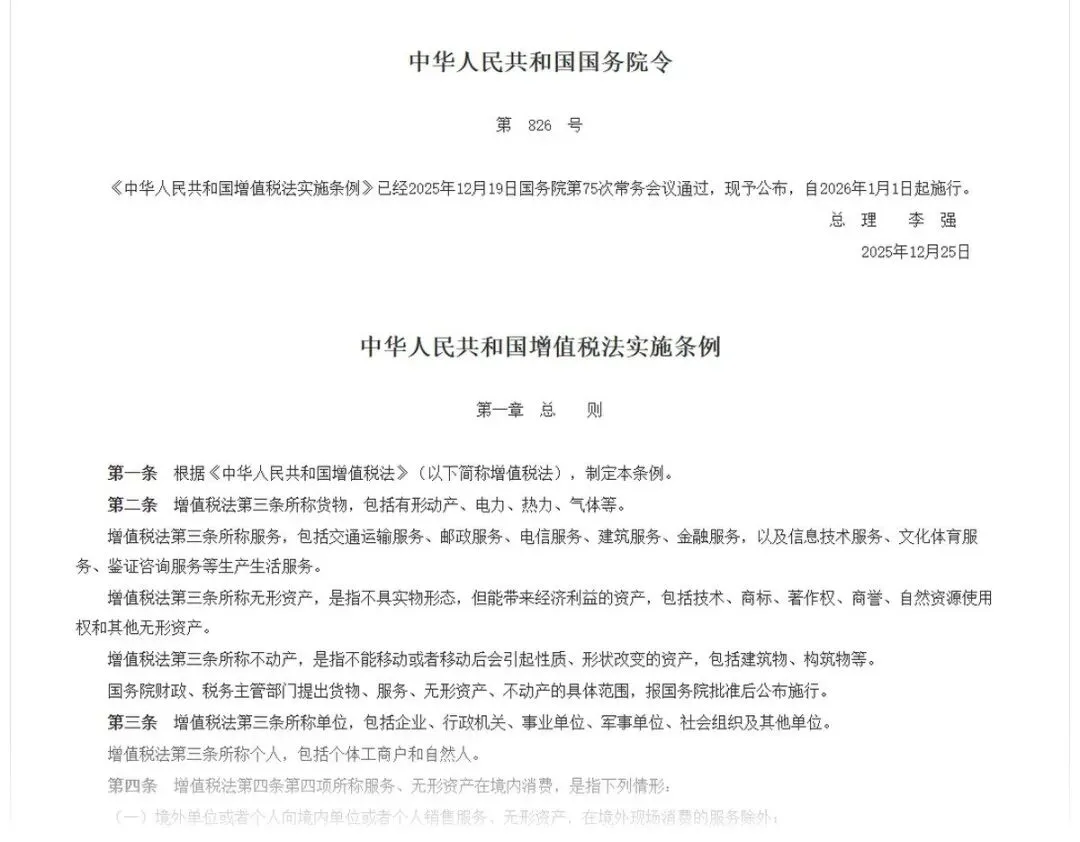
先说清楚:这不是佛山或者哪个城市自己出的新规定,是 2026 年 1 月 1 日起全国一起施行的国家层面规则——《中华人民共和国增值税法》和《中华人民共和国增值税法实施条例》(国务院令第 826 号)。不管在佛山开糖水铺,还是在杭州做电商,算法都一样。
别慌,这三个词根本不是一道三选一的选择题。
它们甚至不在同一个赛道上。
一、三个词,其实分属两个考场
翻译成人话:营业执照回答「你是谁」,税务登记回答「你按哪套规矩交增值税」。
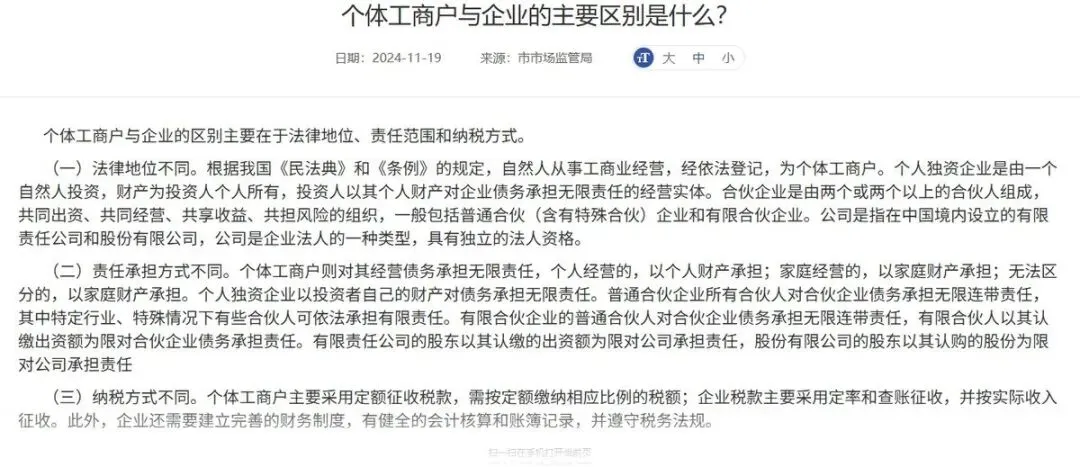
先拎「个体户」。《中华人民共和国民法典》第五十四条写得明白:自然人从事工商业经营,经依法登记,为个体工商户,可以起字号。它被放在「自然人」那一章,不具备法人资格。第五十六条还有一句更实在的:个体工商户的债务,个人经营的,以个人财产承担;家庭经营的,以家庭财产承担;无法区分的,以家庭财产承担。
公司出问题,股东一般以出资额为限;个体户出问题,兜底的是你自己和家里的钱。所以「个体户」说的是组织形式、是责任边界,是户口本上的那一栏。
再拎「小规模」和「一般纳税人」。这俩是增值税里的纳税人分类,跟营业执照写什么没关系。2026 年施行的增值税法把标准写进了法律:小规模纳税人,指年应征增值税销售额未超过 500 万元的纳税人;过了这条线,或者会计核算健全想主动升级的,就走一般纳税人。
于是真相来了:
- 有限责任公司可以是小规模纳税人,也可以是一般纳税人。
- 把三者摆成一排让你挑,就像把「我是广东人」「我坐地铁上班」「我买了一份保险」摆成一排,看着都挺重要,其实不是一个维度的东西。
朋友圈那张图里最值钱的,恰恰是角落那行小字:个体户与公司是组织形式,小规模与一般是增值税身份。图没错,错的是把它们摆成了同一排。按《促进个体工商户发展条例》,个体户还能自愿「个转企」——组织形式能换,增值税身份也能换,但这是两件事,得分别办。
二、相同点和不同点,说人话就是这几句
先说相同的:
- 都要办税务登记、按期申报、开发票,都在 2026 年 1 月 1 日起施行的增值税法这个大框架里。
- 都能开增值税专用发票。这条得专门拎出来,因为很多人还捧着老黄历:自 2020 年 2 月 1 日起(国家税务总局公告 2019 年第 33 号),小规模纳税人(其他个人除外)可以自愿用发票管理系统自行开具专票,选了自开,税务机关就不再为其代开。「小规模只能跑大厅代开」这句该撕了。
- 简易计税征收率,新法统一成 3%,原来 5% 那一档取消了。
再说不同的,这才真正影响钱:
- 算法不同。小规模是「销售额 × 征收率」,一步出结果;一般纳税人是「销项税额 − 进项税额」,一条链条算下来。前者像投币坐公交,后者像记账月底结算。
- 数字不同。小规模法定征收率 3%,按财政部 税务总局公告 2026 年第 10 号,2026 年 1 月 1 日至 2027 年 12 月 31 日,除销售、出租不动产或者转让土地使用权之外的应税交易,依 3% 减按 1% 征收;一般纳税人按业务适用 13%、9%、6% 等税率。
- 抵扣不同。小规模不抵进项,进来的专票对自己没用;一般纳税人符合条件的进项税额可以抵扣,上游给不给专票直接决定税负。
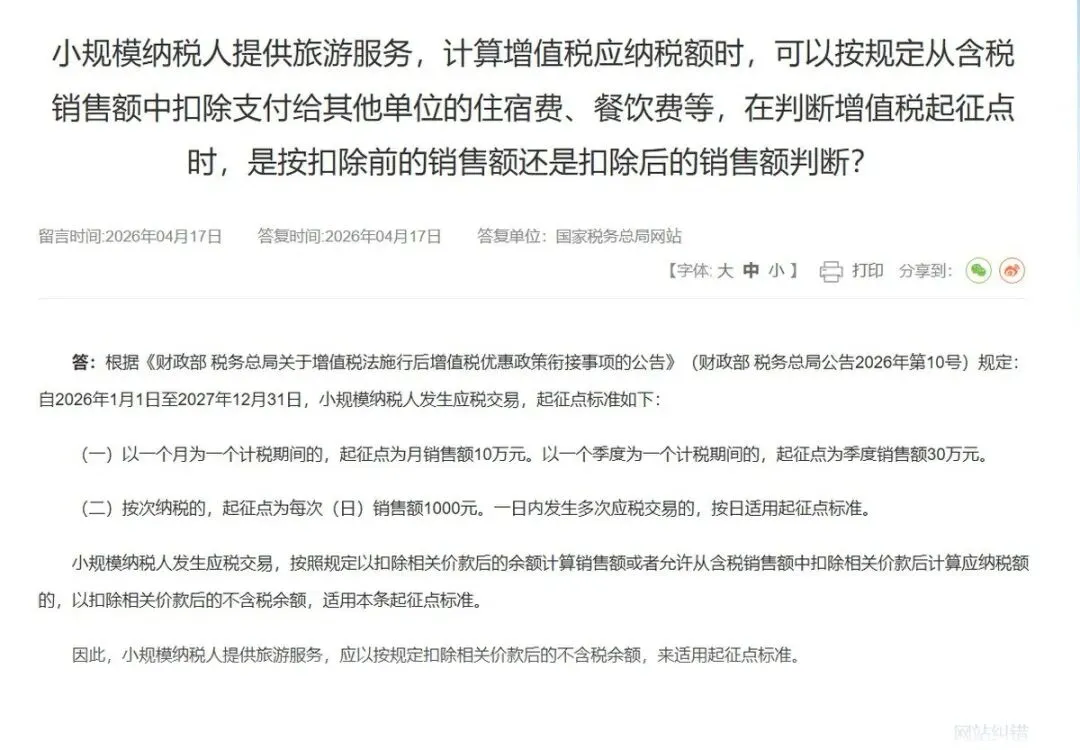
- 优惠不同。按 2026 年第 10 号公告,小规模纳税人月销售额 10 万元、按季申报季度销售额 30 万元未达起征点可免征增值税,按次纳税起征点为每次(日) 1000 元;个体户另有年应纳税所得额不超过 200 万元的部分减半征收个人所得税,以及「六税两费」减半,执行到 2027 年 12 月 31 日。
- 账的要求不同。想主动登记成一般纳税人,前提是会计核算健全、能提供准确税务资料;小规模相对轻省。
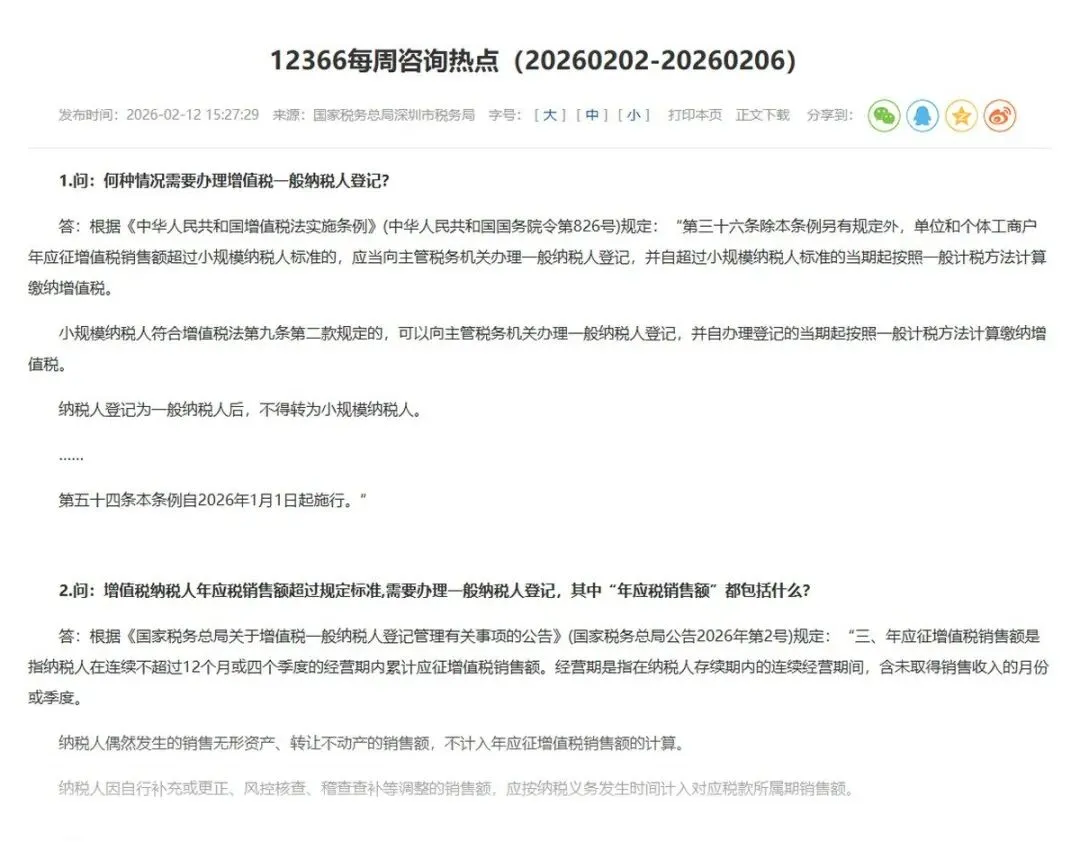
- 还有一扇单向门:实施条例第三十六条白纸黑字,登记为一般纳税人后,不得转为小规模纳税人。
一句话:同一个营业执照可以配两种增值税身份,但身份升上去,就没有「退回重选」这个按钮。
三、做生意该选哪个?先摸摸自己这三张牌
别急着问「哪个最省税」,先把牌摊开。
第一张牌:客户。要不要专票?要不要拿去抵扣?大企业、国企、平台招标常把「能开专票」当入场券。但别忘了——小规模现在也能自开专票,只是开出去的那部分销售额要按规定缴税,不能顺手享受免征。这张牌真正问的是:客户要不要「能抵扣的专票」,你愿不愿为它承担相应税负。
第二张牌:上游。供应商能不能给你开专票?进货、设备、房租、物流里可抵扣的进项多不多?进项一大把,销项减进项很可能更划算;上游全是小作坊、拿不到几张专票,客户又不太在意,小规模的 1% 就香得很。
第三张牌:责任。这不属于税务题,但属于老板题。个体户是无限责任,公司一般是有限责任。要签大额合同、要赊账、要雇人,风险敞口一大,组织形式就值得认真聊一次,别只盯着税率。
还有一张暗牌叫规模。很多人以为 500 万是「1 月到 12 月」的自然年,其实不是。按国家税务总局公告 2026 年第 2 号,年应征增值税销售额是连续不超过 12 个月或四个季度的经营期内累计销售额,中间没收入的月份或季度也算在内。生意一旺,这条线来得比你想象中早。
没超 500 万但会计核算健全、能提供准确税务资料的,可以主动办登记;超了标准,除少数例外外,登记就是法定义务。所以真正该问的不是「哪个身份最好」,而是「我现在还能不能自己选;等不能选那天,账和进项准备好了没有」。
四、2026 年最容易踩的坑,提前绕开
这段建议慢看,踩过的人不少。
- 把 500 万当成自然年度。国家税务总局公告 2026 年第 2 号说的是滚动 12 个月或四个季度;偶然销售无形资产、转让不动产的销售额不计入,但自行更正、风控核查、稽查查补调整的销售额,要按纳税义务发生时间算回对应税款所属期。
- 以为「超一点只对超出部分交税」。增值税法第二十三条写得清楚:未达起征点免征增值税,达到起征点的全额计算缴纳。月销售额 10 万零 1 块,是全额计税,不是只对那 1 块。
- 以为小规模开不了专票。2020 年起就能自开。实施条例第三十七条列的是不得开具专票的情形,比如购买方为自然人、应税交易免征增值税等,跟「是不是小规模」不是一回事。
- 拖着不办登记。超标后应在超过标准的次月申报纳税期限内办手续;逾期不办,自期限结束后 5 个工作日起按一般纳税人管理,生效之日仍按超标当期 1 日确定,之前按小规模申报的还得逐期更正。省下一趟电子税务局,后面要还一整叠申报表。
- 想着「先转过去试试,不行再转回来」。不得转为小规模纳税人,这扇门是单向的。
- 把 1% 当成永久福利。财政部 税务总局公告 2026 年第 10 号给的是 2026 年 1 月 1 日至 2027 年 12 月 31 日,且销售、出租不动产或者转让土地使用权不适用减按 1%。做三年计划时别把优惠写成常数。
五、写到最后
聊了半天法条,回到最实在的:这几条路,钱上差在哪。
- 小规模这一档,胜在省心。以不含税销售额 100 万元的普通货物销售打比方,2026 年按 3% 减按 1%,增值税大约 1 万元;如果月销售额没到 10 万元(按季申报没到 30 万元),还可能直接免征。适合刚起步、客户不苛求抵扣、上游也拿不到几张专票的生意。
- 一般纳税人这一档,看的是进项。同样 100 万元不含税销售额,按 13% 算销项 13 万元,若全年合规专票进项有 10 万元,实缴约 3 万元;进项只有 1 万元,就得交 12 万元。同一个身份,进项多寡能差出好几倍。上面只是帮你找感觉的数,实际以申报表和主管税务机关口径为准。
- 组织形式这一档,不直接决定增值税,但决定「赚的钱怎么落袋」「亏了怎么兜底」。个体户交经营所得个人所得税,年应纳税所得额不超过 200 万元的部分还能减半,且不区分征收方式均可享受;公司先交企业所得税,分红时再谈个人所得税。真出了事,个体户是个人财产、家庭财产兜底,公司一般是股东以认缴出资额为限。
动手前按这个顺序走一遍:看营业执照的主体类型,看电子税务局里的纳税人身份,拉一张滚动 12 个月的销售台账,把「客户要不要专票」「上游能不能给专票」列成两栏,再给主管税务机关或 12366 打个电话确认最新口径。前后半小时,比在朋友圈底下争论三小时有用。
把这三个词放回各自的考场,那张思维导图,其实就不难了。
#增值税法#小规模纳税人 #一般纳税人 #个体工商户 #办税实操 #老板必看