标准化、全渠道与区域集群:茶叶电商竞争机制的结构性转换
2026年是双11购物节设立的第18年。在《互联网平台价格行为规则》实施与消费行为理性化的共同作用下,主流电商平台的竞争重心由价格竞争转向价值竞争。
本文以亿邦动力发布的2026年天猫双11期间茶叶店铺销售榜为基础材料,结合行业协会产销统计、地方政府产业数据与头部企业公开经营信息,对茶叶电商的品牌格局、品类结构与产业带分布进行互证分析。
01 研究口径与数据边界
榜单统计周期为2026年10月15日至11月13日,覆盖预售、开门红、品类日至收尾的完整大促周期。其排名依据为店铺剔除当日买退之后的成交额,而非支付口径:当日支付并于当日退回的订单不计入排名基数,从而压缩了瞬时冲量与退款注水的空间,使结果更接近真实成交。
从外部环境看,口径净化并非孤立现象。平台层面普遍推行全渠道控价,强调同款商品在不同电商平台及线下门店标价一致,以避免价格战对品牌价值的稀释;这与《互联网平台价格行为规则》的约束方向一致。
需要明确的是,本榜单仅反映天猫单一平台、店铺维度的成交,既不等同于全网排名,也不等同于企业整体营收。本文结论建立在多源数据互证基础上,对不同口径的数据分别标注,不作跨口径直接比较。
02 销售格局与品牌类型
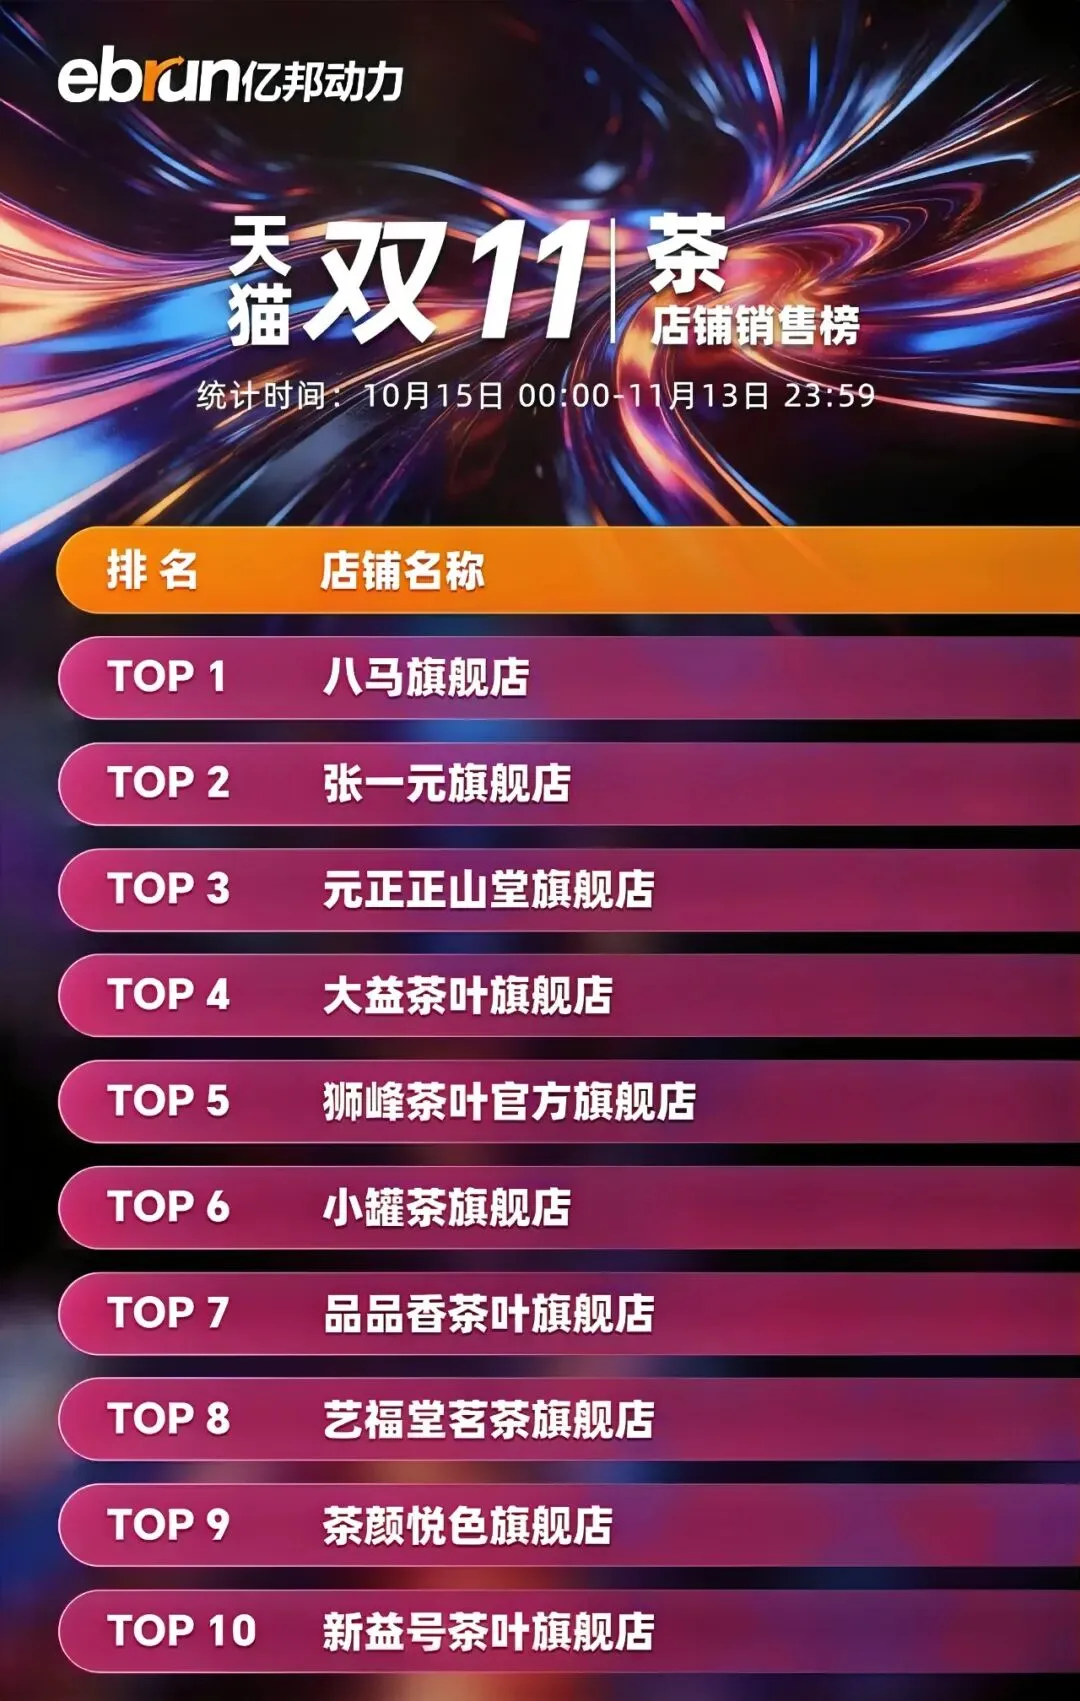
图1:2026年天猫双11茶叶店铺销售榜TOP10
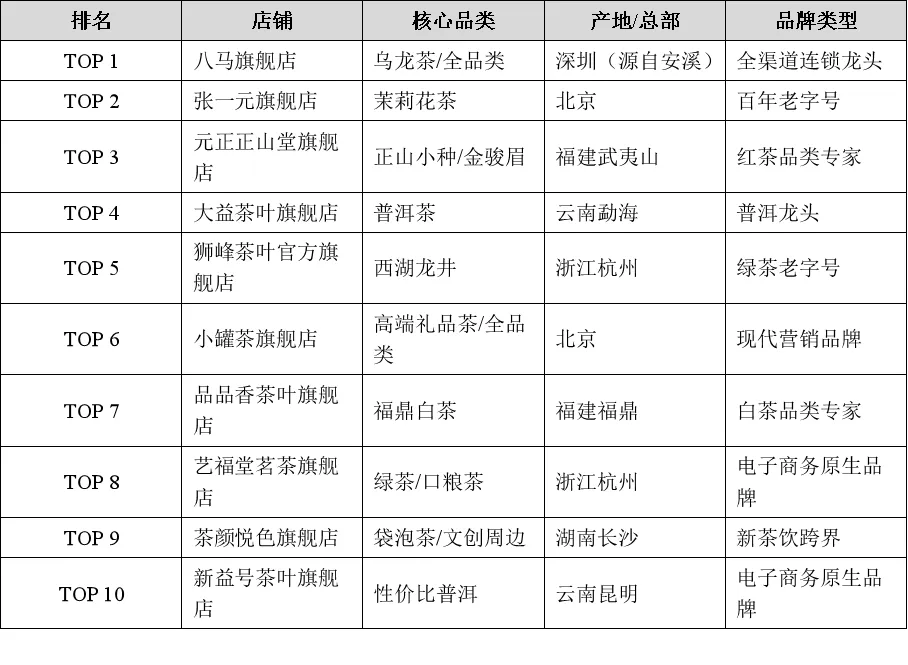
榜单前十依次为八马、张一元、元正正山堂、大益、狮峰、小罐茶、品品香、艺福堂茗茶、茶颜悦色、新益号。按经营模式可归纳为三类。
其一为全品类连锁品牌,以八马、小罐茶为代表,不局限于单一茶类,依托全国门店网络与标准化产品体系扩大经营规模。其二为品类老字号与国有龙头,包括张一元、元正正山堂、大益、狮峰、品品香,分别在茉莉花茶、红茶、普洱茶、绿茶、白茶等单一品类长期深耕,持有非物质文化遗产、地理标志或国家级龙头企业资质。其三为电商原生与跨界品牌,艺福堂、新益号发轫于线上,茶颜悦色则代表新茶饮品牌的零售化延伸,产品更贴近自饮口粮场景。
03 格局演进:2023至2026年的位次变迁
将2023年与2026年的位次并置,可识别出清晰的结构调整方向。
位势上升方面,八马由第3位升至第1位,张一元由第5位升至第2位,狮峰由第9位升至第5位;元正正山堂、小罐茶、品品香为期间新登榜即进入前列。位势回落方面,大益由第1位退至第4位,茶颜悦色由第2位降至第9位,新益号维持第10位;馥益堂、西湖、天福茗茶则退出前十。
上述变迁对应两条结构性调整主线。一是普洱茶投资属性退潮。2022年以后金融茶市场转冷,部分新品上市后价格低于出厂价,大益2025年新品大2青饼出厂价1.2万元、后续市价约6000元,行业定价逻辑由投资驱动转向饮用驱动。二是新茶饮跨界流量回落。茶颜悦色2024年营业收入约30亿元、净利润约4.5亿元,但其天猫零售业务以袋泡茶、零食与文创为主,与原叶茶并非同一竞争维度,前期跨界流量红利趋于消退。
一退一进之间,老字号与品类龙头完成系统性回归。这同时表明,货架电商的头部格局趋于稳定,新品牌经由货架场突围的窗口收窄,细分品类、差异化价格带与内容渠道成为更可行的进入路径。
04 行业基本面:存量竞争与需求结构调整
据中国茶叶流通协会《2025年度中国茶叶产销形势分析报告》,2025年全国干毛茶产量364.03万吨、产值3331.94亿元;传统茶内销总量237.77万吨,内销总额3099.34亿元,内销均价130.35元/千克,出口41.88万吨。相较2024年内销总额3557.45亿元、均价153.86元/千克,行业总量保持稳定,但内销额与均价均出现回调。
行业集中度长期偏低,头部企业市场份额不足1%,扣除内销与出口后仍有相当规模的茶叶沉淀于渠道库存,库存压力贯穿全行业。需求端则呈现由"低频大量"向"高频少量"的转变,礼品属性减弱,自用型、轻量化产品占比提升,100克左右简装获得更多份额,质价比成为核心决策因素。
结构性新客亦在形成:18至30岁群体茶叶订单量同比增长67%,18至24岁群体复购率达39.1%。渠道层面,2024年全国茶叶网上零售额约370亿元、同比增长6%,直播电商交易额突破150亿元,品牌专营店增幅超过15%,线上经营重心由流量获取转向品牌化运营。
05 竞争机制:标准化、供应链与全渠道协同
针对茶叶作为非标农产品信任成本较高的问题,头部企业普遍以工业化与标准化构建可信任的消费品类。
小罐茶在核心产区布局8家初制厂并联合IBM、西门子建设黄山超级工厂,形成"8+1"协同;在2024年宣传争议致歉、2026年行业协会撤销制茶大师称号后,转而发布保真体系并引入公证监督,同时推出5元瓶装无糖茶,2026财年上半年数字门店实销额同比增长108%。品品香直控4万余亩茶园,建成建筑面积超11.4万平方米的智能化工厂,连续十余年位居白茶销量前列。八马2025年自产产品收入占比由49.6%提升至58.9%,全年收入21.96亿元、年内利润2.22亿元。
八马的最新经营数据最能体现全渠道协同的成效。截至2026年6月末,其线下门店达3845家、覆盖269个地级市;2026年上半年营业收入不少于13.82亿元、同比增长31.8%,归母净利润不少于1.92亿元、同比增长约65.3%,在行业承压背景下实现逆势增长。技术层面,AI导购使全域转化效率提升43%,AI选品将部分商家库存损耗率由15%降至3%;门店与即时零售协同推动2026年上半年即时零售GMV同比增长156%,视频号私域沉淀20万企业微信用户。
平台分工亦趋于清晰:天猫主导高端礼盒(500至1000元价格带礼盒销量同比增长27.6%),京东侧重口粮与组合销售(100至400元客单价占比68%),抖音强化产业带溯源(福建乌龙茶复购率同比增长40%),拼多多依托产业带直供,快手与微信小店深耕私域,小红书以品质认证承接高端种草。整体呈现由流量驱动向用户驱动的范式转换。
06 品类与产业带:区域集群与话语权分布
2025年六大茶类产量占比依次为绿茶59.03%、红茶15.65%、黑茶12.26%、乌龙茶9.61%、白茶2.75%、黄茶0.70%,榜单构成与该结构基本对应。
区域席位上,福建占据3席,实现乌龙茶、红茶、白茶多元发展;浙江占据2席,形成绿茶集群,狮峰为西湖龙井标准样提供者;北京、云南各据其位,高端岩茶山场与抹茶等细分赛道持续深化。
综合互证分析,可得出三点结论。第一,综合型全渠道品牌的领先优势确立,八马凭借全品类布局、门店网络与资本化运作位居榜首,验证了规模优势向确定性增长的转化。
第二,榜单呈现显著的传统回归,普洱茶投资属性退潮与新茶饮跨界流量回落,使老字号与品类专家重新占据主要席位,六大茶类维持多元割据而无单一品类垄断。
第三,行业底层逻辑已由流量竞争转向品牌、品类与供应链的长期竞争。
需考虑的研究边界是:单一平台、单一周期的榜单不足以定义企业长期价值,最终格局仍取决于库存消化、消费复苏与企业持续经营能力。但在本周期内,经口径净化后留存的品牌位势,具有一定的参考价值。