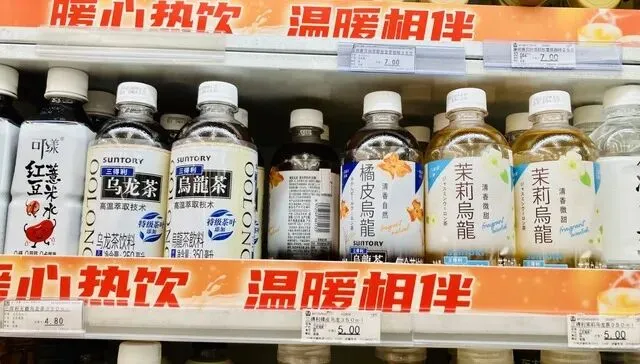
饮料行业的秋冬季节限定战役全面打响。农夫山泉、康师傅、脉动等头部品牌密集推出暖饮新品,从功效型本草饮料到地域风味汽水,从联名 IP 款到渠道定制款,新品上市节奏明显快于往年。与此同时,渠道端却呈现分化态势——暖柜投放进度加快,但终端动销表现不一,"同质化"" 窗口期短 " 的争议始终伴随左右。
对广大经销商和中小品牌而言,一个现实问题摆在面前:季节限定究竟是增量机会还是库存风险?跟风入局还是观望为主?答案并不取决于巨头的动作,而在于自身的货盘结构与渠道能力。
梳理本轮秋冬限定新品可以发现,头部品牌的打法高度聚焦,主要围绕功效、暖饮属性、风味记忆三个维度展开,形成抢占秋冬场景的组合拳。
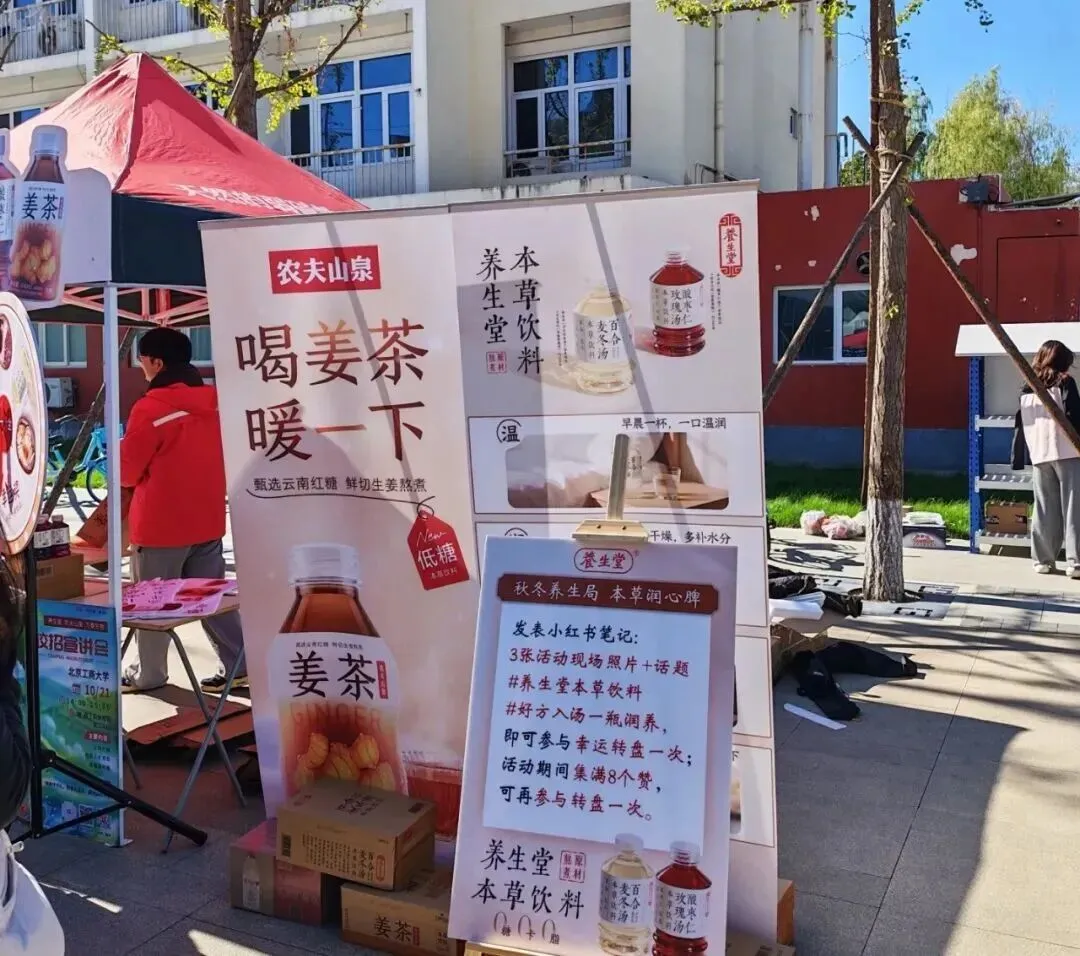
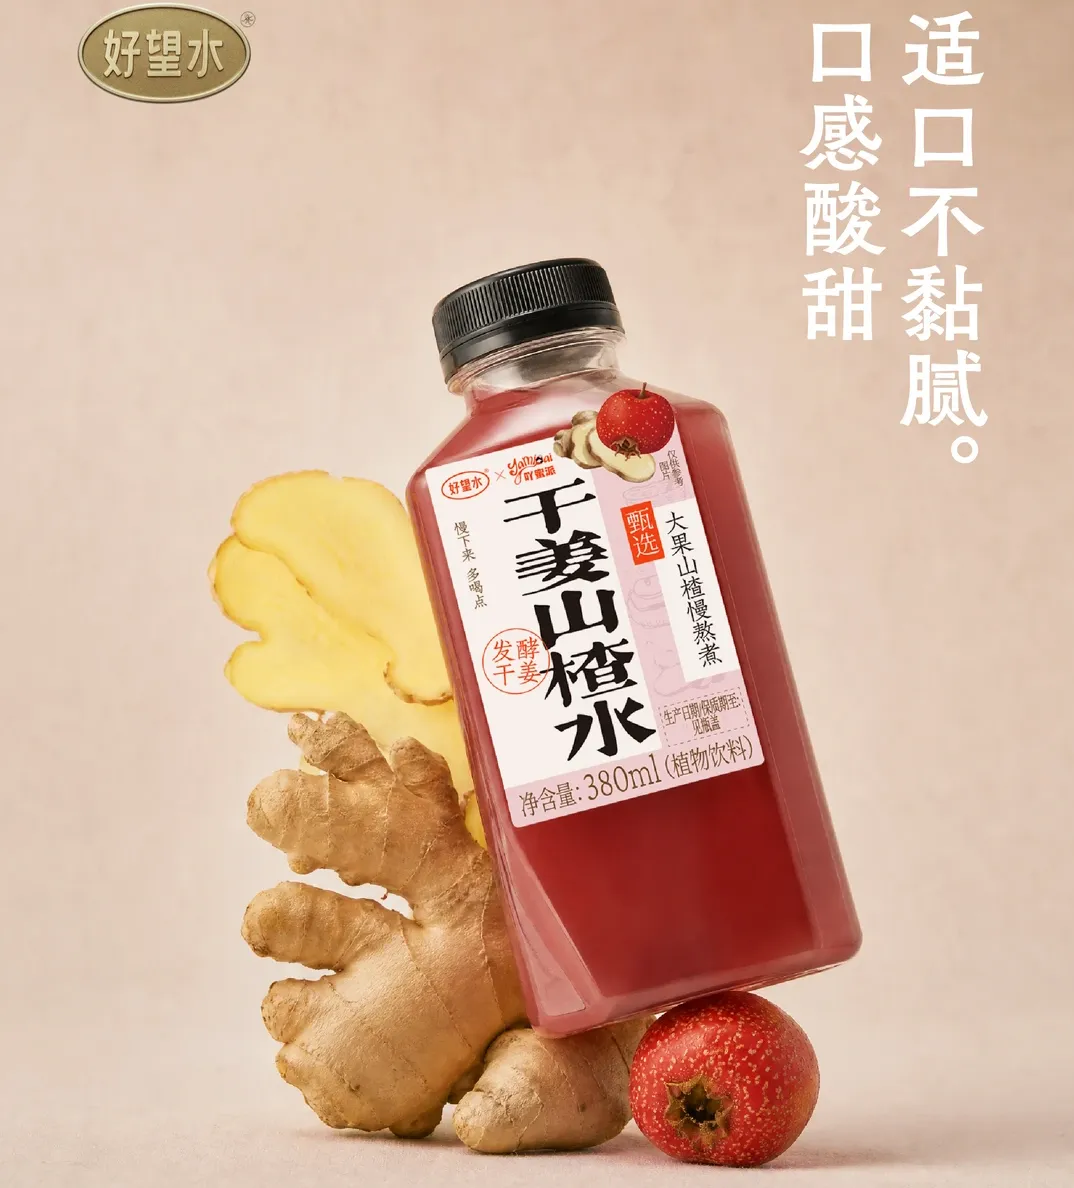
功效化是本轮新品的核心差异化方向。 超八成秋冬新品在功能诉求上做了针对性设计,精准匹配秋冬季节的消费痛点。农夫山泉推出红糖姜茶本草饮料,伊刻活泉布局红参灵芝饮,好望水上新干姜山楂水,均瞄准秋冬温养、开胃解腻、驱寒暖身的真实需求。背后的消费逻辑清晰:气温走低带来饮食油腻、运动减少,积食腹胀、手脚冰凉等季节性不适高发,消费者对功能性饮品的诉求自然上升。
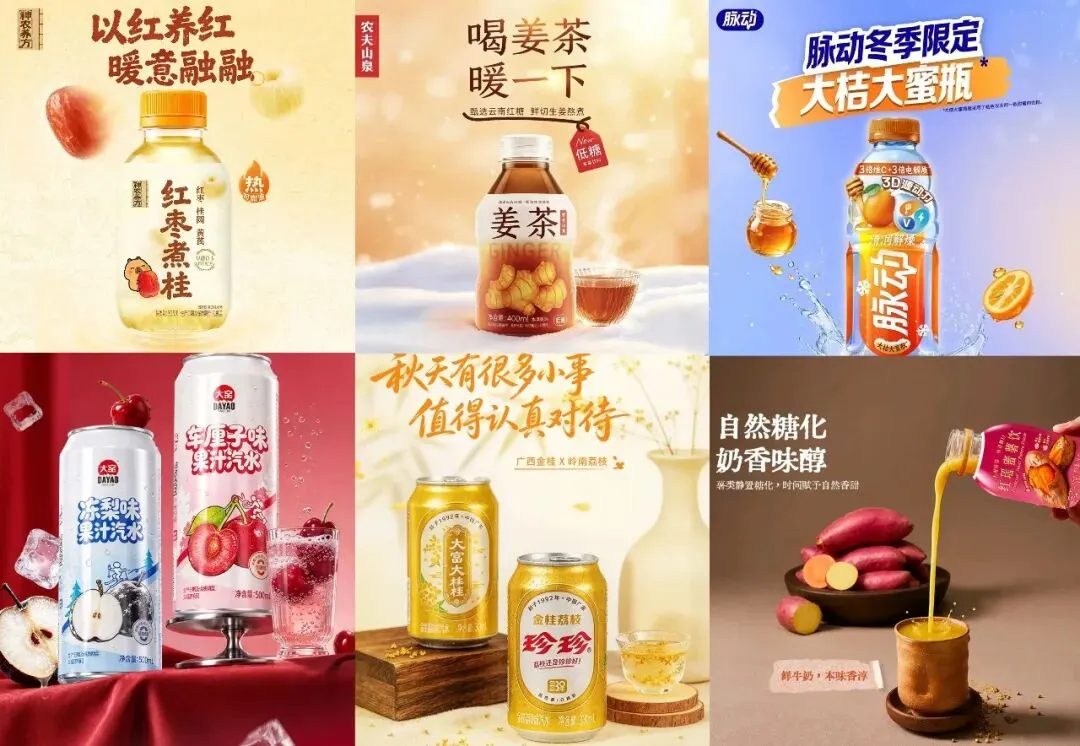
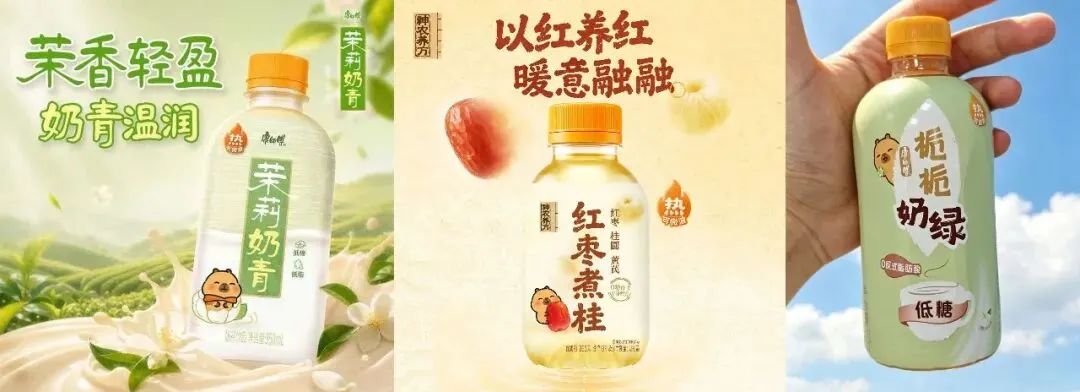
暖饮属性仍是场景切入的基础,但占比有所下降。 我国大部分地区秋冬低温特征明显,常温饮料难以契合体感偏好,可加热饮用始终是秋冬限定的基础配置。康师傅今年直接将 "热" 字印在瓶身显著位置,并标注 "可微波" 强化热饮认知。值得注意的是,今年强调暖饮属性的新品占比较往年同期有所回落,说明头部品牌已不满足于 "能加热" 的基础门槛,开始在暖饮之外寻找更多差异化突破口。
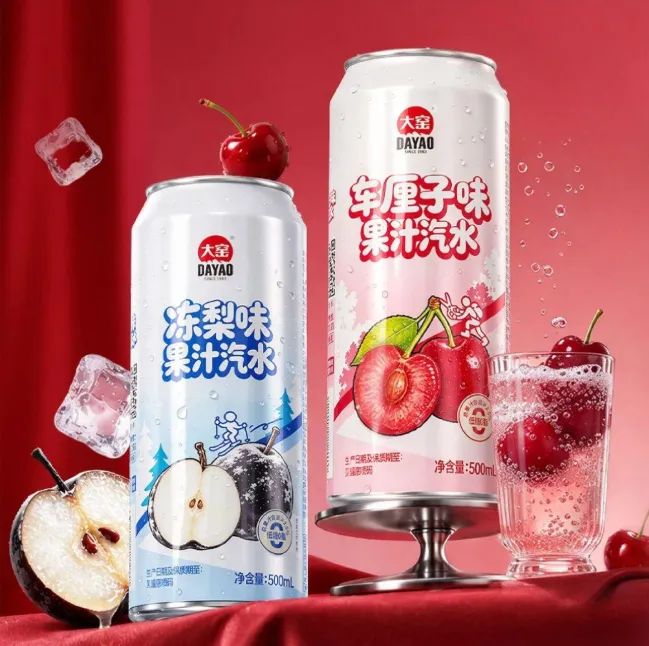
秋冬风味是最低门槛的情感连接手段。 大窑将东北冻梨风味注入汽水,珍珍推出桂花风味饮品,山姆会员店打造烤红薯风味红瑶蜜薯饮,好望水融入干姜元素——几乎每一款限定产品都能找到对应的秋冬味觉记忆锚点。风味创新门槛相对较低,但最容易唤起消费者的情感共鸣,是快速切入季节场景的有效手段。
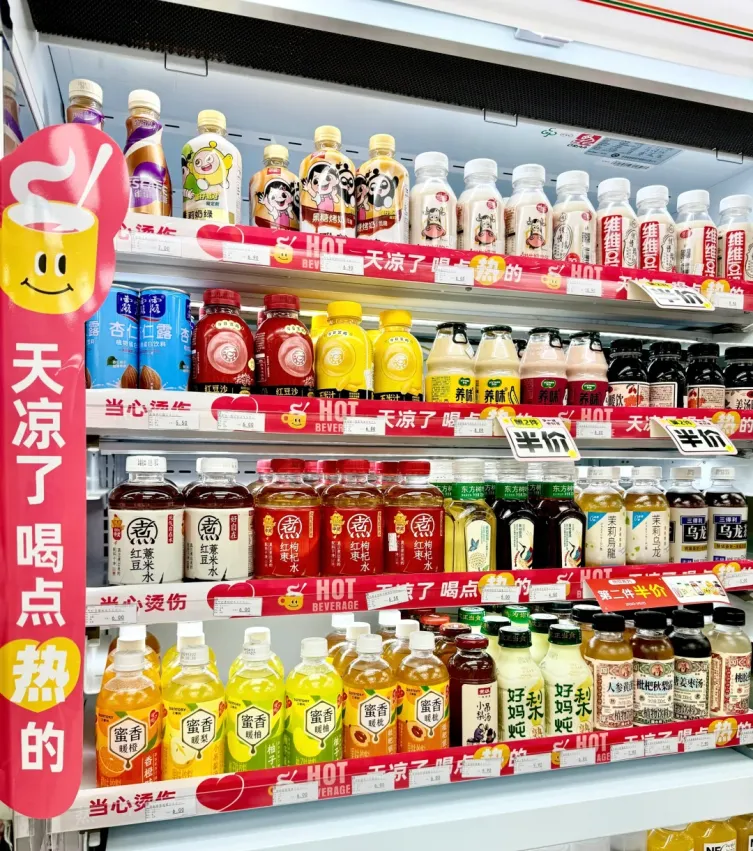
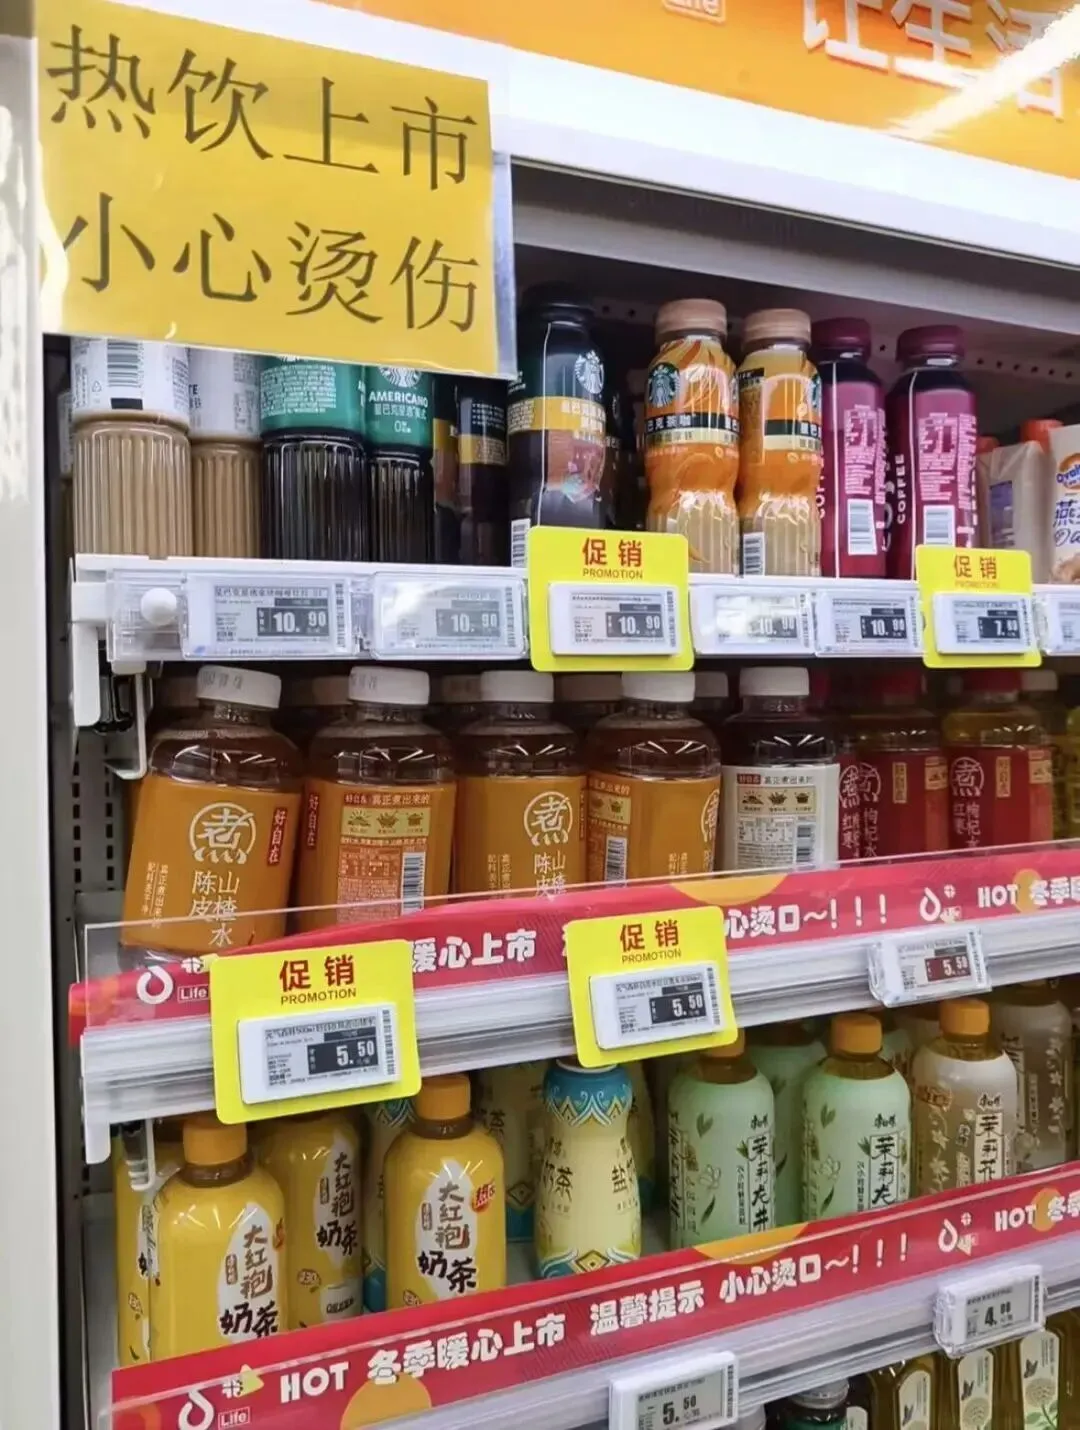
产品端之外,渠道端的竞争同样激烈。统一、可口可乐、雀巢、三得利、康师傅等品牌每年秋冬保持稳定的暖柜投放,今年华北区域多数便利店的暖柜在 10 月中旬便已完成布置,较去年提前约半个月。线下营销同步加码:康师傅去年在核心商圈设置 "暖饮补给站",在全国315所高校启动 "暖饮一元尝鲜";农夫山泉今年推广姜茶时,也在校园渠道落地展陈、试饮、宣讲的组合打法。
巨头重仓季节限定,底层逻辑并不复杂:在饮料传统淡季,通过高度场景化的产品持续吸引消费者注意力,实现淡季销量维稳。更重要的是,借助品牌既有认知,持续强化在特定消费场景中的心智占位。
但挑战同样客观存在,且大多围绕 "场景" 二字展开。
时间维度上,销售窗口期极为有限。 秋冬限定的完整销售周期满打满算仅两到三个月,一旦错过最佳启动节点,产品便失去核心陈列场景,动销直接停滞,前期投入的研发、生产、渠道费用都可能面临回收风险。对供应链的响应速度、渠道的铺货效率提出了极高要求。
空间维度上,暖柜资源远少于冰柜,且分布高度集中。 暖柜主要集中在连锁便利店与大型商超,下沉市场覆盖极少。单店收银台的小型暖柜通常只能陈列10 余个SKU,设备功率普遍在400W 以上,不少终端网点卖暖饮的毛利甚至难以覆盖电费成本。渠道容量的天然限制,决定了季节限定注定是少数产品的游戏。
现实情况是,每年主打限定风味的新品中,能够跨越季节留在常规货架上的屈指可数,热闹一两个月后便下架才是行业常态。场景赋予了季节限定热度,也同时划定了它的增长天花板。
尽管挑战重重,但一个值得重视的判断是:腰部及以下品牌反而更需要重视季节限定这一赛道,核心原因在于货盘结构的本质差异。
对头部品牌而言,手中有常年动销的大单品托底,季节限定属于锦上添花的增量补充,做不好也不伤根本;而腰部品牌缺乏这种 "常驻压舱石",渠道热度与消费者注意力只能靠一款接一款的差异化产品持续拉动。季节限定不是可选项,而是维持品牌存在感的必要手段。
对中小品牌而言,季节限定的真正价值不在于短期卖了多少货,而在于以场景为切入点建立深度消费者关系。当产品能够让消费者产生 "惦记" 的感觉,其生命周期就早已突破了三个月的物理窗口。
回到最初的问题:季节限定这股风到底要不要跟?答案从来不取决于巨头做了什么,而取决于品牌自身的货盘结构与渠道能力。有大单品托底的,跟风是淡季补位;缺少核心单品的,入局是场景卡位。
经销商微刊认为:季节限定本质上不是一场产品上新竞赛,而是一次品牌场景经营能力的检验。窗口期虽只有三个月,但真正走进消费者心智的产品,价值远不止三个月。对经销商而言,选择季节限定产品不能只看概念热度,更要评估品牌的渠道配套能力、动销支持政策以及产品本身的复购潜力,避免盲目跟风造成库存积压。