2026三季度寿险公司偿付能力排行榜:2家低于100%,1家为C!
- 更新时间 2026-11-17 02:23:40
目前,除部分持续多年不披露相关数据的公司外,各家保险公司2026年三季度偿付能力报告,已经披露完毕。
此前,我们已经分析过寿险公司的保费增速和利润情况,相关链接详见文末~
今日,再来看看各家寿险公司的偿付能力充足率情况吧!
01
72家寿险公司
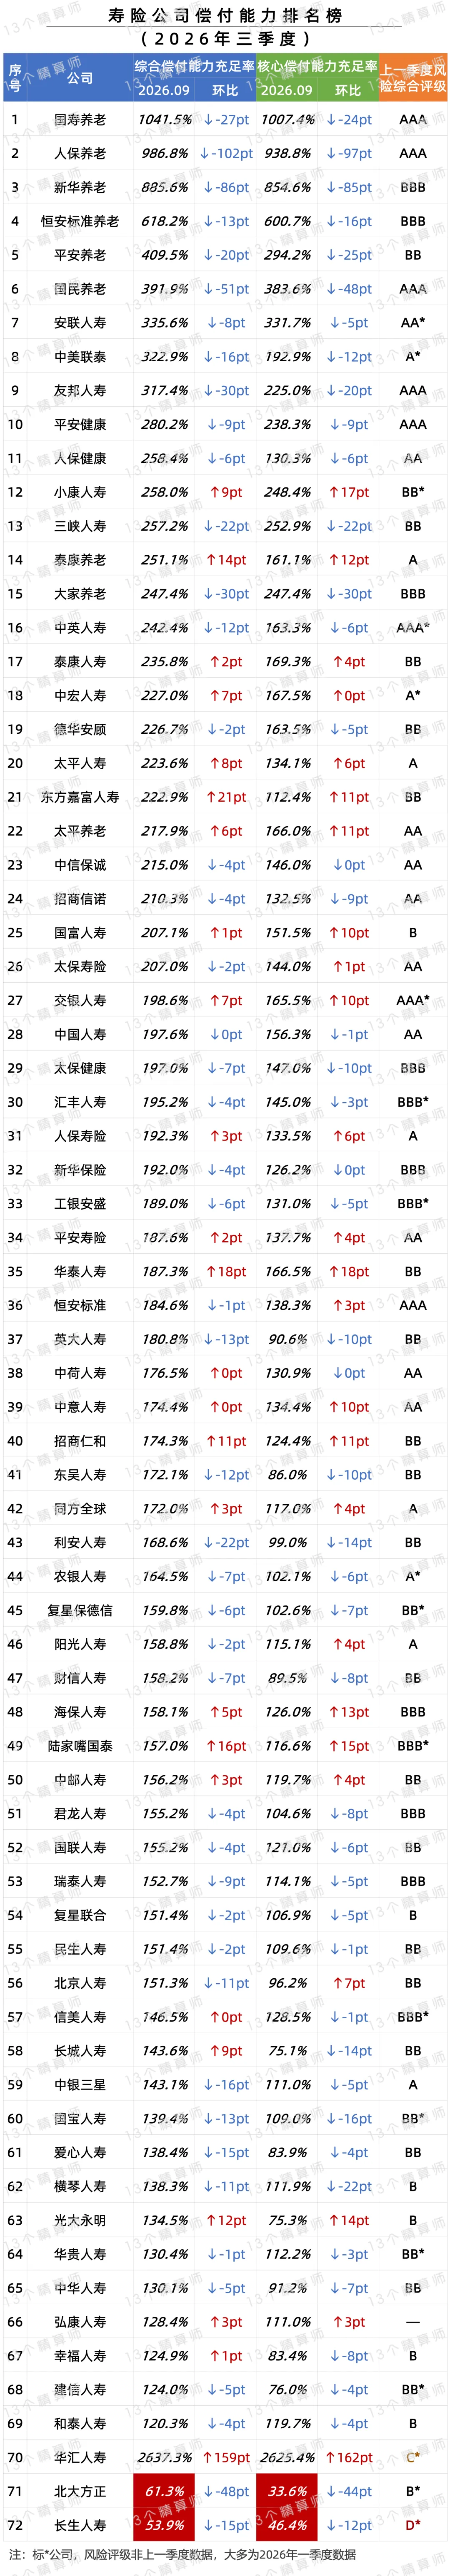
2026年三季度偿付能力排名榜
注:本文统计截止时间为11月1日。
2026年三季度,受资本市场波动影响,人身险公司的净利润下滑,同比减少1600多亿。
一时之间,业内讨论不断、分歧也日渐明显,详见《2026三季度寿险公司利润榜》。
一方面,是经历过二季度暴增后回落,在新准则影响下,净利润的波动加大,尚未能够被广泛接受;另一方面,保险资金持续加大对资本市场的投资力度,险企的投资动作,也越发受到市场关注。
但是,如果从偿付能力的角度看,当前行业净利润波动对偿付能力的影响相对有限,详见后文。
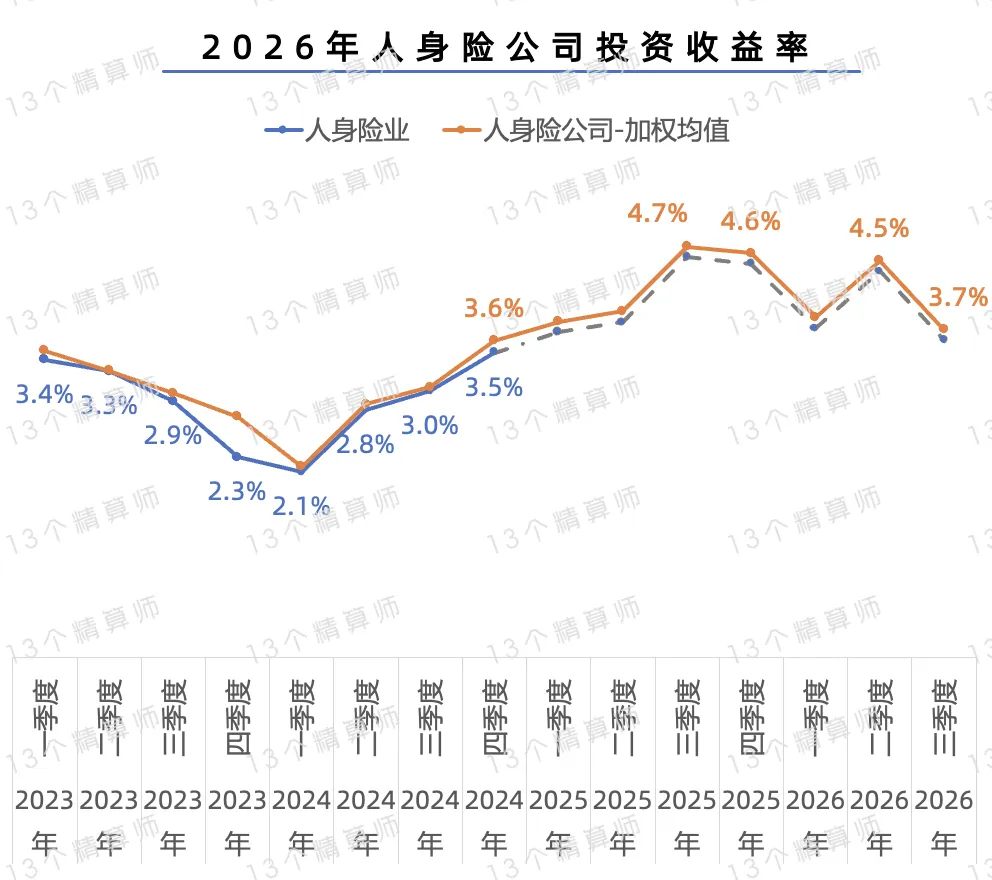
而且,从根源上分析,短期的业绩波动,只是暂时现象,主要是受当季投资波动直接传传导至净利润影响。
第一,从资产端,看长期投资收益率,保险业近十年的财务投资收益率,一直维持在4%以上。
第二,从近三年的数据看,2026年的投资收益率,仍处于近年来的相对较高区间。
因此,从长远看,并不改变当前行业经营质量持续向好的现状,详见《近25年保险业投资收益率4.8%!年年正收益!看多久?看什么?怎么看?》。
02
风险评级:1家D、1家C
中小险企受资负两端影响较大
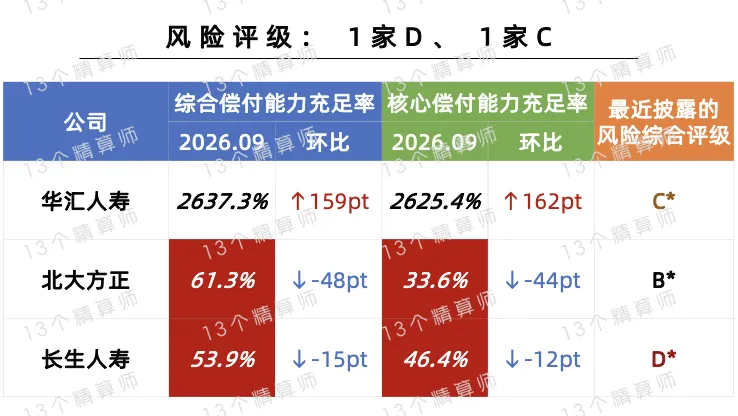
一直以来,无论是从业人员还是消费者,都很关注保险公司的偿付能力!因为他代表着险企对保单持有人,履行赔付义务的能力。
2021年年初,银保监会正式下发《保险公司偿付能力管理规定》,自2021年3月1日起施行!
根据新规,偿付能力一共有三个关键指标,分别是:核心偿付能力充足率、综合偿付能力充足率、风险评级。
核心偿付能力充足率,是衡量保险公司高质量资本的充足情况;综合偿付能力充足率,是衡量保险公司资本的总体充足情况。
至于,风险综合评级,是衡量保险公司总体偿付能力风险的大小。
2026年三季度,有2家公司综合偿付能力充足率低于100%,还有1家风险评级为C,详见上图。
如前文所说,虽然,当前行业整体偿付能力稳定,但是,受险企间分化加剧影响,个体之间的差异较大。
这背后,主要是受负债质量和投资稳定性不强,以及股东方支持力度较弱等综合影响,也是导致中小险企,偿付能力承压的主要原因...
以近三年投资收益率为例,2023年至2025年,一些中小险企的三年平均投资收益率低于3%。
资负新规执行之后,净投资收益能否覆盖负债成本等,是一个重要指标,而这对于中小险企来讲,压力较大...
03
偿付能力影响因素多
中小险企承压,头部险企稳定
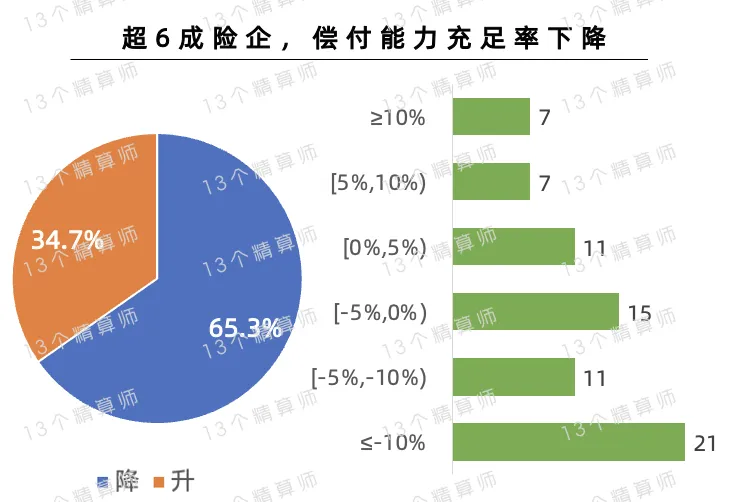
从可统计到的72家人身险公司数据看,约65%的公司综合偿付能力充足率,较二季度末有所下降。
而且,从偿付能力充足率的情况看,21家公司的综合偿付能力充足率,环比下降超10个百分点。
其中,多数都是上年保费规模不足百亿的小型险企。
反观,头部寿险公司净利润波动大,但偿付能力却依旧稳定。
以中国人寿为例,2026年三季度末,综合偿付能力充足率为198%,与二季度末基本持平。
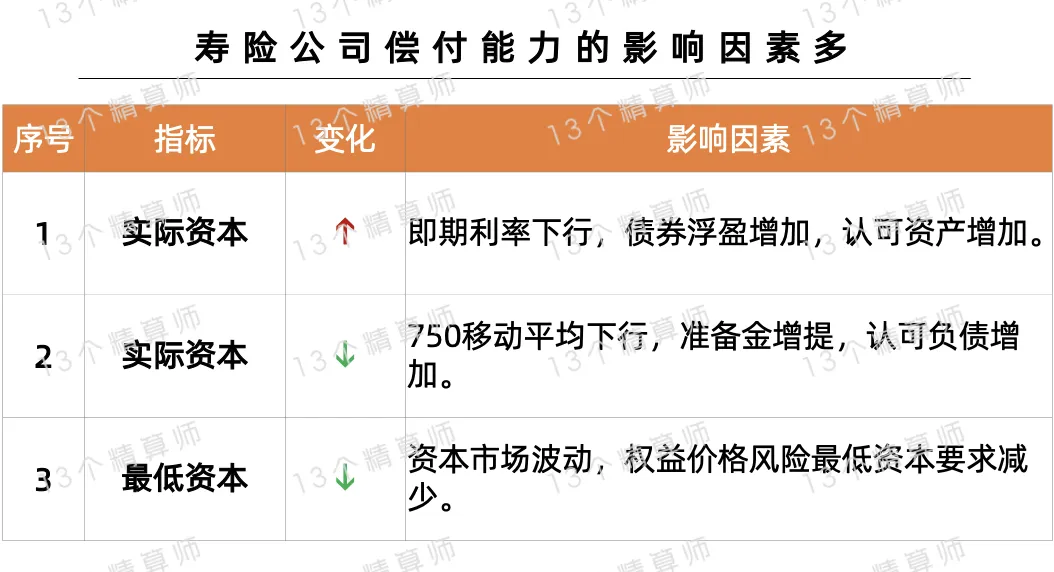
这背后受多重因素影响,包括保险公司发行资本补充债,资本市场波动对偿付能力的影响具有双向性等...
一是,新准则下,资本市场波动导致净利润下滑的同时,也会导致最低资本要求减少,最低资本下降。
二是,三季度利率下行,债券价格上升,FVOCI浮盈增加,认可资产增长拉动实际资本上升。
三是,750日均线下降,准备金增提,负债增加。
因此,若最低资本要求减少和浮盈的作用更大,偿付能力也会环比上升,比如,平安寿险、中宏人寿、中邮人寿等。
但是,对于中小险企而言,更多是在投资亏损和增提准备金的影响下,偿付能力承压...
这一点,从很多中小寿险公司的综合偿付能力,在120%以上徘徊,也能看出来。
2026年三季度
文章总结
更多关于2026年三季度保险业发展的总结内容,参见:
①利润&投资
近25年保险业投资收益率4.8%!年年正收益!看多久?看什么?怎么看?
②罚款&文件
关注我们
了解更多保险内容