十大品牌
当前位置:
首页
>
排行榜
>惠民保和百万医疗险,到底怎么选?
惠民保和百万医疗险,到底怎么选?
更新时间 2026-11-17 01:51:16
惠民保和百万医疗险,到底怎么选?
最近很多人问:“惠民保一百块就能买,百万医疗险要几百块,我到底该选哪个?”“我已经买了惠民保,还需要买百万医疗险吗?”“两个都买,是不是能多报一份钱?”
先说结论:
身体能通过健康告知,优先百万医疗险;买不了百万医疗险,就选惠民保;预算允许且情况合适,可以两者搭配。
它们不是简单的“二选一”,更像是医疗保障里的两种工具:
一个投保门槛低、普惠性强;一个保障更完整、报销力度更强。
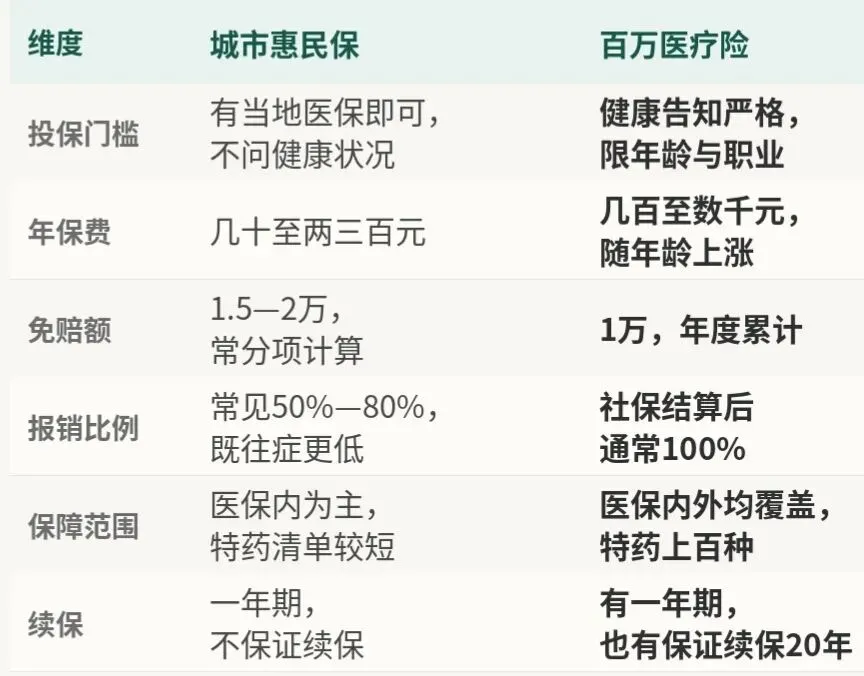
惠民保和百万医疗险,区别在哪?
谁更适合买惠民保?
惠民保最大的优势,是投保门槛低。
只要参保了当地基本医保,通常就能买,很多产品不限年龄、不限职业,也不太看健康告知。
以下人群可以重点考虑:
1.年龄偏大
,比如60岁以上,买不了普通百万医疗险;
2.有慢性病或既往症
,如高血压、糖尿病、结节、乙肝、肿瘤史等;
3.被百万医疗险除外承保
,某些疾病不赔,想用惠民保补充;
4.预算有限,希望先有一个基础医疗补充。
但也要提醒一句:惠民保不是“买了就一定能报很多”。它普遍免赔额较高,报销比例也没有百万医疗险高,小额住院可能根本达不到理赔门槛。
谁更适合买百万医疗险?
百万医疗险更像家庭医疗保障里的“主力”。
它的优势在于:
1.保障更全:
通常覆盖住院、特殊门诊、门诊手术、住院前后门急诊、院外特药等;
2.报销力度更高:
医保结算后,责任内费用通常可接近100%报销;
3.续保更稳定:
很多产品支持保证续保6年或20年,期间不因健康状况变化而拒保;
4.服务更实用:
不少产品提供住院垫付、重疾绿通、院外特药直付等服务。
如果你身体健康,能通过健康告知,尤其是家庭主要经济支柱、孩子、中青年上班族,建议早日优先配置百万医疗险。
两个都买,能重复报销吗?
不能重复拿两份钱。
医疗险属于报销型保险,同一笔医疗费用,最终报销总额不会超过实际花费。
但两者搭配是有意义的:
百万医疗险负责把大病费用尽量报足,惠民保可以补充百万医疗险不保的既往症风险,也可能帮助覆盖部分免赔额。
不过要注意,具体能不能叠加、怎么报销、报销多少,要以你所选的当地惠民保条款和百万医疗险条款为准。不同城市、不同产品的免赔额、报销比例、既往症规定差异很大。
怎么给自己和家人配?
可以按这个思路来:
1.自己身体健康、60岁以下:
优先百万医疗险,再看是否需要惠民保补充。
2.父母年龄偏大或有慢性病:
先买当地惠民保,再尝试百万医疗险核保;能买就叠加,买不了就以惠民保兜底。
3.预算紧张:
先保证医保不断缴,再配百万医疗险或惠民保。
4.被除外承保:
可以保留百万医疗险,同时用惠民保补充被除外的疾病风险。
投保前重点看这几点
不要只看“几百块保额几百万”,真正影响理赔的是这些细节:
1. 健康告知:
有没有问到你已有的疾病或体检异常等;
2. 免赔额怎么算:
是统一1万,还是医保内、医保外分开计算;
3. 医保内外是否都报:
只报医保内,和医保内外都报,差距很大;
4. 特药和外购药保障:
抗癌药、院外药是否覆盖;
5. 是否保证续保:
保证续保6年、20年,和一年期不保证续保,稳定性不同;
6. 既往症怎么赔:
投保前已有疾病是否赔付,赔付比例是多少。
最后提醒:本文只作保险科普,不构成具体投保建议。不同产品条款差异较大,投保前务必仔细阅读产品说明和免责条款。
如果您不确定自己和家人应该买惠民保还是百万医疗险,或者想了解更多关于保险的常识,欢迎随时微信私信我,我会第一时间回复您。
📌 微信:
sansan3er
(微信搜索添加)
----------------------------------------------
更多保障产品,请识别二维码,自主选择了解!
----------------------------------------------
执业信息:
- 所属机构:平安健康保险股份有限公司湖北分公司
- 姓名:王珊珊
- 执业证编号:0000 8442 0000 0000 2026 0161 93
----------------------------------------------
如果这篇对您有用,
请转发给同样对保险有疑惑的朋友们!
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
25万家用增程SUV怎么选?别光看配置,算完账再下手
品牌内购|彤人秘正官庄红参双11囤货,专柜价省一半
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025